

 Ouvrir une session
 Ouvrir une session
Points à retenir :
La préparation des études postsecondaires de son adolescente ou adolescent est une étape importante, remplie d’émotions et de fébrilité. Mais lorsque vous l’aidez à se préparer pour cette transition importante, il est normal que vous vous questionniez sur les manières de payer ses études universitaires ou collégiales sans trop amputer le budget familial.
Vous devez considérer plusieurs éléments, comme les droits de scolarité et les frais de subsistance. Rassurez-vous, de nombreuses options s’offrent à vous afin de vous assurer que votre enfant obtienne le financement nécessaire pour ses études.
Voici quelques conseils pour vous aider, vous et votre jeune, à vous sentir plus en confiance et à l’aise dans le parcours d’études postsecondaires, en particulier en ce qui a trait au financement.
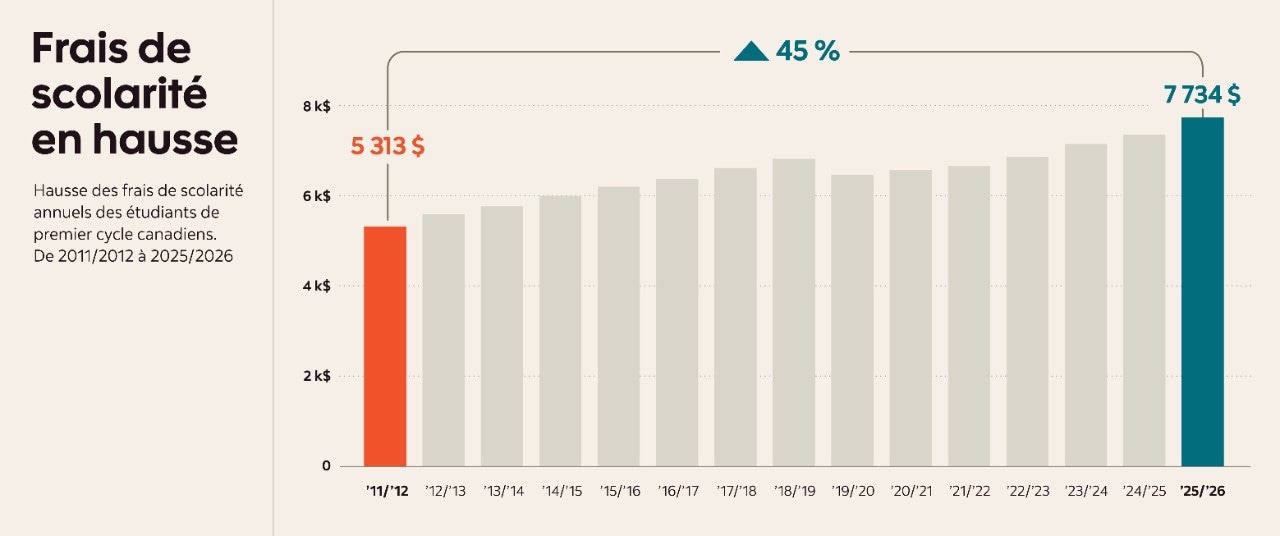
En 2025, le coût moyen des études de premier cycle au Canada était de 7 734 $ par année1, mais ce montant varie considérablement selon la province et le programme choisi. Pour les citoyennes, citoyens, résidentes permanentes et résidents permanents du Canada, les droits de scolarité varient entre 3 754 $ et 9 988 $ par année, selon l’école et le programme sélectionnés1.
Par exemple, si votre enfant veut s’inscrire à un programme pour l’obtention d’un diplôme professionnel de premier cycle, comme la dentisterie ou le droit, le coût sera considérablement plus élevé.
Pour les étudiantes étrangères et les étudiants étrangers, les droits de scolarité sont encore plus élevés : ils s’élèvent en moyenne à 41 746 $ par année pour les études de premier cycle1. Les taux de change peuvent également avoir une incidence sur le montant total lors de la réalisation de paiements internationaux.
En plus des droits de scolarité, vous devez prendre en compte le coût des livres et autre matériel pédagogique, qui représente généralement entre 1 000 $ et 2 000 $ par année scolaire2. Ces frais annuels varient toutefois selon l’établissement et le programme d’études. Par exemple, les programmes en sciences, en ingénierie, en commerce et en technologie peuvent nécessiter l’achat de matériel spécialisé ou de manuels plus dispendieux.
Les frais de subsistance peuvent varier considérablement en fonction de l’endroit où votre enfant prévoit habiter : à la maison, sur le campus ou à l’extérieur du campus. Si l’objectif est d’économiser de l’argent, le fait que votre enfant demeure à la maison pendant ses études postsecondaires peut faire une grande différence.
Cependant, si votre enfant envisage d’aller à l’école en dehors de la province, il faudra prévoir un budget pour les frais de subsistance, notamment pour la résidence. Voici certains frais de subsistance à intégrer à son budget :
L’hébergement
Vivre sur le campus et à l’extérieur comporte des avantages et des inconvénients. La vie sur le campus est souvent plus pratique et peut aider à réduire les coûts de déplacement, mais elle implique des frais de résidence. Dans un appartement hors campus, les étudiantes et étudiants peuvent réduire leurs dépenses en divisant le coût du loyer et des services publics avec des colocataires.
L’endroit où votre enfant ira à l’école pourrait également avoir une influence énorme sur les coûts d’hébergement. Un appartement hors campus à Toronto ou à Vancouver coûtera probablement beaucoup plus cher que dans une petite ville en Nouvelle-Écosse ou en Saskatchewan.
L’alimentation
Certaines écoles ont des programmes de repas obligatoires pour les étudiantes et étudiants de première année vivant en résidence. Un programme de repas peut coûter des milliers de dollars par année scolaire.
Les personnes qui choisissent de vivre à l’extérieur du campus doivent évidemment aussi se nourrir! Ne pouvant pas compter sur un programme de repas, elles devront prévoir un budget pour l’épicerie ainsi que gérer eux-mêmes leurs courses et leurs repas.
Le transport
Un laissez-passer de transport en commun est souvent compris dans le coût des droits de scolarité. L’utilisation des transports en commun est un moyen de réduire les coûts. Si votre enfant envisage de se rendre à l’école en voiture, il est important de tenir compte du coût de l’essence et du stationnement dans son budget global.
Les étudiantes et étudiants qui fréquentent une école à l’extérieur de leur province ou territoire d’origine devraient également prévoir le coût du voyage de retour à la maison pour les congés ou les vacances d’été. N’oubliez pas de vous renseigner sur les réductions accordées aux étudiantes et étudiants lorsque vous achetez des billets d’avion ou de train.
Les divertissements
La vie étudiante, c’est beaucoup de travail, mais ça peut aussi être très amusant. N’oubliez pas de laisser une certaine marge dans le budget pour les frais de divertissement. Cela peut inclure un peu d’argent chaque mois pour payer des services de diffusion en continu ou sortir au restaurant.
Vous vous demandez comment votre enfant peut financer ses études postsecondaires? Plusieurs options s’offrent à vous!
Le régime enregistré d’épargne-études (REEE)
Tout d’abord, si vous avez investi dans un régime enregistré d’épargne-études (REEE), il est maintenant temps d’utiliser cet argent intelligemment. Après son inscription à un programme d’études postsecondaires admissible, votre enfant pourra utiliser cet argent pour tous les coûts liés à son éducation.

Lisez aussi cet article :
Les bourses et les prêts d’études du gouvernement
Si vous êtes à la recherche d’une autre forme de financement en plus du REEE, le gouvernement du Canada offre des bourses et des prêts aux étudiantes et étudiants à temps partiel et à temps plein par l’entremise du Centre de service national de prêts aux étudiants (CSNPE). Les étudiantes et étudiants peuvent faire une demande auprès de leur province ou territoire. Par exemple, en Ontario, les demandes sont présentées au Régime d’aide financière aux étudiantes et étudiants de l’Ontario (RAFEO), qui regroupe les financements provinciaux et fédéraux en une seule demande.

Le saviez-vous?
Les prêts d’études fédéraux sont désormais assortis d’un taux d’intérêt de 0 % après l’obtention du diplôme.
Lorsque votre enfant présente une demande d’aide financière pour ses études, la possibilité d’obtenir des bourses gouvernementales est automatiquement évaluée. Contrairement aux prêts, dont le remboursement commence à la fin des études, ces bourses n’ont pas à être remboursées. Assurez-vous que votre enfant connaisse les dates limites pour le remboursement afin d’éviter les frais et pénalités de retard. Depuis 2023, les prêts d’études fédéraux sont assortis d’un taux d’intérêt de 0 % après l’obtention du diplôme, ce qui en facilite le remboursement.
Admissibilité aux bourses et aux prêts d’études
L’admissibilité d’une personne aux bourses et aux prêts d’études du gouvernement repose sur plusieurs facteurs. Le montant auquel elle peut s’attendre peut varier en fonction des éléments suivants :
- la province ou le territoire de résidence;
- le revenu du ménage familial (votre salaire pourrait influencer le montant que votre enfant recevra en financement des études);
- s’il y a des personnes à charge;
- les droits de scolarité et les frais de subsistance;
- si la personne a un handicap.
Selon les bourses et les prêts auxquels votre enfant est admissible, elle ou il pourrait recevoir suffisamment d’argent pour couvrir ses droits de scolarité et ses frais de subsistance. Si ce n’est pas le cas, d’autres options sont offertes pour combler les écarts, notamment les prêts d’études privés.

En 2025, le coût moyen des droits de scolarité pour un programme de premier cycle au Canada était de 7 734 $1.
Bourses et aide financière universitaires
Outre le financement gouvernemental, plusieurs universités et collèges ont leurs propres bourses et programmes de soutien financier. Ce type de financement est généralement attribué selon le mérite, les besoins financiers, ou une combinaison des deux. Il faut habituellement présenter une demande distincte aux services à la clientèle étudiante ou au bureau de l’aide financière de l’établissement.
Encouragez votre enfant à se renseigner sur les options d’aide financière offertes par son établissement et à soumettre sa demande avant la date limite afin de réduire ses coûts et d’éviter d’accumuler des dettes supplémentaires.
Financement privé des études
Les prêts d’études privés sont habituellement émis par les banques et autres institutions financières. L’un des types de prêts les plus populaires est la ligne de crédit pour étudiantes et étudiants.
Une ligne de crédit vous permet d’emprunter de l’argent de façon répétée jusqu’à concurrence d’un certain montant, un peu comme une carte de crédit. Votre enfant peut utiliser une ligne de crédit pour étudiantes et étudiants pour emprunter de l’argent au besoin, le rembourser, puis l’emprunter à nouveau jusqu’à la limite de crédit.
Des produits comme la Ligne de crédit ScotiaMD pour étudiants de la Banque Scotia offrent des modalités de paiement flexibles et permettent de ne verser que les intérêts pendant les études, avec une période de grâce de 12 mois après l’obtention du diplôme avant de commencer à rembourser le capital (paiements mensuels des intérêts seulement durant cette période)3.
Il est possible d’utiliser une ligne de crédit pour payer les dépenses liées aux études postsecondaires, y compris les droits de scolarité, les livres, l’hébergement, l’alimentation et le transport.
POUR EN SAVOIR PLUS : Des astuces pour gérer vos finances à la fin de vos études collégiales ou universitaires
Il existe plusieurs différences notables entre les prêts d’études et les lignes de crédit pour étudiants :
| Prêt d’études du gouvernement | Ligne de crédit pour étudiants |
Montant du prêt | Le montant maximal des prêts d’études fédéraux et provinciaux qu’une étudiante ou un étudiant peut recevoir est limité. | Les étudiantes et étudiants peuvent souvent emprunter plus d’argent que ce qu’ils peuvent obtenir avec un prêt d’études du gouvernement. |
Exigence d’un cosignataire | Aucun cosignataire n’est requis. | Une ou un cosignataire peut être exigé si vous n’avez pas d’antécédents suffisants en matière de crédit. |
Montant du remboursement | Il s’agit d’un montant forfaitaire qui doit être remboursé en totalité lorsqu’une étudiante ou un étudiant termine ses études. | L’étudiante ou l’étudiant n’est responsable que du remboursement de l’argent utilisé. Certains produits, comme la Ligne de crédit ScotiaMD pour étudiants, proposent des paiements de capital différés, avec des paiements d’intérêts seulement pendant les études, ainsi que pour une période de 12 mois après l’obtention du diplôme3. |
Paiements d’intérêts | Aucun intérêt n’est perçu sur les prêts d’études. | Les paiements d’intérêts commencent dès que votre enfant emprunte de l’argent. |
Accès à l’aide au remboursement | Ce type de prêts est admissible au Programme d’aide au remboursement (PAR). | Ce type de prêts n’est pas admissible au PAR. |
Pour en savoir plus, consultez notre guide sur le financement des études au Canada.
Outre les différentes possibilités de financement accessibles aux étudiantes et étudiants, il existe d’autres moyens de soutenir votre enfant dans son rêve d’obtenir une éducation supérieure.
Ouvrir un compte pour étudiants
Encouragez ou aidez votre enfant à ouvrir rapidement un compte pour étudiantes et étudiants. Cela lui permettra de gérer en toute sécurité les fonds reçus (bourses, prêts d’études, etc.).
Renseignez-vous au sujet du forfait Essentiel pour les étudiants et les jeunes de la Banque Scotia, spécialement conçu pour la vie étudiante4. Pour les titulaires admissibles, ce forfait est offert sans frais de compte mensuels, avec retraits et opérations Virement Interac† illimités5 et permet de gagner des points Scène+MC sur les achats courants6.
Si votre enfant entreprend ses études à titre d’étudiant étranger, l’ouverture d’un compte bancaire canadien peut faciliter les virements de fonds internationaux et la gestion de ses dépenses courantes.
Configurer les options de paiement
Assurez-vous que votre enfant comprenne les options de paiements, notamment les services bancaires en ligne, les virements internationaux et les délais de traitement des paiements (qui peuvent s’étendre sur quelques jours ouvrables). Apprenez-lui également comment utiliser son numéro d’étudiante ou d’étudiant et son numéro de compte pour ajouter l’école à sa liste de bénéficiaires et éviter de manquer une échéance.
Demander une carte de crédit pour étudiants
Tant que votre enfant a atteint l’âge de la majorité dans votre province, peu importe l’établissement où elle ou il étudie, vous pouvez l’aider à demander une carte de crédit pour étudiants. La Banque Scotia propose des cartes de crédit sans frais annuels ou à faibles frais annuels7 spécialement conçues pour les étudiantes et étudiants. De plus, les titulaires du forfait Essentiel pour les étudiants et les jeunes de la Banque Scotia qui détiennent certaines cartes de crédit de prestige peuvent être admissibles à une réduction permanente de 40 $ sur les frais annuels (pour les cartes admissibles)8.
POUR EN SAVOIR PLUS : Tout ce que vous devez savoir sur les cartes de crédit pour étudiants
Les cartes de crédit pour étudiants constituent un excellent moyen de commencer à se bâtir un bon dossier de crédit tout en obtenant des récompenses sur les dépenses courantes. En prime, vous pourrez également donner à votre enfant des conseils sur l’utilisation responsable de la carte de crédit et sur la façon d’éviter de s’endetter inutilement, des leçons qu’il vaut mieux apprendre le plus tôt possible.
Si votre enfant n’a pas encore atteint l’âge de la majorité dans votre province ou ne répond pas aux critères d’admissibilité pour l’obtention d’une carte de crédit pour étudiants, vous pouvez l’ajouter à votre compte en tant que titulaire de carte supplémentaire. Même si cela ne lui permettra pas de se constituer son propre dossier de crédit et que vous demeurerez responsable des dépenses qu’elle ou il effectuera, vous pourrez surveiller sa façon d’utiliser le crédit9.
Aider votre enfant à présenter ses demandes
Vous pouvez aider votre enfant à obtenir le financement nécessaire à ses études en l’accompagnant dans ses demandes de prêts, de bourses ou de subventions, ou en explorant l’option d’une ligne de crédit pour étudiants si un financement supplémentaire est requis.
Savoir comment votre enfant financera ses études n’est qu’une première étape! Il faut ensuite effectuer le paiement des droits de scolarité. Voici quelques conseils pour simplifier le processus :
- Confirmer les modalités auprès de l’établissement : Nous vous recommandons de toujours consulter l’établissement d’enseignement postsecondaire choisi afin de connaître les modalités de paiement, les modes de paiement acceptés ainsi que les frais additionnels éventuels.
- Payer en ligne : La plupart des écoles autorisent les paiements en ligne par l’intermédiaire des services bancaires sur le Web.
- Payer en personne : Vous pouvez également effectuer un paiement en personne à votre banque ou au moyen d’un mandat bancaire.
- Utiliser une carte de crédit (si elle est acceptée) : Les paiements par carte de crédit sont parfois acceptés, mais des frais de commodité peuvent s’appliquer.
- Prévoir le délai de traitement : Assurez-vous que votre enfant prévoit suffisamment de temps pour le traitement du paiement afin d’éviter de dépasser la date limite. Le délai de traitement peut aller jusqu’à trois jours ouvrables dans certaines écoles.
- Éviter les frais de retard : Des frais peuvent s’appliquer aux paiements en retard.
- Se renseigner sur le processus de remboursement : Les écoles remboursent généralement les paiements en trop sur le compte de paiement de l’étudiante ou de l’étudiant.
La préparation aux études postsecondaires est une étape importante, tant pour vous que pour votre enfant. Cette période exaltante peut toutefois être intimidante si vous ne connaissez pas bien le fonctionnement des bourses et des prêts d’études. Commencez tôt à explorer les différentes écoles et les diverses options de financement qui s’offrent à vous afin de vous donner le temps nécessaire pour prendre une décision éclairée et établir un budget réaliste.
À compter du 22 juin 2026 (la « date d’effet »), les clients qui sont titulaires d’un compte du forfait Essentiel (le « compte ») auront droit à une réduction de 40 $ sur les frais annuels (la « réduction des frais annuels ») applicables à un compte de carte admissible dont ils sont titulaires principaux (le « compte de carte admissible ») à partir de la première date anniversaire suivant le 22 juin 2026 et à chaque date anniversaire subséquente, pourvu que toutes les conditions qui suivent soient respectées : (i) au moins 15 000 $ d’achats admissibles doivent être portés au compte de carte admissible dans les douze (12) périodes de relevé mensuel précédant le mois au cours duquel les frais annuels sont facturés pour le compte de carte admissible (le « montant d’achats annuels »), et (ii) le compte de carte admissible et le compte du forfait Essentiel doivent être ouverts et en règle au moment de l’application de la réduction des frais annuels. Lorsque les frais annuels seront facturés, la réduction sera appliquée sur le relevé du compte de carte admissible ou sur l’un des deux relevés suivants.
Les frais annuels qui s’appliquent après la date d’effet à votre compte de carte admissible la première année ne sont pas admissibles à une réduction. La réduction des frais annuels s’applique même si le compte de carte admissible a été ouvert avant la date d’ouverture du compte.
La réduction des frais annuels ne s’applique qu’à un seul compte admissible, quel que soit le nombre de titulaires de carte ou le nombre de cartes admissibles détenues ou ouvertes. Si vous êtes titulaire principal de plusieurs cartes admissibles, la réduction des frais annuels s’appliquera à la première carte admissible pour laquelle des frais annuels sont facturés après la date d’ouverture du compte, pourvu que le montant d’achats annuels requis ait été atteint à la date anniversaire.
Si les frais annuels de votre compte de carte admissible sont supérieurs au montant de la réduction des frais annuels, vous demeurez responsable de payer la différence après la réduction des frais annuels. Tous les autres frais applicables au compte de carte admissible continuent de s’appliquer.
La réduction des frais annuels peut être modifiée et elle ne peut être combinée à aucune autre offre, incluant les offres de réduction ou d’annulation des frais annuels. Les frais annuels, les taux et les autres caractéristiques des comptes de cartes admissibles peuvent changer. Nous pouvons limiter ou suspendre la réduction des frais annuels sans vous en aviser si nous croyons que des opérations suspectes ou frauduleuses ont été effectuées, si l’offre est utilisée de manière abusive ou si la réduction des frais annuels a été appliquée par erreur.
La « date d’ouverture du compte » correspond à la date à laquelle le compte a été ouvert.
La « date anniversaire » correspond à la date qui survient un an après que des frais annuels aient été appliqués à votre compte de carte admissible pour la première fois et elle se répète tous les 12 mois par la suite.
Les « comptes de cartes admissibles » sont actuellement les comptes de carte American ExpressMD Or de la Banque ScotiaMD, Visa Infinite +* Passeport Banque ScotiaMC et Visa Infinite +* Momentum ScotiaMC. La liste des comptes de cartes admissibles peut être modifiée.
Un « achat admissible » est un achat (comme défini dans le contrat de crédit qui s’applique à votre compte de carte admissible) porté à votre compte de carte admissible, moins les remboursements, les retours et tout autre crédit semblable. Les achats admissibles excluent les avances de fonds (y compris les transferts de solde et les opérations en quasi-espèces), les frais d’intérêts, les frais et les paiements portés à votre compte de carte admissible.
