

- Les tensions commerciales ravivées constituent le développement le plus important depuis nos prévisions de juillet. Les plus récents droits de douane américains et les droits de riposte du Canada pèseront sur l’activité économique canadienne, même si l’impact macroéconomique sera nettement moindre que l’ensemble des menaces tarifaires envisagées il y a 18 mois. Plus fondamentalement, la rupture des négociations soulève des interrogations à propos de la durabilité et de la crédibilité de futurs accords commerciaux.
- Le Canada entame cette période renouvelée d’incertitude à partir d’une position nettement plus solide que celle d’il y a six mois. La croissance a vivement rebondi au deuxième trimestre, menée par la vigueur inattendue des dépenses des ménages et une reprise des exportations. Le fléchissement du taux de chômage depuis le printemps vient encore confirmer que le ralentissement constaté au début de l’année était passager.
- L’économie américaine continue de progresser à un rythme modéré; or, les pressions inflationnistes se sont multipliées. Les dépenses des ménages restent vigoureuses malgré la création limitée d’emplois tandis que l’investissement des entreprises continue de profiter des dépenses en immobilisations liées à l’IA ainsi que des valorisations boursières élevées. La récente ténacité de l’inflation paraît déborder largement le cadre des cours de l’énergie et pourrait de plus en plus s’expliquer par la répercussion des droits de douane.
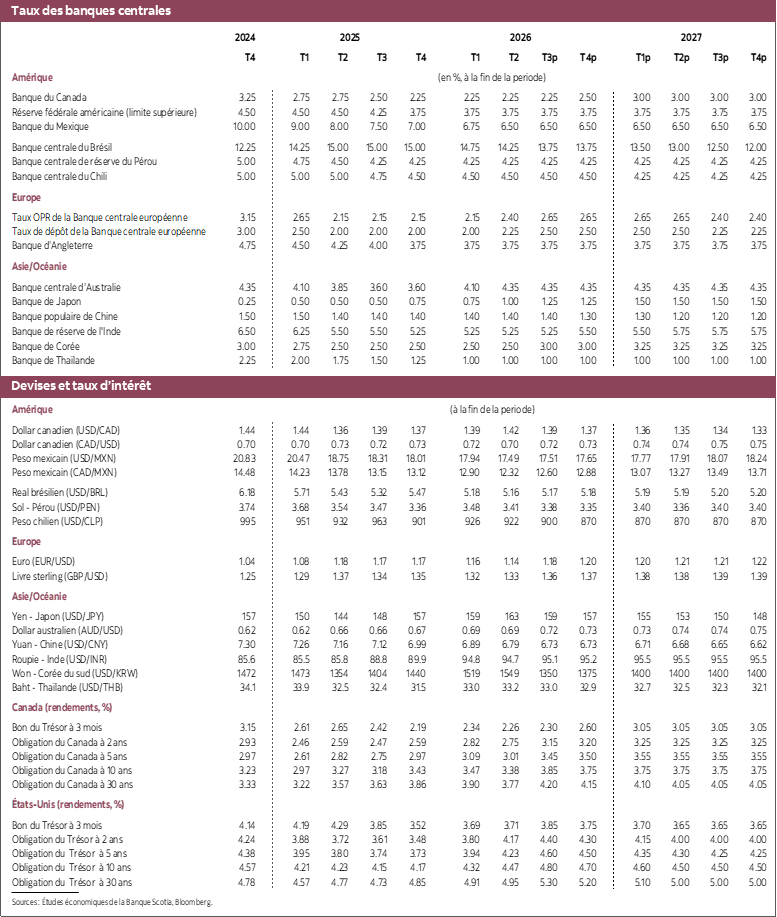
- Les horizons de la politique monétaire se sont durcis. La Fed est appelée à garder les taux inchangés, puisque la politique monétaire est suffisamment restrictive pour ramener l’inflation dans une zone plus confortable. Au Canada, nous nous attendons à ce que la BdC commence à révoquer ses mesures de relance en décembre, puisque la croissance plus forte et les risques de hausse de l’inflation militent en faveur d’une révocation progressive de l’aide monétaire.
Les nouveaux droits de douane américains et les droits de riposte du Canada sont les développements les plus importants qui se sont produits depuis nos dernières prévisions. Si les taux de synthèse sont élevés, les mesures sont ciblées spécifiquement, et leur impact macroéconomique pourrait être nettement moindre que celui de l’ensemble des menaces tarifaires envisagées il y a 18 mois. Les dommages causés dans la relation commerciale bilatérale constituent le plus grand motif d’inquiétude. La rupture des négociations, de concert avec les droits de douane sur les biens échangés, qui étaient auparavant protégés en vertu de l’ACEUM, soulève des doutes à propos de la fiabilité et de la durabilité des éventuels accords, ce qui pourrait peser plus durablement sur la confiance et l’investissement des entreprises, même si l’effet pouvait être bâillonné parce que les consommateurs et les entreprises se sont mieux habitués à la forte incertitude de la politique commerciale. Dans notre encadré Point de mire, nous donnons plus de détails sur l’impact de ces tensions ravivées.
Ceci dit, ces tensions surgissent à l’heure où l’économie canadienne affiche une bien meilleure performance qu’attendu. La forte croissance du deuxième trimestre, de concert avec les révisions à la hausse apportées au premier trimestre, confirme que le ralentissement du début de l’année était passager. La consommation des ménages a été plus solide que prévu, et les exportations ont fortement rebondi, ce qui conforte le point de vue voulant que l’économie ait repris du mieux. La hausse des cours du pétrole a aussi eu pour effet de relever les revenus canadiens et devrait continuer d’étayer l’activité économique.
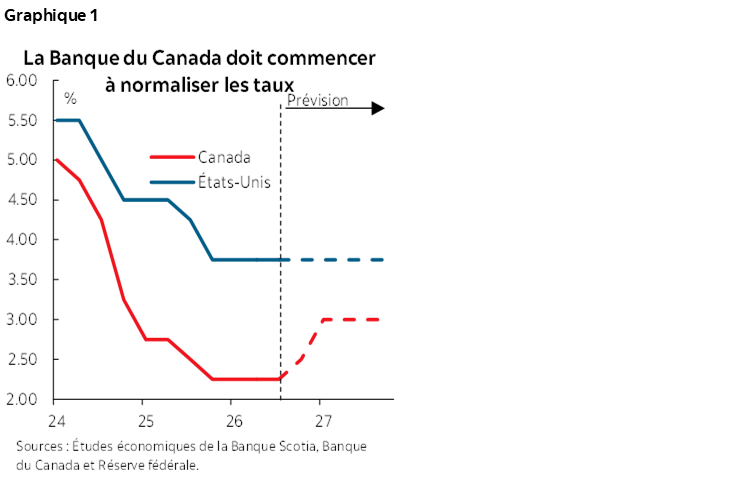
Dans l’ensemble, nos prévisions de croissance du PIB canadien n’ont guère changé par rapport à juillet; toutefois, les droits de douane de riposte et la hausse des cours du pétrole donnent lieu à un emballement temporaire de l’inflation. Nous nous attendons à ce que la Banque du Canada commence à révoquer les mesures de relance monétaire avec une hausse des taux de 25 points de base en décembre (graphique 1).
Aux États-Unis, la toile de fond est différente. La croissance a été en quelque sorte plus lente qu’escompté; toutefois, la demande intérieure des particuliers est toujours aussi résiliente. Nous nous attendons à ce que la consommation se ralentisse, même si elle continue de surclasser la croissance de la population, grâce à la vigueur des marchés boursiers. L’investissement des entreprises devrait lui aussi rester solide, grâce aux dépenses en immobilisations liées à l’IA et à une conjoncture financière favorable. L’inflation est le fait le plus troublant, puisque les pressions exercées sur les prix ne semblent guère vouloir s’apaiser, ce qui devrait amener la Réserve fédérale à maintenir ses taux inchangés afin de continuer de s’en tenir à une politique restrictive.
ÉTATS-UNIS : LA RÉSILIENCE DES CONSOMMATEURS A SES LIMITES
Dans l’ensemble, le discours sur la croissance de l’économie américaine n’a guère changé par rapport à nos précédentes prévisions. Le PIB réel a crû de 1,5 % en chiffres annualisés au deuxième trimestre, ce qui est en quelque sorte plus lent qu’attendu et ce qui représente une baisse par rapport à 2,1 % au premier trimestre. Même si le chiffre de synthèse est anémique, la demande intérieure est résiliente. En particulier, la consommation a été étonnamment vigoureuse malgré la croissance généralement ralentie de l’emploi (graphique 2).
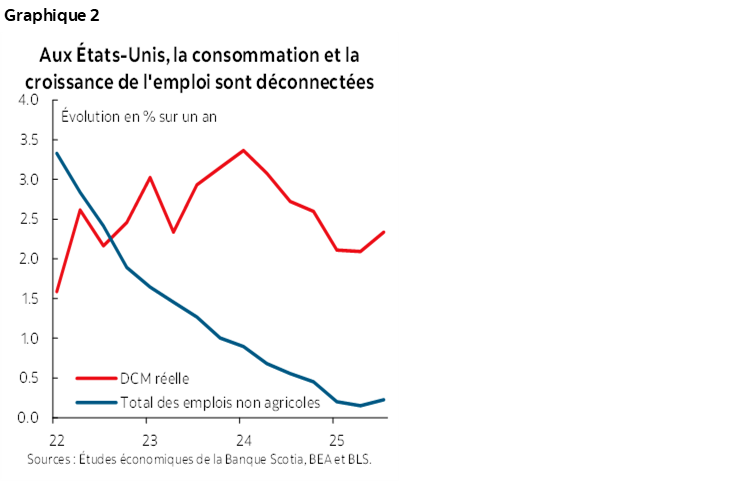
Nous attribuons une large part de la vigueur récente aux effets accentués de la solidité des marchés boursiers sur la consommation. Les bilans des ménages et les gains des marchés boursiers continuent de prêter leur concours, surtout chez les ménages dont les revenus sont supérieurs. Or, ces gains devraient se ralentir à terme. De concert avec les taux d’intérêt élevés, le ralentissement de la croissance des revenus réels et la baisse de l’épargne excédentaire, les dépenses des ménages devraient se modérer. En revanche, l’investissement des entreprises devrait continuer de constituer une source de croissance importante, grâce aux dépenses en immobilisations liées à l’IA, à la solidité des bilans des entreprises et aux valorisations boursières élevées. L a composition de la croissance reste donc comparable à celle que nous avions exposée dans nos précédentes prévisions, même si le ralentissement prévu de la consommation s’avère plus progressif.
L’inflation dresse un portrait plus inquiétant. Les pressions exercées sur les prix sont restées élevées dans les derniers mois, et ce, non seulement à cause de la hausse des cours de l’énergie : l’inflation sous-jacente reste ferme elle aussi (graphique 3). Comme nous l’avons fait savoir, une partie de cette vigueur pourrait s’expliquer par le décalage des effets de répercussion des droits de douane sur les prix des biens. Les entreprises ont d’abord pu amortir le choc en épuisant leurs stocks prétarifaires ou en comprimant leurs marges; toutefois, il se peut qu’elles soient moins en mesure d’absorber la hausse des coûts. De plus, dans une économie qui fonctionne en situation de demande excédentaire, les entreprises disposent d’une plus grande marge de manœuvre pour répercuter la hausse des coûts sur les consommateurs. Nous continuons de nous attendre à ce que l’inflation américaine reste supérieure à 3 % l’an prochain.
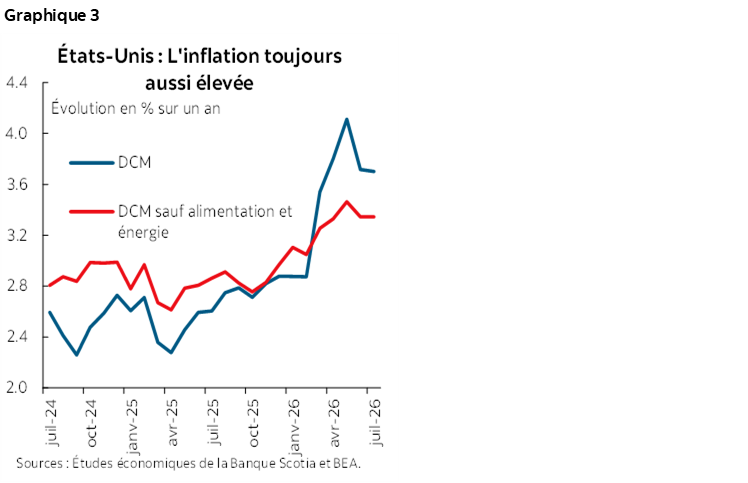
La conjoncture inflationniste sera un important motif d’inquiétude pour la Fed; c’est pourquoi nous ne nous attendons plus à des baisses de taux américains cette année ou l’an prochain. Dans le même temps, les hausses de taux ne font pas partie de notre scénario de base, puisque la politique monétaire paraît déjà assez restrictive pour ramener peu à peu l’inflation sur la cible l’en prochain. La politique monétaire est donc appelée à continuer de se durcir dans l’avenir prévisible et de peser sur l’économie. Ceci dit, un durcissement de l’intervention de la Fed reste possible, surtout si les pressions inflationnistes s’inscrivent davantage dans la durée.
CANADA : LA VIGUEUR DE LA CROISSANCE CONFRONTÉE AUX NOUVEAUX DROITS DE DOUANE
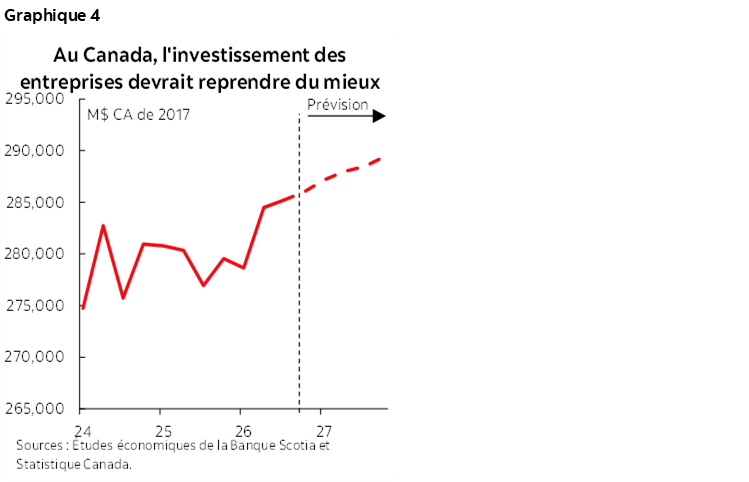
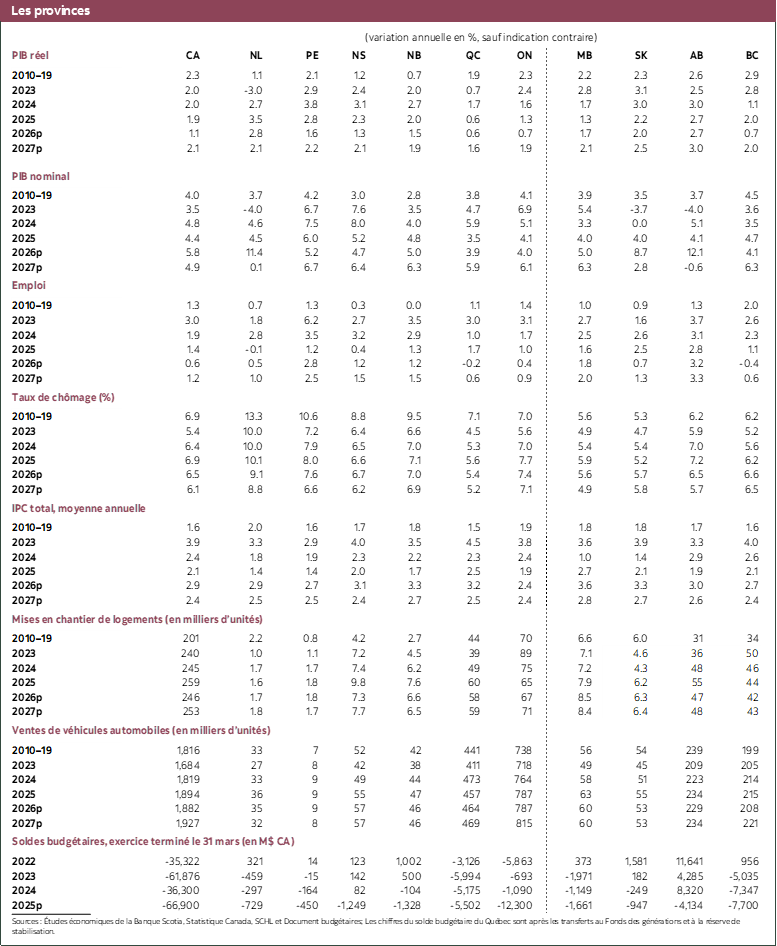
La croissance de l’économie canadienne devrait rester vigoureuse dans le court terme. Nous nous attendons à ce que la croissance du PIB s’établisse à une moyenne de 1,1 % en 2026 avant de s’accélérer à 2,1 % en 2027; toutefois, ces chiffres annuels masquent une dynamique trimestrielle divergente. Le taux de croissance annuelle relativement modeste de 2026 s’explique essentiellement par le ralentissement du début de l’année. Au-delà de cette période de ralentissement, la croissance devrait rester vigoureuse et supérieure au potentiel jusqu’à la fin de l’année avant de perdre peu à peu de la vitesse en 2027. Les dépenses de l’État et l’investissement des entreprises devraient apporter un soutien important à terme (graphique 4); toutefois, les tensions commerciales ravivées devraient peser sur les exportations au deuxième semestre de cette année et au début de 2027.
La hausse des cours des produits de base continuera d’apporter un autre coup de pouce par le truchement des termes de l’échange. En tant qu’exportateur net d’énergie, le Canada compte sur la progression du revenu national quand le prix de ses exportations augmente par rapport au prix de ses importations. La hausse des revenus apportés par l’énergie étaye les résultats bénéficiaires des entreprises, les recettes de l’État et les dépenses en immobilisations, ce qui finit par se répercuter sur l’emploi et sur les revenus des ménages. Ces gains sont masqués en partie par l’effet de la hausse des prix de l’essence sur le pouvoir d’achat; or, l’impact net sur l’activité économique canadienne est positif.
Le programme de transformation économique du gouvernement fédéral devrait aussi constituer une source de croissance plus palpable en 2027. Le coup de pouce initial viendra de la hausse des investissements de l’État, dont les dépenses consacrées aux infrastructures et liées à défense militaire. Au fil du temps, ces investissements devraient aussi favoriser les dépenses en immobilisations privées en améliorant les rendements escomptés sur les nouveaux projets. Nous nous attendons à ce que l’impact produit sur la croissance devienne plus significatif et augmente peu à peu en 2027-2028. Bien que ces mesures soient en définitive appelées à relever la capacité de production du Canada, elles auront pour effet d’accroître la demande dans le court terme lorsque les projets seront lancés, ce qui fera peser une pression supplémentaire sur l’outil de production de l’économie et créera une certaine pression à la hausse sur l’inflation.
La conjoncture du marché du travail a été volatile récemment; elle s’est toutefois généralement améliorée dans les derniers mois. Le taux de chômage s’est replié, et la croissance de l’emploi a repris du mieux par rapport aux faibles résultats constatés au début de l’année. Bien que le marché du travail ne soit pas encore resserré, ces développements cadrent avec le relèvement généralisé de la croissance et de la demande. Les tensions commerciales ravivées sont toujours appelées à peser sur la conjoncture du marché du travail d’ici la fin de cette année, essentiellement en ralentissant l’embauche dans les secteurs exposés aux échanges commerciaux. Toutefois, le soutien apporté par le programme de transformation, les autres initiatives budgétaires et la vigueur de la croissance devraient produire un effet compensatoire important.
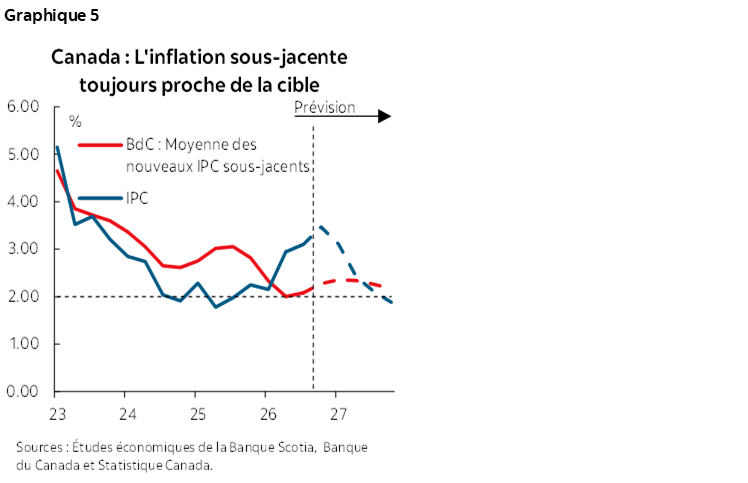
Pour ce qui est de l’inflation, la récente salve de données est encourageante; toutefois, les risques de hausse se sont multipliés. L’IPC total reste élevé, à 3 %; toutefois, l’inflation sous-jacente frôle la cible des 2 %, ce qui laisse entendre que les pressions sous-jacentes sur les prix sont toujours essentiellement maîtrisées (graphique 5). Nous nous attendons à ce que l’inflation de synthèse reste élevée dans le court terme, en raison de la hausse des cours du pétrole. Lorsque les cours du pétrole se normaliseront, ces pressions devraient s’apaiser peu à peu. Il n’empêche que d’importants risques de hausse perdurent. Les tensions géopolitiques devraient continuer de faire monter les cours du pétrole, alors que les prix des producteurs et notre baromètre des pressions exercées sur les coûts sous-jacents continuent de laisser entrevoir d’importants risques à la hausse.1 Nous nous inquiétons vivement des retombées potentielles des prix élevés de l’essence et du carburant diésel sur l’ensemble des coûts de transport et de production, et en définitive sur l’inflation selon l’IPC. Le résultat le plus probable est toujours un retour graduel de l’inflation sur la cible; toutefois, les risques géopolitiques et les pressions chroniques sur les coûts continuent de faire basculer à la hausse la répartition des risques.
Sur cette toile de fond, nous nous attendons à ce que la Banque du Canada commence à normaliser ses taux en décembre. Même si une hausse est envisageable en octobre, il ne s’agit pas de notre scénario de base. L’incertitude qui plane sur la politique commerciale reste élevée, et l’inflation sous-jacente est toujours essentiellement contenue, ce qui donne à la BdC une marge de manœuvre pour attendre des statistiques plus probantes avant d’intervenir. La chronologie des hausses de taux est donc très incertaine; toutefois, l’orientation du parcours est plus claire : puisque la croissance se raffermit et que les risques inflationnistes basculent à la hausse, les taux d’intérêt sont appelés à augmenter cette année. À nos yeux, les risques pour la croissance sont aussi essentiellement équilibrés, ce qui fait d’une révocation progressive des mesures de relance une forme circonspecte de gestion des risques. En particulier, la révocation de certaines mesures de relance permettrait de se prémunir contre un scénario plus dommageable, dans lequel les cours élevés du pétrole alimentent les pressions généralisées sur les prix et commencent à désarrimer les attentes inflationnistes. (Nous invitons le lecteur à consulter le résultat de cette analyse des scénarios en cliquant sur ce lien.) Un basculement dans une posture plus neutre serait donc approprié.
LES RISQUES POUR L’INFLATION SONT ORIENTÉS À LA HAUSSE
- Nouvelle escalade des tensions commerciales. La plus récente escalade augmente à l’évidence les risques de baisse autour de la politique commerciale. En remettant en question la fiabilité et la crédibilité des accords commerciaux projetés avec les États-Unis, le conflit pourrait avoir des incidences plus durables sur la confiance des entreprises, les décisions d’investissement et le prochain examen de l’ACEUM.
- Tensions géopolitiques chroniques et risques de hausse des cours du pétrole. Au Moyen-Orient, les tensions géopolitiques continuent de restreindre l’offre de pétrole. Dans nos prévisions, nous supposons que les tensions s’apaisent et que l’offre reprend peu à peu du mieux; toutefois, il faudra quand même reconstituer les stocks, et on ne peut pas écarter la possibilité d’autres blocages prolongés. Ainsi, les cours du brut restent vulnérables à d’autres augmentations. Ce scénario relèverait l’inflation de synthèse et pourrait nourrir les attentes inflationnistes, ce qui obligerait à mener une intervention monétaire plus vigoureuse.
- La politique monétaire pourrait accentuer la relance. Le gouvernement fédéral et les provinces pourraient adopter cet automne un vaste programme budgétaire pour amortir le choc des tensions commerciales, ce qui viendrait tonifier l’accélération de la croissance en 2027, en plus d’augmenter les pressions inflationnistes et d’amener probablement la BdC à durcir sa politique monétaire. L’initiative des grands projets constitue un autre risque de hausse, surtout s’il déclenche une plus vaste réaction dans l’investissement privé que celle que nous avons prévue dans nos prévisions.
1 Nous avons fait valoir, dans une précédente note, que la multiplication des pressions qui s’exercent sur les coûts sert à amplifier les risques de hausse de l’inflation.
POINT DE MIRE : L’IMPACT MACROECONOMIQUE DES TENSIONS COMMERCIALES RAVIVEES
Le différend commercial le plus récent a éclaté après l’échec des pourparlers bilatéraux et lorsque les États-Unis ont imposé des droits de douane de 50 % sur environ 20 milliards de dollars de biens canadiens. Le Canada a réagi en adoptant des contre-tarifs de riposte à raison d’un dollar pour un dollar sur les biens américains, avec des taux de 15 %, 25 % et 50 % avec effet le 8 septembre. Les mesures américaines ne portent que sur 5 % des exportations du Canada à destination de ce marché; elles sont toutefois notables parce qu’elles frappent des biens qui profitaient auparavant de la protection de l’ACEUM. Le 8 septembre, les États-Unis les ont rehaussés en interdisant au gouvernement fédéral américain d’acheter des produits canadiens. (Pour de plus amples renseignements, veuillez cliquer sur ce lien.)
Dans l’ensemble, les taux tarifaires sont élevés au niveau des produits; toutefois, l’augmentation du taux tarifaire effectif sur les exportations canadiennes à destination des États-Unis est nettement moindre, à 3,5 points de pourcentage environ. Nos simulations laissent entendre que l’impact direct des droits de douane américains réduirait de l’ordre de 0,3 % le niveau du PIB canadien à son pic aux alentours du milieu de 2027, essentiellement en réduisant les exportations. La hausse des prix américains réduit la demande exprimée pour les biens canadiens visés, en obligeant les exportateurs à réduire la production, l’embauche, l’investissement et les achats auprès des fournisseurs canadiens. L’impact national est gérable; toutefois, les conséquences seront nettement plus considérables pour les industries et les collectivités exposées.
La riposte canadienne porte un deuxième coup moindre à l’activité, soit environ 0,1 % du PIB. Les droits de douane sur les importations américaines ont pour effet d’augmenter les coûts pour les ménages et les entreprises, en réduisant le pouvoir d’achat et en pesant sur la consommation et sur l’investissement. Une partie de cet impact devrait s’amoindrir lorsque les acheteurs s’adresseront aux fournisseurs canadiens ou importeront leurs produits d’autres pays. Les recettes douanières sont également recyclées pour appuyer les entreprises éprouvées, ce qui apporte une compensation partielle.
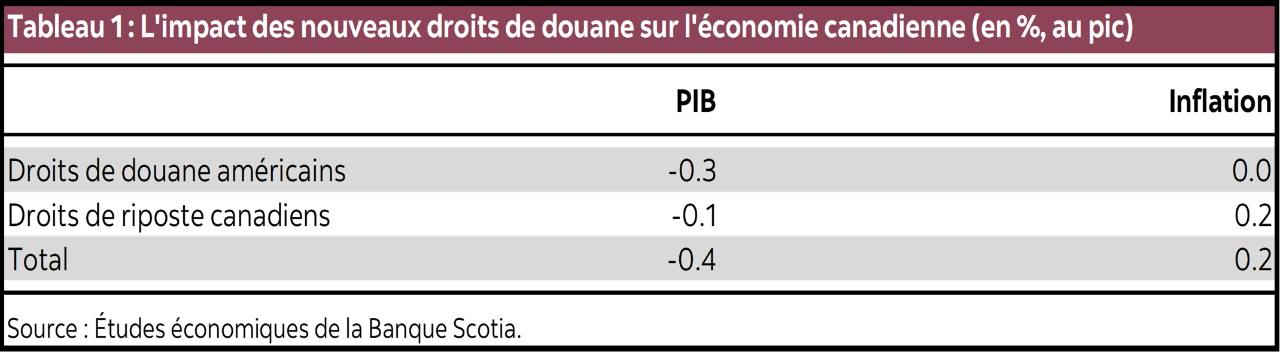
Dans l’ensemble, nous estimons que cette nouvelle vague de droits de douane réduira de l’ordre de 0,4 % le niveau du PIB canadien et haussera l’inflation de 0,1 à 0,2 point de pourcentage (tableau 1). Isolément, cette hausse de l’inflation laisse entrevoir une légère hausse dans le parcours des taux directeurs.
AVIS
Le présent rapport a été préparé par Études économiques Scotia à l’intention des clients de la Banque Scotia. Les opinions, estimations et prévisions qui y sont reproduites sont les nôtres en date des présentes et peuvent être modifiées sans préavis. Les renseignements et opinions que renferme ce rapport sont compilés ou établis à partir de sources jugées fiables; toutefois, nous ne déclarons ni ne garantissons pas, explicitement ou implicitement, qu’ils sont exacts ou complets. La Banque Scotia ainsi que ses dirigeants, administrateurs, partenaires, employés ou sociétés affiliées n’assument aucune responsabilité, de quelque nature que ce soit, en cas de perte directe ou consécutive découlant de la consultation de ce rapport ou de son contenu.
Ces rapports vous sont adressés à titre d’information exclusivement. Le présent rapport ne constitue pas et ne se veut pas une offre de vente ni une invitation à offrir d’acheter des instruments financiers; il ne doit pas non plus être réputé constituer une opinion quant à savoir si vous devriez effectuer un swap ou participer à une stratégie de négociation comportant un swap ou toute autre transaction. L’information reproduite dans ce rapport n’est pas destinée à constituer et ne constitue pas une recommandation de swap ou de stratégie de négociation comportant un swap au sens du Règlement 23.434 de la Commodity Futures Trading Commission des États-Unis et de l’Appendice A de ce règlement. Ce document n’est pas destiné à être adapté à vos besoins individuels ou à votre profil personnel et ne doit pas être considéré comme un « appel à agir » ou une suggestion vous incitant à conclure un swap ou une stratégie de négociation comportant un swap ou toute autre transaction. La Banque Scotia peut participer à des transactions selon des modalités qui ne concordent pas avec les avis exprimés dans ce rapport et peut détenir ou être en train de prendre ou de céder des positions visées dans ce rapport.
La Banque Scotia et ses sociétés affiliées ainsi que tous leurs dirigeants, administrateurs et employés peuvent périodiquement prendre des positions sur des monnaies, intervenir à titre de chefs de file, de cochefs de file ou de preneurs fermes d’un appel public à l’épargne ou agir à titre de mandants ou de placeurs pour des valeurs mobilières ou des produits dérivés, négocier ces valeurs et produits dérivés, en faire l’acquisition, ou agir à titre de teneurs de marché ou de conseillers, de courtiers, de banques d’affaires et/ou de maisons de courtage pour ces valeurs et produits dérivés. La Banque Scotia peut toucher une rémunération dans le cadre de ces interventions. Tous les produits et services de la Banque Scotia sont soumis aux conditions des ententes applicables et des règlements locaux. Les dirigeants, administrateurs et employés de la Banque Scotia et de ses sociétés affiliées peuvent siéger au conseil d’administration de sociétés.
Il se peut que les valeurs mobilières visées dans ce rapport ne conviennent pas à tous les investisseurs. La Banque Scotia recommande aux investisseurs d’évaluer indépendamment les émetteurs et les valeurs mobilières visés dans ce rapport et de faire appel à tous les conseillers qu’ils jugent nécessaire de consulter avant de faire des placements.
Le présent rapport et l’ensemble des renseignements, des opinions et des conclusions qu’il renferme sont protégés par des droits d’auteur. Il est interdit de les reproduire sans que la Banque Scotia donne d’abord expressément son accord par écrit.
MD Marque déposée de La Banque de Nouvelle-Écosse.
La Banque Scotia, de pair avec l’appellation « Services bancaires et marchés mondiaux », est une dénomination commerciale désignant les activités mondiales exercées dans le secteur des services bancaires aux sociétés, des services bancaires de placement et des marchés financiers par La Banque de Nouvelle-Écosse et certaines de ses sociétés affiliées dans les pays où elles sont présentes, dont Scotiabank Europe plc; Scotiabank (Ireland) Designated Activity Company; Scotiabank Inverlat S.A., Institución de Banca Múltiple, Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Casa de Bolsa, S.A. de C.V., Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Derivados S.A. de C.V., lesquelles sont toutes des membres du groupe de la Banque Scotia et des usagers autorisés de la marque Banque Scotia. La Banque de Nouvelle-Écosse est constituée au Canada sous le régime de la responsabilité limitée et ses activités sont autorisées et réglementées par le Bureau du surintendant des institutions financières du Canada. Au Royaume-Uni, les activités de La Banque de Nouvelle-Écosse sont autorisées par la Prudential Regulation Authority et assujetties à la réglementation de la Financial Conduct Authority et à la réglementation limitée de la Prudential Regulation Authority. Nous pouvons fournir sur demande les détails du périmètre de l’application, à La Banque de Nouvelle-Écosse, de la réglementation de la Prudential Regulation Authority du Royaume-Uni. Les activités de Scotiabank Europe plc sont autorisées par la Prudential Regulation Authority et réglementées par la Financial Conduct Authority et la Prudential Regulation Authority du Royaume-Uni.
Les activités de Scotiabank Inverlat, S.A., de Scotia Inverlat Casa de Bolsa, S.A. de C.V., de Grupo Financiero Scotiabank Inverlat et de Scotia Derivados, S.A. de C.V. sont toutes autorisées et réglementées par les autorités financières du Mexique.
Les produits et les services ne sont pas tous offerts dans toutes les administrations. Les services décrits sont offerts dans les administrations dont les lois le permettent.