

- Les Canadiens attendent le deuxième budget du premier ministre Mark Carney, qu’il déposera le 5 novembre.
- De nouvelles dépenses sont déjà engagées. Les nouvelles mesures annoncées depuis la mise à jour du printemps totalisent probablement 63 G$ environ (somme qui ne cesse d’augmenter) sur l’horizon budgétaire. En tête de liste : la mégadéduction pour la productivité de 36 G$ annoncée en septembre (et étalée sur cinq ans), qui permet porte aux deux tiers environ les dépenses en immobilisations déductibles en amont.
- Ce n’est que pure conjecture de notre part, mais nous ne serions pas surpris de prendre connaissance d’une somme globale avoisinant les 80 G$ le jour du dépôt du budget. Les discussions prébudgétaires laissent entrevoir de nouvelles mesures fiscales consacrées à l’écosystème des investissements.
- La résilience économique devrait permettre de compenser partiellement la facture. Nous avons comptabilisé des améliorations budgétaires de l’ordre de 30 G$ sur l’horizon de cinq ans (et une nouvelle somme de ~10 G$ pour l’exercice financier écoulé), le PIB nominal étant cette année appelé à même surpasser le scénario optimiste de la mise à jour du printemps.
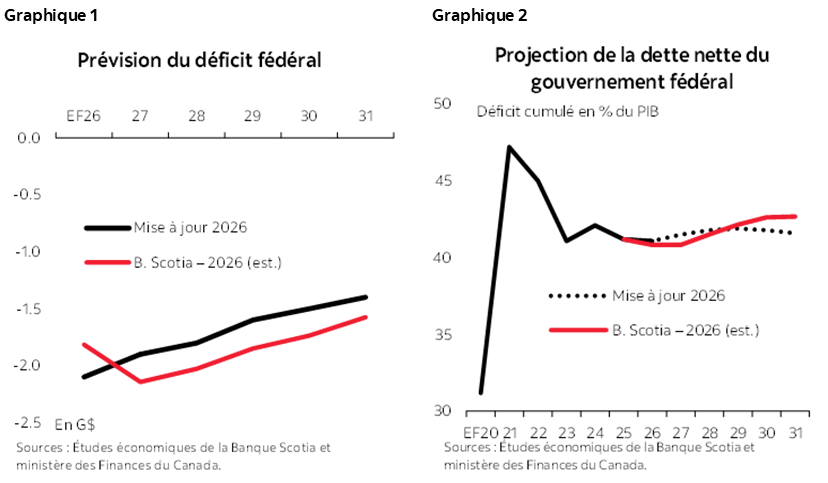
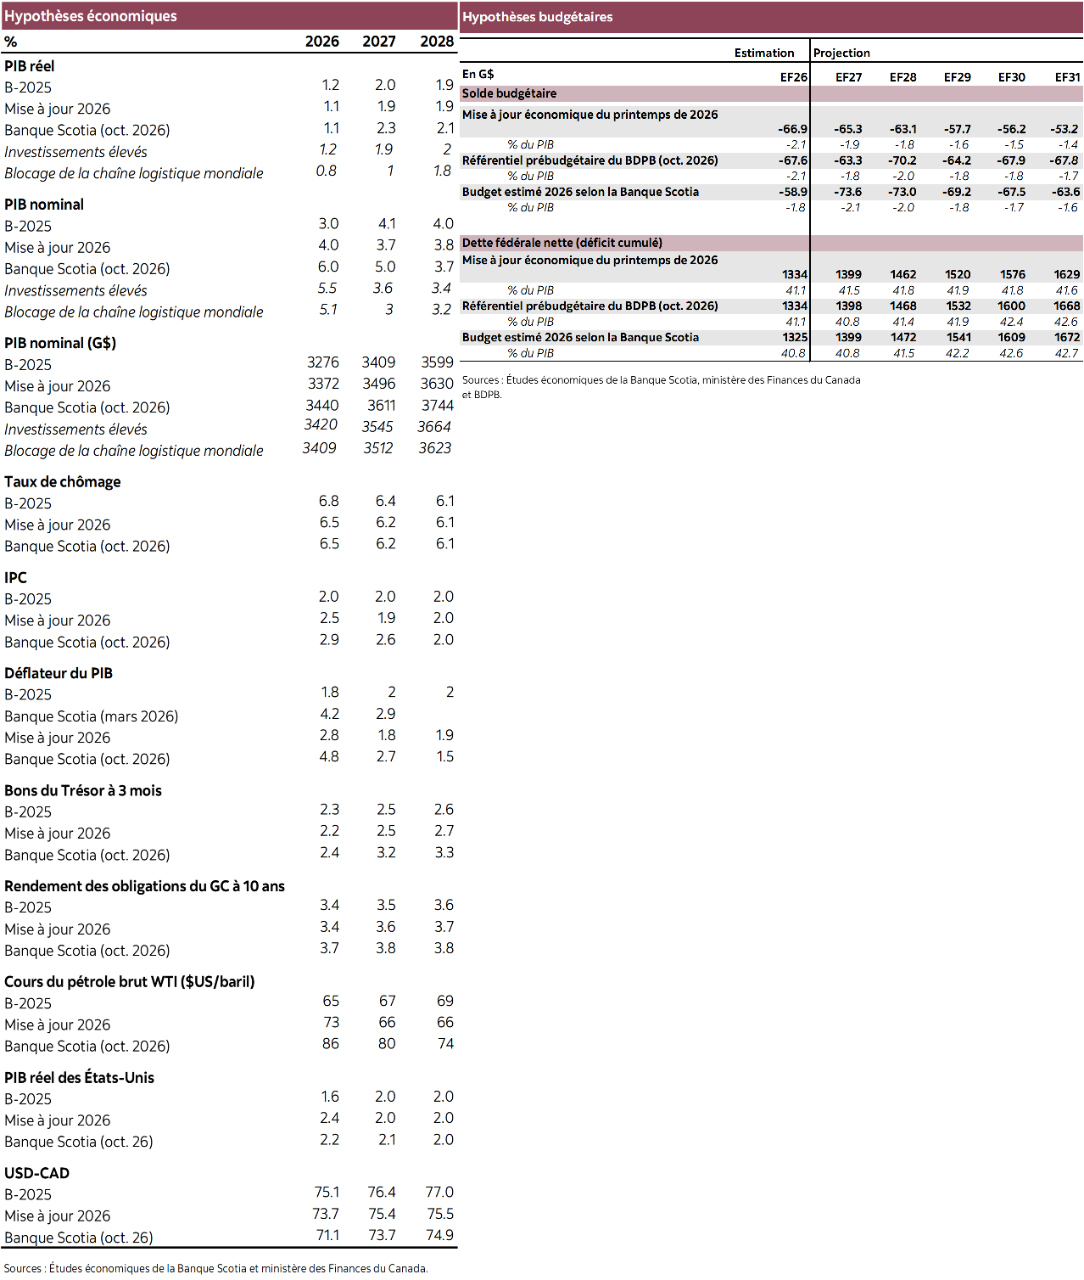
- Le résultat net correspondrait à une légère détérioration des perspectives budgétaires. Les déficits continueraient de se réduire sur l’horizon prévisionnel pour s’inscrire dans une fourchette comprise entre le milieu et le haut de 1 %, alors que la dette se stabiliserait à environ 1 point de pourcentage de plus que la trajectoire du printemps (graphiques 1 et 2).
- Cette impulsion de l’investissement complique le réglage de la politique monétaire à court terme puisque la Ban que du Canada commence à adoucir son discours. La mise en œuvre accroît le risque inflationniste avant même que l’offre augmente, tandis que la hausse des rendements obligataires mondiaux fait souffler de nouveaux vents contraires.
- Les provinces devraient aussi ouvrir leurs carnets de chèques cet automne; l’Ontario ouvre la marche en décidant de s’aligner sur les mesures fédérales permettant de déduire immédiatement les dépenses (évaluées à 8 G$ sur cinq ans), à la veille de sa mise à jour budgétaire du 29 octobre.
- Le risque d’exécution augmente à mesure que se précise la facture budgétaire. Les contraintes de la réalité limitent la rapidité avec laquelle le Canada peut augmenter sa capacité de production; il est donc primordial de prendre des mesures crédibles pour corriger ces contraintes. La démonstration d’une mise en œuvre concertée et rigoureuse renforcerait la confiance des investisseurs dans la capacité du pays à transformer ses engagements budgétaires en gains économiques durables.
- Le dépôt du budget ne permettra pas de trancher la question du plaidoyer du Canada pour les investissements. L’accueil réservé initialement à ce budget pourrait très bien être éclipsé par la conjoncture mondiale – dont les répercussions des élections de mi-mandat aux États-Unis, qui auront lieu deux jours plus tôt à peine.
- Si les risques sont substantiels, les coûts de l’inertie le sont tout autant. L’impératif est désormais de consolider la confiance grâce à des résultats durables.
DEUXIÈME ACTE
Le ministre fédéral des Finances, François-Philippe Champagne, déposera son deuxième budget le 5 novembre. Ce budget sera une fois de plus présenté dans un environnement d’incertitude chronique, qui ne fait que renforcer le plaidoyer pour le programme gouvernemental mené par les investissements. Le gouvernement Carney s’apprête à déposer ce budget, fort d’une solide majorité, d’un mandat toujours vigoure ux et d’une perspective de plus de deux années devant lui.
Le plan de mille milliards de dollars – établi à l’origine dans le budget 2025 – continue de prendre de la vitesse depuis la mise à jour du 28 avril. Le gouvernement a pris des mesures énergiques pour mobiliser les investissements, notamment en adoptant, le mois dernier, des dispositions permettant de déduire immédiatement les dépenses en immobilisations à hauteur des deux tiers, mesure évaluée à 36 G$ sur cinq ans. L’intensification des investissements de l’État s’exprime déjà dans les statistiques. Les marchés en prennent acte – non seulement dans les flux des portefeuilles, mais aussi, de plus en plus, dans le courant des investissements directs étrangers (IDE).
Le paysage des investissements évolue lui aussi rapidement. Selon les données de l’Institut Scotia pour la croissance, un inventaire national des projets potentiels surpasse nettement le millier de milliards de dollars et continue de croître. Les approbations de projets semblent s’accélérer et devraient connaître un nouvel élan grâce au projet de loi récemment déposé. Le projet de loi C-39, qui devrait être adopté, vise à instituer un engagement supplémentaire d’une année dans la structure-cadre établie l’an dernier sur le thème « un projet, une évaluation ».
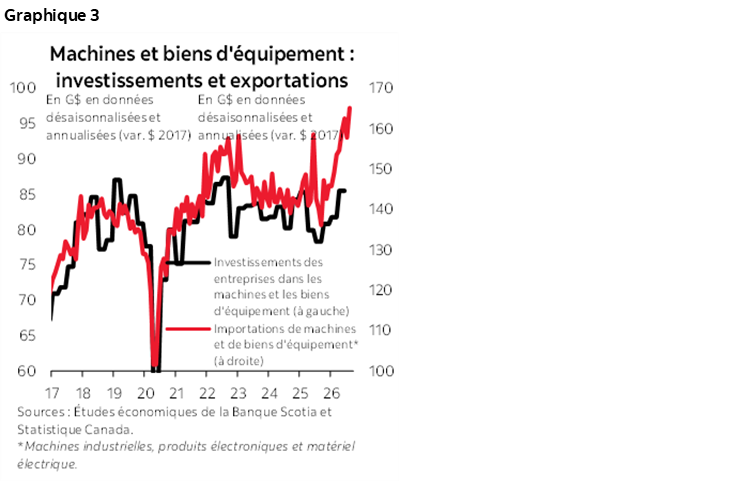
Pour ce qui est des investissements privés, les gains durables se font attendre dans les données objectives; toutefois, les premiers signes sont positifs. D’après l’Enquête sur les perspectives des entreprises de la Banque du Canada, les investissements infrastructurels se raffermissent dans les résultats qui précèdent les récentes mesures incitatives aux investissements. Dans le même temps, les données des comptes nationaux du deuxième trimestre font état d’un relèvement de 9,5 % sur un trimestre (en données désaisonnalisées et annualisées) des investissements des entreprises, alors que la progression plus récente des importations liées aux investissements permet de croire à des gains soutenus à terme (graphique 3).
On s’attend largement à ce que le budget 2026 s’inscrive dans le prolongement de l’approche adoptée par le gouvernement actuel dans l’activisme capitalistique mis à l’épreuve par le marché. Plus précisément, ce nouveau plan budgétaire devrait conjuguer des mesures budgétaires plus nombreuses avec un nouveau déploiement bilanciel, selon le grand objectif qui consiste à stimuler les investissements privés, mais à un rythme mesuré qui préserve la confiance des investisseurs.
À TOUT PRIX
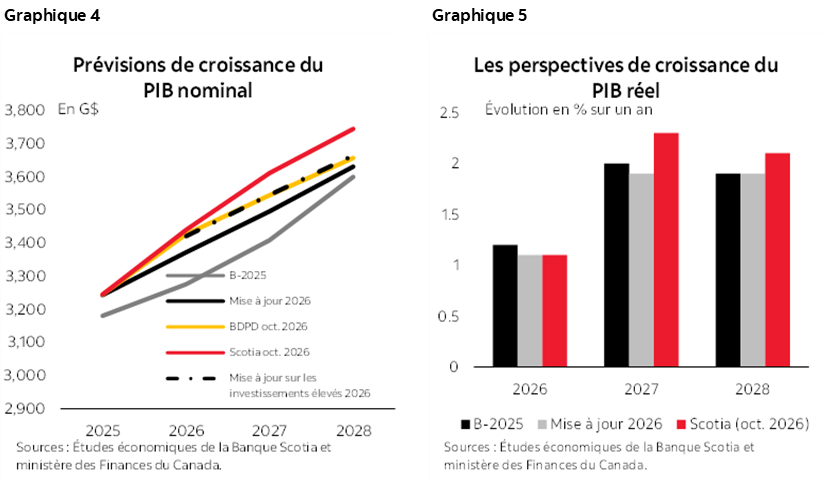
La résilience de l’économie crée des assises plus solides pour le budget. Selon les prévisions des Études économiques de la Banque Scotia, le PIB nominal pourrait, rien que cette année, surpasser de 68 G$ (soit 2 % du PIB) les hypothèses de la mise à jour d’avril – et d’environ 115 G$ d’ici 2028. Ce résultat dépasserait même le scénario de l’accroissement des investissements établi par le gouvernement au printemps dernier. La dynamisation des termes de l’échange liée à la guerre en Iran explique l’essentiel de ce gain à l’heure où le PIB réel n’évolue que légèrement au-dessus du référentiel d’avril – malgré l’escalade de la guerre commerciale dans l’intervalle (graphiques 4 et 5).
Il est improbable que le budget transpose intégralement, dans l’immédiat, ses vents favorables qui soufflent sur l’économie. La moyenne du secteur privé qui sous-tend s on référentiel intégrera probablement une marge de prudence considérable, ce qui est conforme à l’évaluation prébudgétaire conservatrice du Bureau de la directrice parlementaire du budget (BDPB). Même en écartant une partie de l’impulsion conjoncturelle, la manne budgétaire pourrait atteindre environ 30 G$ sur l’horizon budgétaire (EF 2027-2031), auxquels pourraient s’ajouter ~10 G$ dans l’EF 2026, à la clôture des comptes. Ces gains seraient issus des recettes liées à la hausse des salaires, des résultats bénéficiaires des entreprises et des dépenses, augmentées par la flambée des cours du pétrole. La mise à jour du printemps situait à environ 2 G$ par an la hausse nette des recettes pour chaque tranche de 10 % de la progression soutenue des cours du pétrole, ce qui permet de croire à de nouvelles hausses des recettes budgétaires dans les prochaines mises à jour.
Le budget 2026 devrait renforcer nos prévisions de croissance déjà constructives. Nos prévisions tiennent compte d’un relèvement de 0,3 % du niveau du PIB à moyen terme, grâce à la mégadéduction pour la productivité de 36 G$ annoncée en amont du budget, ce qui vient s’ajouter au gain d’environ 0,5 % pris en compte dans l’exercice financier écoulé dans le cadre du plan de mille milliards de dollars (cf. l’encadré 1 à la fin). Compte tenu de la dynamique considérable portée par les politiques et déjà prise en compte, la barre est haute pour de nouvelles hausses à court terme. Pour franchir cette barre, il faudrait constater une accélération de la réalisation, limiter l’effet de déperdition attribuable aux importations et alléger les contraintes de l’exécution pour étayer l’accélération attendue dans les investissements.
Pourtant, nous nous attendons à de nouvelles mesures fiscales lors du dépôt du budget (ou dans les annonces qui vont le précéder). Le ministre des Finances a laissé entendre qu’il s’agirait de rajustements fiscaux concrets plutôt que d’une vaste réforme. Les discussions prébudgétaires font état de mesures d’incitation potentielles liées aux gains en capital pour les entreprises canadiennes en démarrage, d’une réduction des taux d’imposition pour les revenus élevés afin d’attirer et de fidéliser les entrepreneurs au pays, ainsi que d’exonérations de gains en capital sur les biens immobiliers vendus à des organismes fournis seurs de logements agréés. Ces mesures pourraient fortifier l’écosystème des investissements en offrant des leviers de croissance importants, même si leurs effets multiplicateurs à court terme, pris isolément, risquent d’être modestes. (Il se peut aussi que ces mesures soient assorties d’une volonté d’examen des dépenses fiscales afin de répondre aux invitations de plus en plus nombreuses à mener une refonte plus vaste. Toutefois, le budget qui sera déposé sera probablement avare de détails.)
Nous nous attendons à de nouvelles mesures de relance limitées à court terme pour les ménages. Les pressions sur le coût de la vie entraînées par la guerre monopolisent toujours solidement l’attention portée à l’abordabilité. Toutefois, le gouvernement est déjà en train de déployer d’importants programmes d’aide. En septembre, il a prorogé jusqu’à l’an prochain l’échéance de l’allégement de la taxe fédérale sur les carburants, au coût de 2,9 G$. Environ 10 G$ supplémentaires, annoncés depuis avril – notamment les suppléments consacrés au financement des garderies, ainsi que les coûts de la stratégie alimentaire et de rénovation énergétique des logements – seront probablement mis de l’avant dans le chapitre du budget consacré à l’abordabilité. Ces mesures viennent s’ajouter à l’Allocation cana dienne pour l’épicerie et les besoins essentiels du printemps dernier, qui s’est enrichie d’un financement complémentaire ponctuel en juillet, ainsi que d’une indexation annuelle de 25 % sur l’horizon prévisionnel.
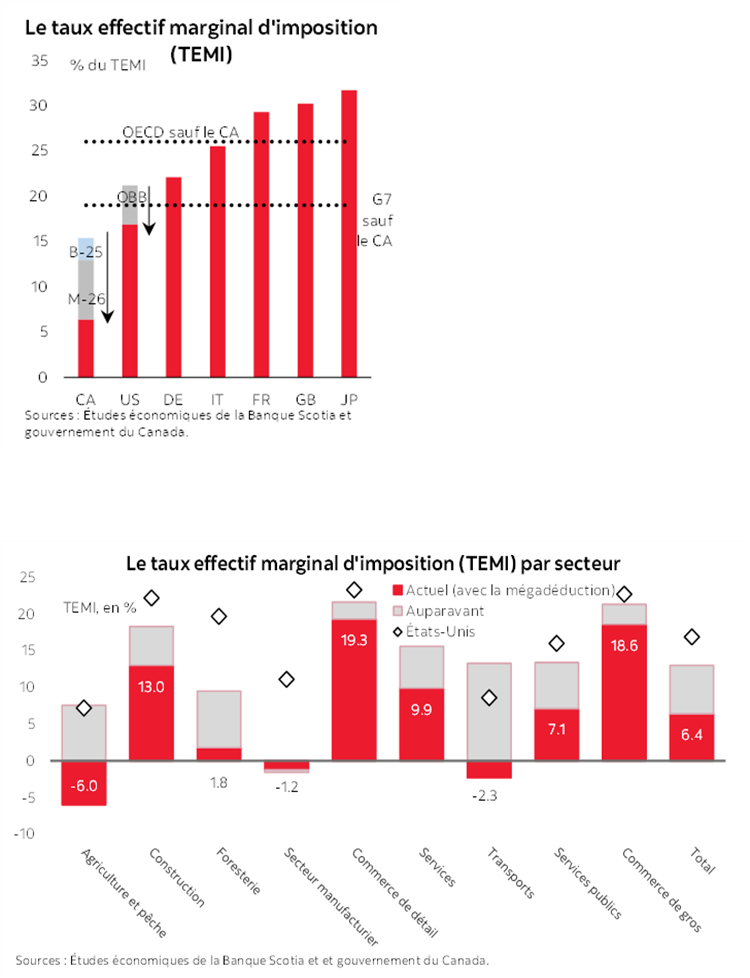
Dans l’ensemble, le budget devrait renforcer le durcissement du discours de la Banque du Canada que nous entrevoyons. Si le programme d’investissements est censé accroître l’offre à terme, sa mise en œuvre pourrait, dans le court terme, attiser les pressions inflationnistes, d’autant plus que les dépenses sont appelées à augmenter dans tous les ordres de gouvernement. À la veille de sa mise à jour budgétaire du 29 octobre, le gouvernement de l’Ontario a déjà abattu ses cartes : cette province compte s’aligner sur les mesures de dépenses immédiates élargies d’Ottawa au coût de 8 G$ sur cinq ans, ce qui ramènerait à 3,6 % le taux effectif marginal d’imposition (TEMI). Que les autres provinces aient prévu ou non de lui emboîter le pas, la pression est désormais bien réelle.
La banque centrale a entamé son cycle de durcissement le 28 octobre en haussant ses taux de 25 points de base. Puisque les capacités inutilisées dans l’économie se résorbent rapidement et parce qu’il n’y a pas d’issue en vue pour la guerre, nous nous attendons à de nouvelles hausses de 75 points de base sur les prochains trimestres. En tenant compte de la possibilité d’un pacte commercial, cette prévision sur les taux commence à paraître réservée.
CHIFFRES D’AFFAIRES ET RÉSULTATS NETS
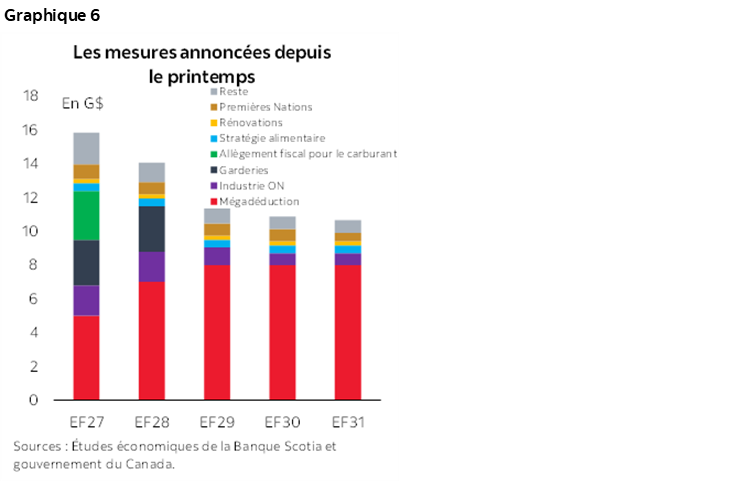
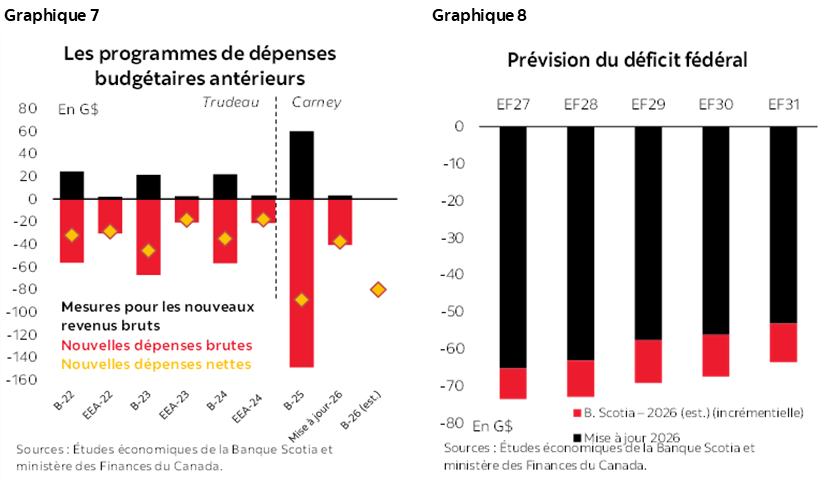
Le résultat de synthèse des dépenses pourrait paraître substantiel. Les communiqués de presse publiés depuis avril dernier font état de dépenses de l’ordre de 110 G$, qui portent sur l’allégement des droits de douane, les incitatifs d’investissements, les transferts de logements et d’infrastructures, les investissements dans les Premières Nations, les grands marchés publics – soit aussi bien les brise-glaces que les wagons ou les drones – ainsi que le financement des projets transformateurs. Or, nous estimons qu’environ la moitié seulement (~63 G$) donnerait lieu à un surcoût budgétaire (graphique 6). Le solde a probablement déjà été provisionné ou pourrait être capitalisé par l’entremise d’entités existantes (ou planifiées).
Nous ne serions pas surpris de constater que le jour du dépôt du budget, ce surcoût budgétaire soit d’environ 80 G$. Il s’agit d’une hypothèse hautement spéculative, qui ne s’écarte toutefois pas de la voie tracée par le gouvernement (graphique 7). Après avoir soldé notre estimation de 30 G$ dans les améliorations budgétaires, un budget de cette envergure alourdirait d’environ 50 G$ les déficits cumulatifs d’ici l’exercice financier 2031, en tenant compte de l’augmentation des charges liées à la dette (graphique 8). (Le budget pourrait aussi apporter d’autres précisions sur les engagements existants, dont le plan de dépenses de la défense, la mise en œuvre du fonds d’investissements souverain ainsi que les nouvelles cibles migratoires.) (Cf. l’encadré 2 à la fin.)
Selon ces hypothèses, la trajectoire budgétaire se détériorerait à peine. Un sur croît du PIB nominal permettrait d’absorber les dépenses déficitaires supplémentaires. La mise à jour du printemps prévoyait que le déficit budgétaire se réduirait pour passer de 2,1 % du PIB dans l’EF 26 à 1,4 % d’ici à l’EF 2031. Nos hypothèses renchériraient d’environ 20 points de base ce profil sur l’horizon pr évisionnel. Ainsi, le ratio de la dette se stabiliserait à environ un point de pourcentage de plus sur l’horizon (~42,5 % du PIB), même si le point de départ était inférieur à celui du printemps. (Le parcours de la dette suivrait essentiellement la trajectoire de la mise à jour budgétaire selon les hypothèses de croissance de la Banque Scotia; toutefois, nous utilisons le parcours du PIB nominal du BDPB pour le dénominateur, puisque nous nous attendons à ce que ce parcours rende probablement compte du consensus budgétaire.) Nous invitons le lecteur à consulter les tableaux à la fin.
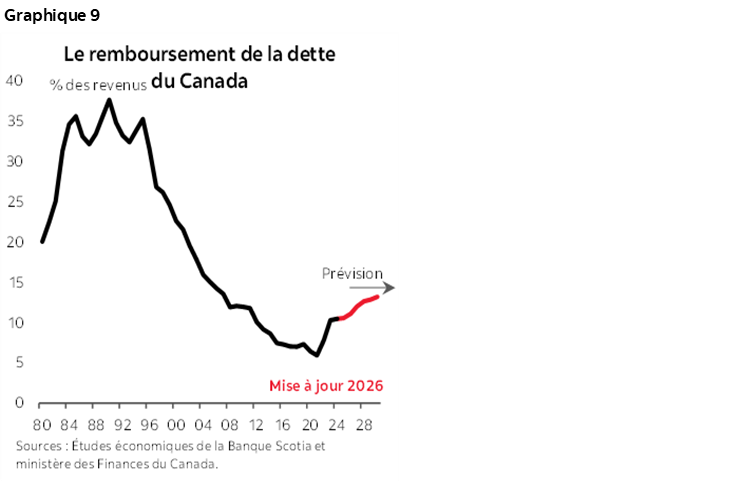
Un encours de la dette plus substantiel et la hausse du loyer de l’argent feraient monter le remboursement de la dette au-delà de la trajectoire du printemps. Notre hypothèse d’un rendement des obligations du gouvernement du Canada à 10 ans supérieur d’environ 20 points de base au profil d’avril, au moins dans les deux prochaines années, pourrait augmenter d’environ 3 G$ les charges d’intérêts sur l’horizon de cinq ans. Le mouvement observé plus tôt dans ce mois vers les 4 %, dans un contexte de vente massive d’obligations à l’échelle mondiale, fait basculer les risques à la hausse. Le remboursement de la dette se maintient à un niveau statistiquement faible en pourcentage des recettes; il a toutefois tendance à augmenter (graphique 9). Une plus forte croissance pourrait alléger la dette dans le moyen terme; or, s’en remettre à cette hypothèse expose le plan à de nouvelles pressions à court terme sur les marchés des obligations souveraines, dans une période qui pourrait se révéler volatile.
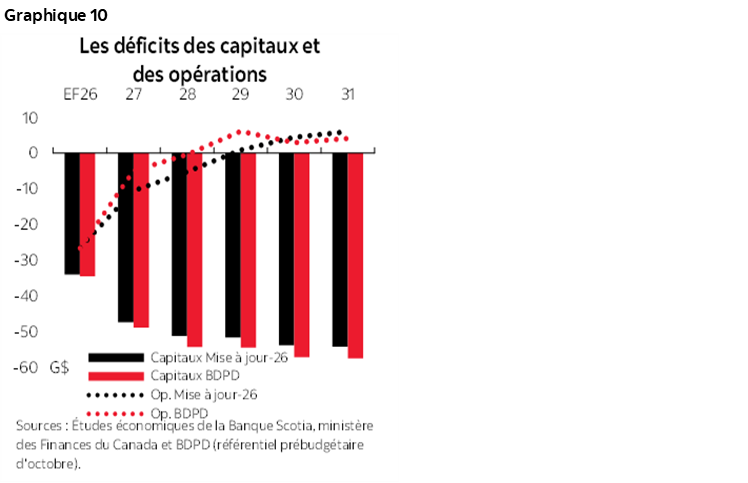
Nous nous attendons à ce que la plupart des nouvelles dépenses budgétaires se situent dans le volet des investissements du nouveau cadre budgétaire du gouvernement. Ce cadre, introduit dans le budget 2025, fait la distinction entre les dépenses de fonctionnement et les investissements dans les infrastructures, définis au sens large comme les dépenses qui étayent la formation du capital. Le gouvernement s’attend aujourd’hui à équilibrer son compte d’exploitation un an avant son objectif initial fixé pour l’EF 2029, ce qui correspond à la récente évaluation du BDPB (graphique 10). Bien que le BDPB ait remis en question la manière dont est établie la distinction entre les dépenses de fonctionnement et les dépenses en infrastructures, la pérennisation du stock de capital national constituera le véritable test.
Le déficit final de l’EF 2026 pourrait également monopoliser les grands titres, même si l’exercice financier a pris fin il y a sept mois. Les Comptes publics, attendus aux alentours de la date du dépôt du budget, pourraient situer le déficit budgétaire final entre les 55,3 G$ indiqués dans la Revue financière de la fin de l’exercice et l’estimation de 66,9 G$ d’avril. S elon nos estimations les plus justes, ce déficit devrait se situer à mi-chemin entre ces deux chiffres; toutefois, des impératifs non budgétaires plus massifs pourraient absorber ce solde, puisque l’émission d’obligations paraît généralement conforme au plan de remboursement de la dette du printemps dernier. (Peut-être s’agit-il d’une provision destinée à la nouvelle Banque de la défense, de la sécurité et de la résilience?)
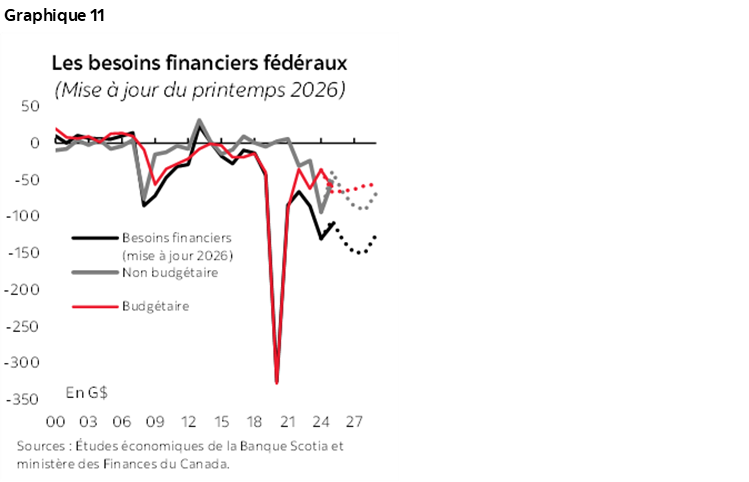
Les besoins en emprunts devraient dépasser largement le déficit. Le BDPB prévoit que les emprunts seront nettement supérieurs aux déficits cumulatifs sur l’horizon prévisionnel, ce qui tient aussi compte des prêts consentis aux sociétés d’État, des autres opérations d’acquisition d’actifs financiers et des dépenses en immobilisations. Les actifs financiers doivent être financés; or, ils ne donnent généralement pas lieu à des dépenses immédiates. Les achats d’immobilisations comme le matériel militaire réclament aussi des sorties de fonds avant que leurs coûts se répercutent sur le déficit par le truchement de leur amortissement sur leur durée utile. La mise à jour du printemps prévoyait 377 G$ pour les besoins en financement non budgétaires jusqu’à l’EF 2031 (graphique 11). Dans l’ensemble, nous estimons que ce chiffre augmentera.
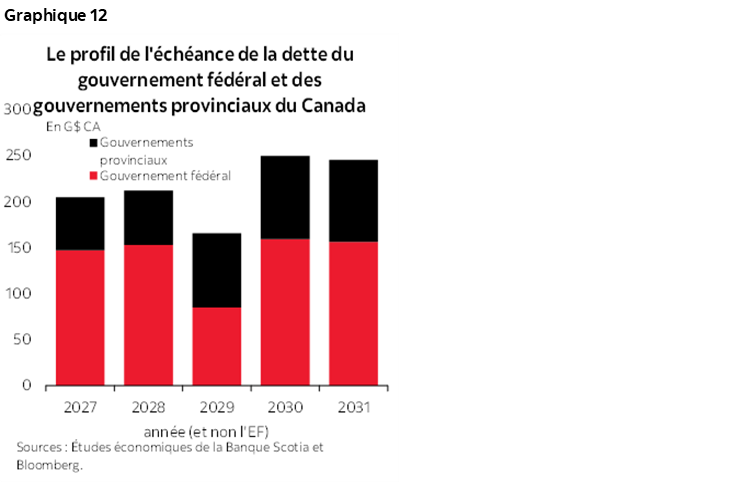
Une légère détérioration des ratios de déficits pourrait donc sous-comptabiliser les coûts du financement à terme. Des déficits un peu plus considérables, des besoins non budgétaires probablement plus élevés et les titres de dette arrivant à échéance devront tous être financés sur des marchés obligataires souverains volatils. Le budget 2026 devrait actualiser le plan d’émission d’obligations pour l’EF 2027 (estimé à 298 G$ en avril dernier), tout en établissant le plan d’emprunt pour l’EF 2028. Les besoins en refinancement devraient rester élevés dans les prochains exercices financiers (graphique 12).
À SURVEILLER ATTENTIVEMENT
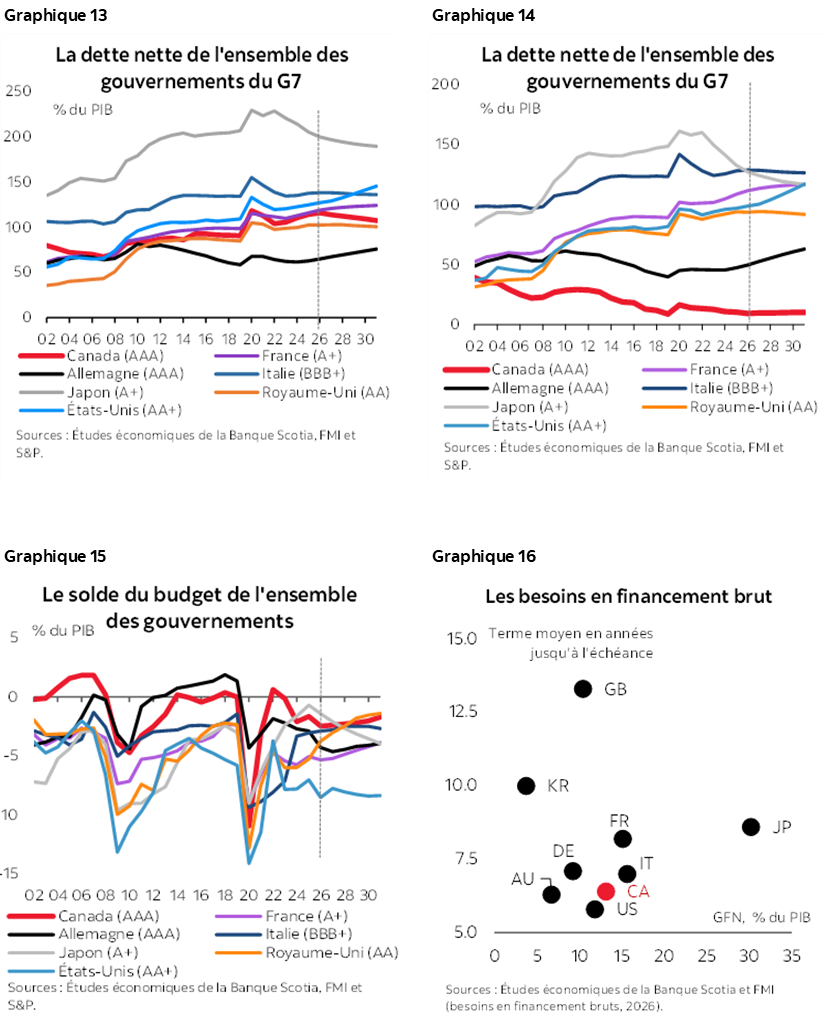
Les fondamentaux budgétaires du Canada gardent leur vigueur relative. Les baromètres de sa dette et de son déficit – au niveau fédéral et dans les administrations publiques – soutiennent favorablement la comparaison avec ceux de ses homologues du G7, alors que sa position d’ exportateur net d’énergie lui offre une certaine protection contre les chocs liés à la guerre. La structure de sa dette se situe au milieu du peloton tant du point de vue des échéances moyennes que des besoins en financement brut cette année (graphiques 13 à 16). La croissance devrait surpasser les coûts réels d’emprunt, qui s’établissent à environ 1 %, à partir du prochain exercice financier – ce qui constitue un contrepoids utile aux pressions qui pèsent sur la dette, à l’heure où certains pays du G7 sont aux prises avec les calculs plus difficiles de la léthargie de la croissance, des lourds déficits et des rendements à la hausse.
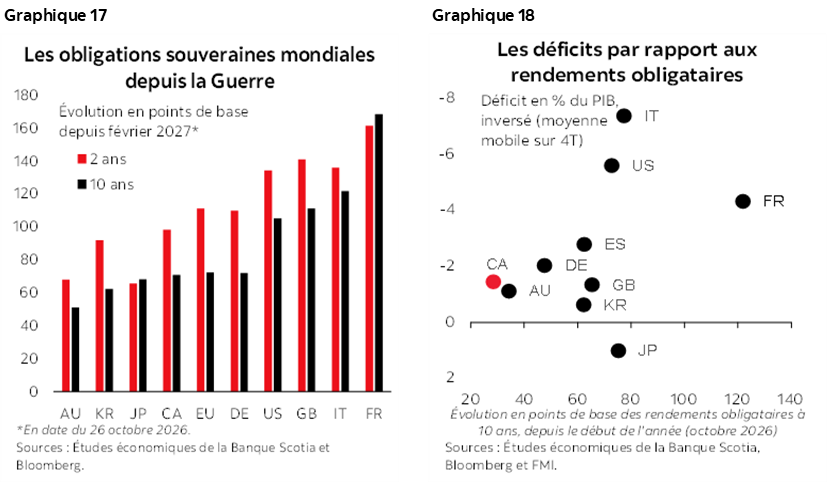
Ces forces pourraient être fragilisées par la volatilité accrue des marchés et par l’incertitude politique. L’incertitude commerciale, de concert avec le risque d’exécution, pèse sur l’avantage relatif du Canada, tandis que les émissions obligataires massives et le risque d’inflation chronique l’exposent à une réévaluation plus générale – jusqu’à présent plus modérée au Canada (graphiques 17 et 18). Les actifs des régimes de retraite publics renforcent la situation de sa dette nette, mais ne permettent guère d’amoindrir les pressions du financement à court terme en période de tension. Le Canada ne peut pas non plus compter sur la demande de valeurs refuges.
ENCADRÉ 1 : LA MÉGADÉDUCTION POUR LA PRODUCTIVITÉ DU CANADA OFFRE PLUS DE POTENTIEL – ET COMPORTE PLUS DE RISQUES
ENCADRÉ 2 : AUTRES DOSSIERS CLÉS À SURVEILLER
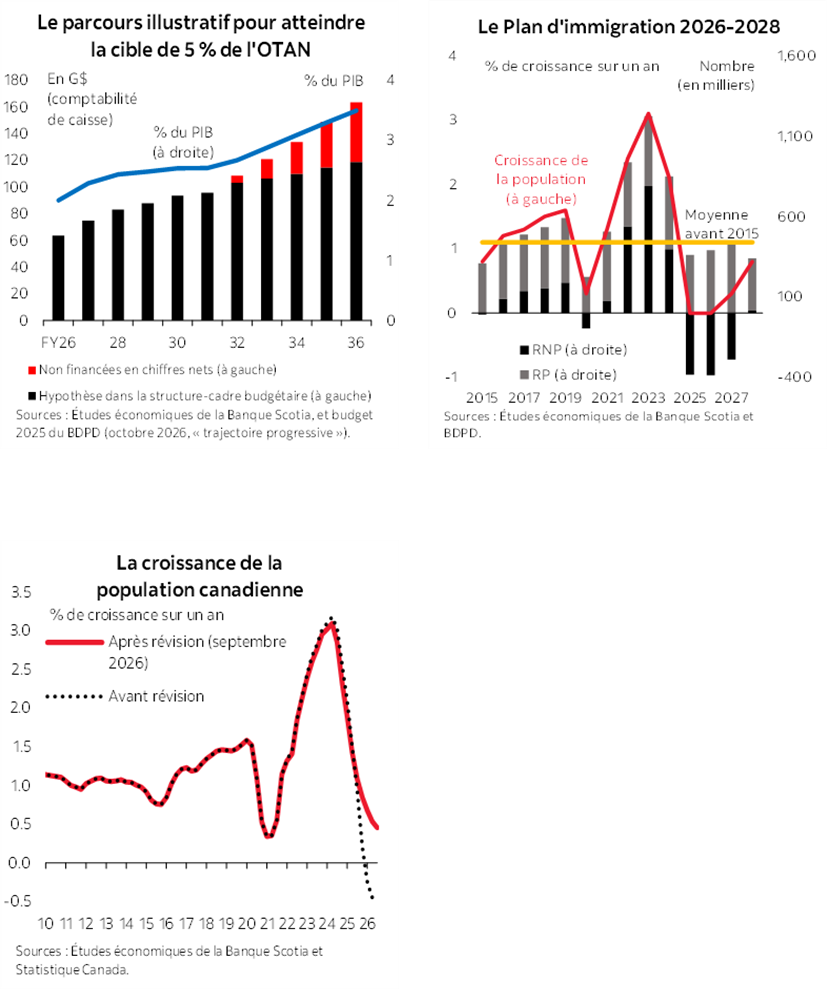
Un nouveau plan budgétaire de défense pourrait être déposé cet automne. Bien qu’Ottawa ait annoncé des engagements substantiels dans les 18 derniers mois, le parcours du financement est toujours aussi difficile à évaluer, puisque des questions subsistent quant à la distinction entre les engagements nouveaux et les engagements incrémentiels, entre les dépenses en immobilisations et les dépenses d’exploitation, de même qu’entre la chronologie et le traitement budgétaire des coûts correspondants. Le gouvernement a déclaré que les dispositions actuelles porteraient les dépenses directes de défense à environ 2,5 % du PIB d’ici 2030, alors que le Canada consacre déjà environ 1,5 % à la sécurité, ce qui donne un écart d’un point de pourcentage par rapport à l’objectif de 5 % fixé par l’OTAN. L’échéancier d’une décennie devrait faire en sorte que la plus grande partie de ce surcoût budgétaire se situera au-delà du cadre budgétaire quinquennal; toutefois, un plan budgétaire détaillé viendrait crédibiliser les ambitions du Canada.
Le Fonds pour un Canada fort est un autre dossier essentiel à surveiller. La mise à jour du printemps proposait ce fonds d’investissement d’intérêt national de 25 G$, ce qui permettrait de prendre des participations financières dans des projets d’envergure nationale tout en offrant aux Canadiens la possibilité d’investir aux côtés de l’État. À l’issue des consultations menées durant l’été, le budget 2026 pourrait apporter plus de précisions sur la gouvernance, sur le déploiement des capitaux et sur le rôle du Fonds dans le paysage financier fédéral. La question de la composition ultime des actifs est toujours sans réponse, notamment quant aux moyens grâce auxquels le recyclage des actifs (surtout les aéroports) pourrait permettre d’alimenter le Fonds, à l’heure où Ottawa tâche de rationaliser et de mieux concerter ses fonds d’investissements.
Le plan migratoire est un autre dossier à surveiller. Ce plan triennal, qui faisait partie du budget de l’exercice financier précédent, visait à ralentir la croissance de la population grâce à différents leviers, notamment en donnant aux résidents temporaires déjà présents au Canada le statut de résidents permanents. Les récentes révisions méthodologiques expliquent que le gouvernement n’atteigne pas son objectif de réduction du nombre de résidents temporaires. Or, les marchés du travail font preuve de résilience, tandis que les pénuries de travailleurs qualifiés devraient s’accentuer à mesure que les projets d’investissements progressent. Le gouvernement estimait l’an dernier que le Canada pourrait être aux prises avec une pénurie de 1,4 million de travailleurs dans les métiers spécialisés dans la prochaine dizaine d’années. Pour mettre ce chiffre en perspective, les mesures phares de la mise à jour du printemps dernier visaient à former de 80 000 à 100 000 nouveaux travailleurs spécialisés dans les cinq prochaines années. Au début d’octobre, le ministre de l’Immigration a annoncé de légères modifications destinées à accélérer la fidélisation des travailleurs hautement spécialisés, ce qui est toujours insuffisant pour corriger le déficit potentiel. Dans l’ensemble, nous nous attendons à un changement de ton, voire de chiffres, en faveur d’un plan migratoire axé sur la croissance – ou, selon les mots du premier ministre, à une « augmentation contrôlée » ainsi qu’à des parcours plus ciblés pour les immigrants les plus recherchés.
AVIS
Le présent rapport a été préparé par Études économiques Scotia à l’intention des clients de la Banque Scotia. Les opinions, estimations et prévisions qui y sont reproduites sont les nôtres en date des présentes et peuvent être modifiées sans préavis. Les renseignements et opinions que renferme ce rapport sont compilés ou établis à partir de sources jugées fiables; toutefois, nous ne déclarons ni ne garantissons pas, explicitement ou implicitement, qu’ils sont exacts ou complets. La Banque Scotia ainsi que ses dirigeants, administrateurs, partenaires, employés ou sociétés affiliées n’assument aucune responsabilité, de quelque nature que ce soit, en cas de perte directe ou consécutive découlant de la consultation de ce rapport ou de son contenu.
Ces rapports vous sont adressés à titre d’information exclusivement. Le présent rapport ne constitue pas et ne se veut pas une offre de vente ni une invitation à offrir d’acheter des instruments financiers; il ne doit pas non plus être réputé constituer une opinion quant à savoir si vous devriez effectuer un swap ou participer à une stratégie de négociation comportant un swap ou toute autre transaction. L’information reproduite dans ce rapport n’est pas destinée à constituer et ne constitue pas une recommandation de swap ou de stratégie de négociation comportant un swap au sens du Règlement 23.434 de la Commodity Futures Trading Commission des États-Unis et de l’Appendice A de ce règlement. Ce document n’est pas destiné à être adapté à vos besoins individuels ou à votre profil personnel et ne doit pas être considéré comme un « appel à agir » ou une suggestion vous incitant à conclure un swap ou une stratégie de négociation comportant un swap ou toute autre transaction. La Banque Scotia peut participer à des transactions selon des modalités qui ne concordent pas avec les avis exprimés dans ce rapport et peut détenir ou être en train de prendre ou de céder des positions visées dans ce rapport.
La Banque Scotia et ses sociétés affiliées ainsi que tous leurs dirigeants, administrateurs et employés peuvent périodiquement prendre des positions sur des monnaies, intervenir à titre de chefs de file, de cochefs de file ou de preneurs fermes d’un appel public à l’épargne ou agir à titre de mandants ou de placeurs pour des valeurs mobilières ou des produits dérivés, négocier ces valeurs et produits dérivés, en faire l’acquisition, ou agir à titre de teneurs de marché ou de conseillers, de courtiers, de banques d’affaires et/ou de maisons de courtage pour ces valeurs et produits dérivés. La Banque Scotia peut toucher une rémunération dans le cadre de ces interventions. Tous les produits et services de la Banque Scotia sont soumis aux conditions des ententes applicables et des règlements locaux. Les dirigeants, administrateurs et employés de la Banque Scotia et de ses sociétés affiliées peuvent siéger au conseil d’administration de sociétés.
Il se peut que les valeurs mobilières visées dans ce rapport ne conviennent pas à tous les investisseurs. La Banque Scotia recommande aux investisseurs d’évaluer indépendamment les émetteurs et les valeurs mobilières visés dans ce rapport et de faire appel à tous les conseillers qu’ils jugent nécessaire de consulter avant de faire des placements.
Le présent rapport et l’ensemble des renseignements, des opinions et des conclusions qu’il renferme sont protégés par des droits d’auteur. Il est interdit de les reproduire sans que la Banque Scotia donne d’abord expressément son accord par écrit.
MD Marque déposée de La Banque de Nouvelle-Écosse.
La Banque Scotia, de pair avec l’appellation « Services bancaires et marchés mondiaux », est une dénomination commerciale désignant les activités mondiales exercées dans le secteur des services bancaires aux sociétés, des services bancaires de placement et des marchés financiers par La Banque de Nouvelle-Écosse et certaines de ses sociétés affiliées dans les pays où elles sont présentes, dont Scotiabank Europe plc; Scotiabank (Ireland) Designated Activity Company; Scotiabank Inverlat S.A., Institución de Banca Múltiple, Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Casa de Bolsa, S.A. de C.V., Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Derivados S.A. de C.V., lesquelles sont toutes des membres du groupe de la Banque Scotia et des usagers autorisés de la marque Banque Scotia. La Banque de Nouvelle-Écosse est constituée au Canada sous le régime de la responsabilité limitée et ses activités sont autorisées et réglementées par le Bureau du surintendant des institutions financières du Canada. Au Royaume-Uni, les activités de La Banque de Nouvelle-Écosse sont autorisées par la Prudential Regulation Authority et assujetties à la réglementation de la Financial Conduct Authority et à la réglementation limitée de la Prudential Regulation Authority. Nous pouvons fournir sur demande les détails du périmètre de l’application, à La Banque de Nouvelle-Écosse, de la réglementation de la Prudential Regulation Authority du Royaume-Uni. Les activités de Scotiabank Europe plc sont autorisées par la Prudential Regulation Authority et réglementées par la Financial Conduct Authority et la Prudential Regulation Authority du Royaume-Uni.
Les activités de Scotiabank Inverlat, S.A., de Scotia Inverlat Casa de Bolsa, S.A. de C.V., de Grupo Financiero Scotiabank Inverlat et de Scotia Derivados, S.A. de C.V. sont toutes autorisées et réglementées par les autorités financières du Mexique.
Les produits et les services ne sont pas tous offerts dans toutes les administrations. Les services décrits sont offerts dans les administrations dont les lois le permettent.