

- Les résultats budgétaires définitifs pour l’EF 2026 sont ressortis mieux que projetés auparavant dans la plupart des provinces, ce qui donne un meilleur acquis pour l’EF 2027.
- Les comptes rendus budgétaires du T1 de l’EF 2027 ont révélé des augmentations dans les déficits projetés pour certaines provinces, compte tenu des vents contraires qui soufflent sur l’économie et des pressions constantes exercées par les dépenses, même si les provinces productrices de pétrole ont constaté une amélioration de leur sort budgétaire parce que les cours du pétrole ont continué de flamber.
- Dans les prochains mois, les provinces publieront leurs comptes rendus budgétaires semestriels, en commençant par l’Ontario demain.
- Nos plus récentes projections économiques et financières cadrent essentiellement avec les hypothèses de croissance de la plupart des provinces dans leurs comptes rendus du T1, même si nous entrevoyons la possibilité de revoir à la hausse les projections de revenus de certaines provinces – surtout celles qui produisent du pétrole.
- Les pressions exercées par les nouvelles dépenses se poursuivent, notamment sur les services essentiels comme la santé, de même que sur les nouveaux programmes d’aide destinés aux secteurs d’activité impactés par les droits de douane incessants des États‑Unis. Or, la plupart des provinces ont prévu des réserves prudentielles ou des provisions pour les imprévus dans leurs structures‑cadres budgétaires afin de permettre de compenser au moins une partie du coût des nouvelles mesures.
- Nous nous attendons à ce que les comptes rendus semestriels de la plupart des provinces sur leurs parcours budgétaires soient orientationnellement comparables à leurs comptes rendus du T1 – les révisions les plus importantes étant sans doute apportées par le gouvernement de l’Ontario, qui a récemment annoncé d’importantes mesures nouvelles qui vont probablement accroître ses déficits projetés.
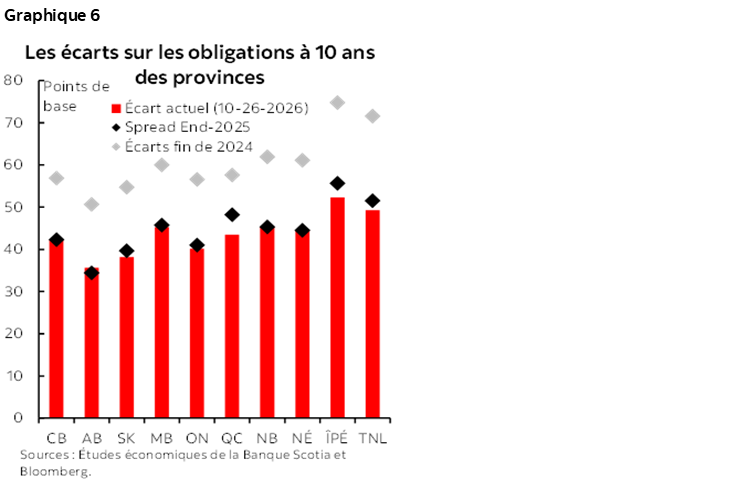
- Les écarts de crédit ont été assez stables dans le courant de l’année; ils se sont toutefois encore rapprochés pour le Québec et l’Île‑du‑Prince‑Édouard.
TOUR D’HORIZON DES COMPTES PUBLICS DE L’EF 2026 ET DES COMPTES RENDUS DU T1 DE L’EF 2027
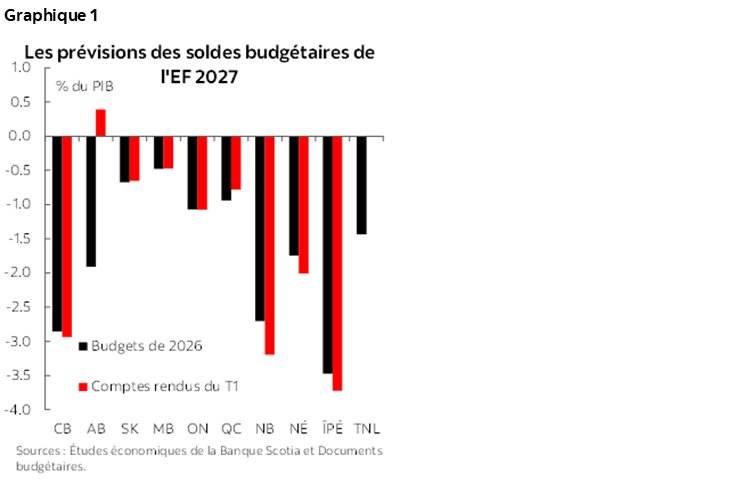
La plupart des provinces ont surclassé leurs estimations du budget de 2026 pour l’EF 2026 (graphique 1). Chaque province a publié, dans les derniers mois, ses comptes publics 2025‑2026, et huit provinces ont clos leur exercice avec de meilleurs soldes budgétaires que prévu au printemps – dans certains cas assez considérablement. L’Alberta, le Manitoba, l’Île‑du‑Prince‑Édouard (ÎPÉ) et Terre‑Neuve‑et‑Labrador (TNL) ont tous surpassé de 0,8 point de pourcentage du PIB ou plus leurs prévisions de soldes budgétaires 2026 pour l’EF 2026 grâce à la hausse des revenus et aux plans de dépenses qui ont été essentiellement égaux (ou inférieurs) au budget. L’Ontario et la Nouvelle‑Écosse sont les deux provinces qui ont fini l’exercice avec des déficits à la hausse – même si les hausses ne sont pas considérables. Malgré son déficit inférieur aux précédentes prévisions, l’ÎPÉ a comptabilisé son déficit le plus lourd en pourcentage du PIB (de l’ordre de 3 %), et l’Alberta a été la seule province à enregistrer un excédent budgétaire pour l’exercice écoulé.
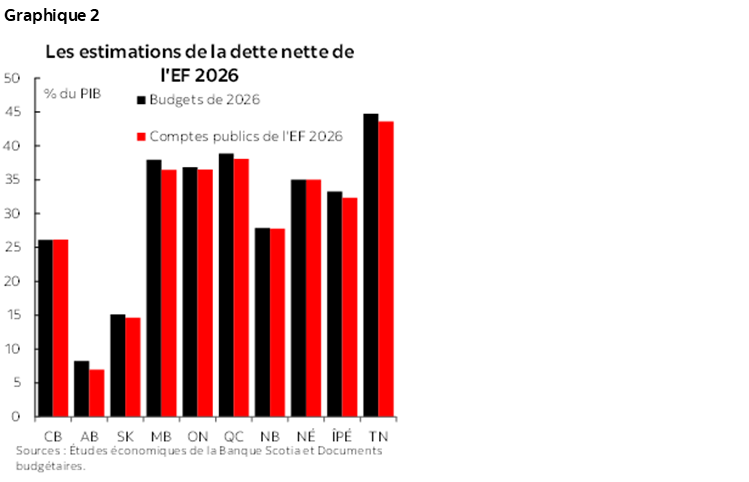
Les estimations de la dette nette pour l’EF 2026 se sont elles aussi essentiellement améliorées (graphique 2). La surperformance des soldes budgétaires de concert avec certaines révisions à la hausse par rapport aux attentes sur la croissance du PIB nominal a fait en sorte que la plupart des provinces ont clos l’EF 2026 avec un fardeau de la dette un peu moins lourd qu’attendu auparavant. Ces conditions plus favorables permettront de réduire (en données constantes) les projections d’endettement. Dans l’ensemble, les précédents classements selon le fardeau de la dette restent essentiellement inchangés : TNL se situe au premier rang (43,6 % du PIB), et l’Alberta, au dernier rang (7 % du PIB).
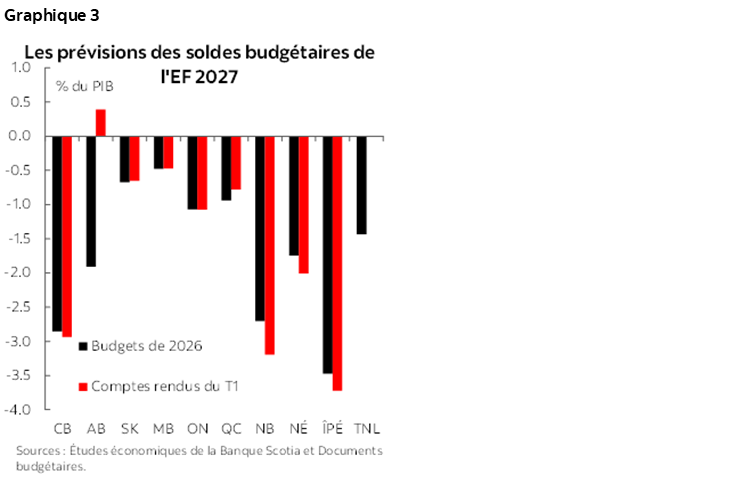
Les comptes rendus budgétaires du T1 font état de changements contrastés par rapport aux perspectives de l’EF 2027 (graphique 3). Neuf provinces (soit toutes les provinces sauf TNL) ont publié des estimations budgétaires à jour pour l’EF 2027 depuis leurs budgets du printemps. Si les changements intervenus dans les soldes budgétaires projetés sont typiquement assez limités après seulement un trimestre, la plupart des provinces ont déjà révisé leurs projections – dans certains cas, assez substantiellement. L’Alberta a basculé : après avoir projeté un déficit de 9,4 G$, elle prévoit un excédent de 2 G$, en raison des cours du pétrole, qui ont augmenté pour une durée prolongée. TNL n’a pas publié de chiffres à jour; toutefois, son ministre des Finances a confirmé que les cours du pétrole toujours aussi élevés ont aussi amélioré ces prévisions de revenus – en précisant que son gouvernement se servira de 80 % de cette manne pour réduire son déficit et sa dette. Par contre, la Colombie‑Britannique et les provinces de l’Atlantique ont augmenté leurs déficits projetés pour cette année, en raison essentiellement des hausses dans les dépenses planifiées dans le domaine de la santé.
LES PERSPECTIVES ÉCONOMIQUES DIVERGENT, CE QUI A DES CONSÉQUENCES POUR LES REVENUS DES PROVINCES
Les chocs qui percutent le Canada sont devenus moins uniformes, surtout en raison de la hausse des cours de l’énergie, qui apporte d’énormes avantages à quelques provinces. Si le ralentissement de la croissance de la population est essentiellement similaire d’un océan à l’autre, le fardeau que font peser les droits de douane américains est de plus en plus différent parmi les provinces. Les nouveaux droits de douane imposés en septembre ont encore augmenté les droits de douane effectifs déjà élevés auxquels sont soumises la plupart des provinces exposées à ces droits, dont la Colombie‑Britannique, l’Ontario et le Québec. En outre, les cours du pétrole sont toujours assez élevés – ce qui muscle les revenus et encourage l’augmentation de la production pétrolière dans les provinces productrices de pétrole.
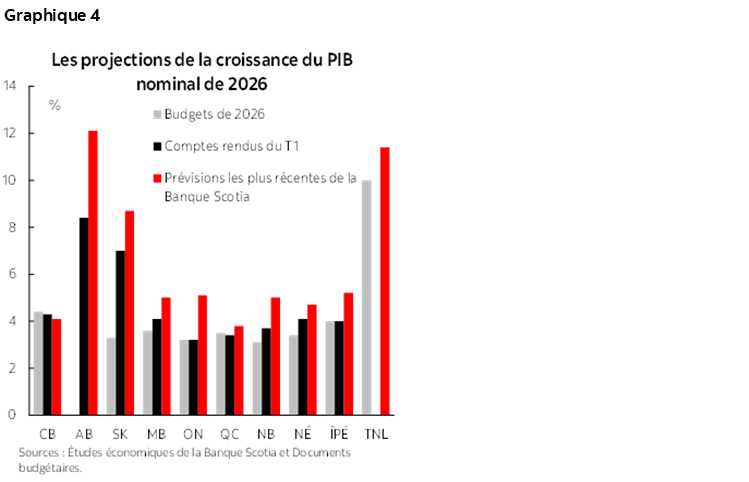
Les hypothèses sur la croissance de l’économie des provinces pourraient diverger encore (graphique 4). De nombreuses provinces ont révisé à la baisse leurs hypothèses pour la croissance de leur PIB réel en 2026 dans leurs comptes rendus du T1, même si les attentes dans les révisions à la hausse de l’inflation du PIB n’ont amené que la Colombie‑Britannique et le Québec à réviser à la baisse leurs attentes pour la croissance du PIB nominal – soit le meilleur baromètre de synthèse pour l’assiette fiscale. Les attentes vis‑à‑vis de la croissance du PIB nominal se sont généralement raffermies encore dans les derniers mois; c’est pourquoi nous nous attendons à de nouvelles hausses de la croissance projetée du PIB nominal. Nous nous attendons à que la croissance du PIB nominal soit révisée en forte hausse dans les provinces productrices de pétrole, dans lesquelles les cours du pétrole toujours aussi élevés devraient donner lieu à une augmentation des revenus apportés par l’énergie. Si l’Alberta augmente son hypothèse du cours du pétrole WTI moyen pour l’EF 2027 et passe de 73,50 $ US dans son compte rendu du T1 à 80 $ US dans son compte rendu semestriel, cette progression musclerait ses prévisions de revenus de 4 ou 5 G$ pour cette année. Selon notre prévision la plus récente, le cours du WTI devrait s’établir à une moyenne de 89 $ US dans l’EF 2027.
LES NOUVELLES MESURES VIENDRONT ACCROÎTRE ENCORE CERTAINS DÉFICITS
Certaines provinces ont déjà annoncé de nouvelles dépenses ou de nouvelles mesures fiscales qui pourraient accroître les projections de déficit et les besoins en emprunts par rapport au budget et aux comptes rendus du T1, et qui pourraient se répercuter sur les comptes rendus semestriels. Par exemple :
- le nouveau gouvernement de la Colombie‑Britannique s’est engagé, parmi ses premières interventions, à accroître l’exemption fiscale standard des particuliers pour la porter à 32 000 $ à partir de 2027 – ce qui donne un coût budgétaire estimé de 0,7 G$ pour cet exercice financier et de 2,9 G$ pour les prochains exercices;
- le Manitoba a annoncé des programmes d’aide ciblés de plus de 100 M$ en réaction aux droits de douane américains annoncés en août;
- l’Ontario a récemment annoncé qu’elle adoptera la mégadéduction du gouvernement fédéral pour permettre d’encourager les nouveaux investissements des entreprises, ce qui coûtera 8 G$ sur cinq ans. Le gouvernement de l’Ontario a aussi annoncé, dans son budget de 2026, qu’il adopterait la superdéduction à la productivité fédérale, mais que le coût correspondant de 3,5 G$ n’était pas compris, à l’époque, dans les projections budgétaires parce que la loi fédérale n’avait toujours pas été adoptée. Les autres grandes nouvelles annoncées depuis le budget du printemps portent sur une aide de financement de 2,7 G$ pour le secteur de l’acier et le secteur de l’automobile dans le cadre d’un plan d’action fédéral‑provincial conjoint, de même que sur un nouveau financement pour des refuges à Toronto et pour des mesures de protection civile des Premières Nations;
- la Nouvelle‑Écosse a réinstitué, dans ses dépenses, des coupes de l’ordre de 50 M$ qu’elle avait annoncées dans son budget de 2026;
- TNL a récemment annoncé une série de mesures pour améliorer l’abordabilité, dont des coupes dans les factures d’électricité, une hausse du supplément pour le chauffage des habitations et une baisse des taxes provinciales sur l’essence et sur le carburant diésel.
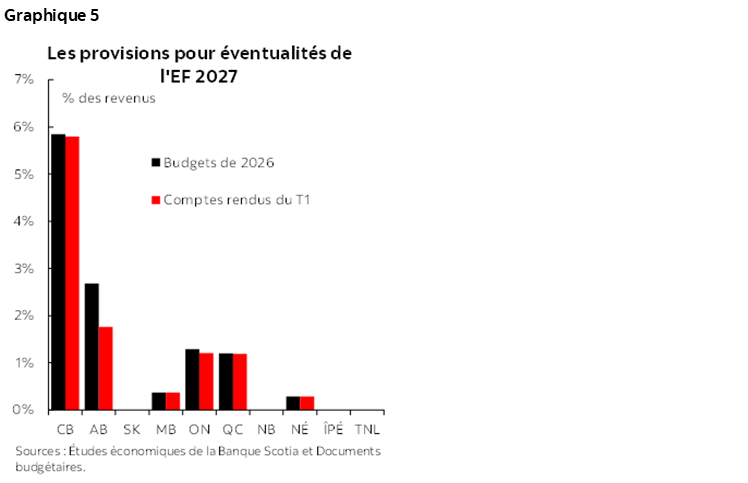
Les provinces puiseront probablement dans une partie de leurs enveloppes budgétaires existantes ou de leurs marges tampons prévisionnelles pour compenser les coûts des nouvelles mesures (graphique 5). Nombreuses sont celles qui sont restées fidèles à la pratique qui consiste à constituer des provisions considérables pour imprévus dans leur budget du printemps afin de se prémunir contre les pressions exercées par la baisse des revenus et par les nouvelles dépenses. Plus on avance dans l’exercice budgétaire, plus il est normal d’utiliser une partie de ces marges tampons pour permettre de compenser les coûts des nouvelles mesures. Par exemple, l’Ontario a réduit de 200 M$ dans son compte rendu du T1 son enveloppe de provisions pour éventualités de l’EF 2027, ce qui a amoindri à 140 M$ la hausse de ses dépenses planifiées de l’EF 2027, et le gouvernement provincial compte sur un reliquat considérable (de 2,8 G$), dans lequel il peut puiser pour pouvoir diminuer les coûts budgétaires incrémentiels des nouvelles mesures.
LES ÉCARTS SUR LES OBLIGATIONS DES PROVINCES SONT ESSENTIELLEMENT STABLES
Les écarts sur les obligations (à 10 ans) des provinces correspondent essentiellement aux niveaux de la fin de 2025 (graphique 6). Toutefois, certaines provinces ont constaté un nouveau resserrement, notamment le Québec et l’Île-du-Prince-Édouard. Il n’y a eu aucun autre changement dans la notation du crédit des provinces, après un certain nombre de changements de notes et de perspectives en 2025 et au début de 2026.
AVIS
Le présent rapport a été préparé par Études économiques Scotia à l’intention des clients de la Banque Scotia. Les opinions, estimations et prévisions qui y sont reproduites sont les nôtres en date des présentes et peuvent être modifiées sans préavis. Les renseignements et opinions que renferme ce rapport sont compilés ou établis à partir de sources jugées fiables; toutefois, nous ne déclarons ni ne garantissons pas, explicitement ou implicitement, qu’ils sont exacts ou complets. La Banque Scotia ainsi que ses dirigeants, administrateurs, partenaires, employés ou sociétés affiliées n’assument aucune responsabilité, de quelque nature que ce soit, en cas de perte directe ou consécutive découlant de la consultation de ce rapport ou de son contenu.
Ces rapports vous sont adressés à titre d’information exclusivement. Le présent rapport ne constitue pas et ne se veut pas une offre de vente ni une invitation à offrir d’acheter des instruments financiers; il ne doit pas non plus être réputé constituer une opinion quant à savoir si vous devriez effectuer un swap ou participer à une stratégie de négociation comportant un swap ou toute autre transaction. L’information reproduite dans ce rapport n’est pas destinée à constituer et ne constitue pas une recommandation de swap ou de stratégie de négociation comportant un swap au sens du Règlement 23.434 de la Commodity Futures Trading Commission des États-Unis et de l’Appendice A de ce règlement. Ce document n’est pas destiné à être adapté à vos besoins individuels ou à votre profil personnel et ne doit pas être considéré comme un « appel à agir » ou une suggestion vous incitant à conclure un swap ou une stratégie de négociation comportant un swap ou toute autre transaction. La Banque Scotia peut participer à des transactions selon des modalités qui ne concordent pas avec les avis exprimés dans ce rapport et peut détenir ou être en train de prendre ou de céder des positions visées dans ce rapport.
La Banque Scotia et ses sociétés affiliées ainsi que tous leurs dirigeants, administrateurs et employés peuvent périodiquement prendre des positions sur des monnaies, intervenir à titre de chefs de file, de cochefs de file ou de preneurs fermes d’un appel public à l’épargne ou agir à titre de mandants ou de placeurs pour des valeurs mobilières ou des produits dérivés, négocier ces valeurs et produits dérivés, en faire l’acquisition, ou agir à titre de teneurs de marché ou de conseillers, de courtiers, de banques d’affaires et/ou de maisons de courtage pour ces valeurs et produits dérivés. La Banque Scotia peut toucher une rémunération dans le cadre de ces interventions. Tous les produits et services de la Banque Scotia sont soumis aux conditions des ententes applicables et des règlements locaux. Les dirigeants, administrateurs et employés de la Banque Scotia et de ses sociétés affiliées peuvent siéger au conseil d’administration de sociétés.
Il se peut que les valeurs mobilières visées dans ce rapport ne conviennent pas à tous les investisseurs. La Banque Scotia recommande aux investisseurs d’évaluer indépendamment les émetteurs et les valeurs mobilières visés dans ce rapport et de faire appel à tous les conseillers qu’ils jugent nécessaire de consulter avant de faire des placements.
Le présent rapport et l’ensemble des renseignements, des opinions et des conclusions qu’il renferme sont protégés par des droits d’auteur. Il est interdit de les reproduire sans que la Banque Scotia donne d’abord expressément son accord par écrit.
MD Marque déposée de La Banque de Nouvelle-Écosse.
La Banque Scotia, de pair avec l’appellation « Services bancaires et marchés mondiaux », est une dénomination commerciale désignant les activités mondiales exercées dans le secteur des services bancaires aux sociétés, des services bancaires de placement et des marchés financiers par La Banque de Nouvelle-Écosse et certaines de ses sociétés affiliées dans les pays où elles sont présentes, dont Scotiabank Europe plc; Scotiabank (Ireland) Designated Activity Company; Scotiabank Inverlat S.A., Institución de Banca Múltiple, Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Casa de Bolsa, S.A. de C.V., Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Derivados S.A. de C.V., lesquelles sont toutes des membres du groupe de la Banque Scotia et des usagers autorisés de la marque Banque Scotia. La Banque de Nouvelle-Écosse est constituée au Canada sous le régime de la responsabilité limitée et ses activités sont autorisées et réglementées par le Bureau du surintendant des institutions financières du Canada. Au Royaume-Uni, les activités de La Banque de Nouvelle-Écosse sont autorisées par la Prudential Regulation Authority et assujetties à la réglementation de la Financial Conduct Authority et à la réglementation limitée de la Prudential Regulation Authority. Nous pouvons fournir sur demande les détails du périmètre de l’application, à La Banque de Nouvelle-Écosse, de la réglementation de la Prudential Regulation Authority du Royaume-Uni. Les activités de Scotiabank Europe plc sont autorisées par la Prudential Regulation Authority et réglementées par la Financial Conduct Authority et la Prudential Regulation Authority du Royaume-Uni.
Les activités de Scotiabank Inverlat, S.A., de Scotia Inverlat Casa de Bolsa, S.A. de C.V., de Grupo Financiero Scotiabank Inverlat et de Scotia Derivados, S.A. de C.V. sont toutes autorisées et réglementées par les autorités financières du Mexique.
Les produits et les services ne sont pas tous offerts dans toutes les administrations. Les services décrits sont offerts dans les administrations dont les lois le permettent.