

- La guerre en Iran a donné lieu à un choc pétrolier plus que typique. Les prix du diésel se sont envolés nettement au‑delà de ce que le mouvement dans le pétrole brut produirait normalement, ce qui vient ajouter au choc énergétique le plus récent une couche de pressions inflationnistes distincte et plus vaste.
- L’appréciation du diésel pénalise le portefeuille bien au-delà de la pompe. La hausse diésel, intrant indispensable dans le camionnage, l’agriculture, la construction et l’activité manufacturière, s’est étendue aux réseaux de transport, de production et de distribution avant de finir par atteindre les prix à la consommation.
- Nous estimons empiriquement cet effet sur la chaîne logistique. En isolant les mouvements de prix du diésel qui ne peuvent pas s’expliquer par le pétrole brut et en traçant leur impact sur les prix à la consommation et sur les prix des producteurs, nous constatons à l’évidence que les effets inflationnistes s’étendent au‑delà de l’énergie, au Canada comme aux États‑Unis.
- L’effet de répercussion est progressif – et persistant. Les prix des transports sont les premiers à réagir alors que les pressions dans les catégories de l’alimentation, du logement et dans les autres catégories se multiplient selon un décalage de 12 à 18 mois puisque la hausse des coûts fait son chemin dans la chaîne logistique. Un choc plus durable augmenterait le risque d’une généralisation des pressions inflationnistes et d’un durcissement de la politique monétaire.
- Pour les banques centrales, la persistance est problématique. La Banque du Canada et la Réserve fédérale américaine peuvent faire fi d’un choc passager sur les prix relatifs, mais non d’un choc qui s’étend plus généralement aux attentes inflationnistes. Puisque le choc du diésel s’ajoute à un ensemble de risques haussiers qui est déjà en train de s’élargir, un mouvement soutenu aurait pour effet d’accroître la pression qui s’exerce pour une hausse plus ambitieuse des taux.
UN CHOC ÉNERGÉTIQUE PLUS VASTE QUE CELUI DU PÉTROLE BRUT
Il ne s’agit plus seulement d’un choc pétrolier. Dans la foulée de la guerre en Iran, les prix du diésel – et, dans une moindre mesure, de l’essence – ont bondi nettement au‑delà de ce que la hausse du pétrole brut produirait normalement, ce qui s’explique par les difficultés dans le transport de ces produits qui traversent le Moyen‑Orient, ainsi que par le conflit en Ukraine, qui a eu pour effet de freiner une partie de la capacité de raffinage de la Russie. Ces deux événements réunis ont mené à une pénurie dans l’offre de carburant diésel sur le marché mondial et ont fait exploser les prix. Le graphique 1 illustre l’étroite relation statistique entre les prix réels des produits raffinés et les prix réels du brut, tout en expliquant la mesure dans laquelle les récents mouvements ont dérogé à cette relation.
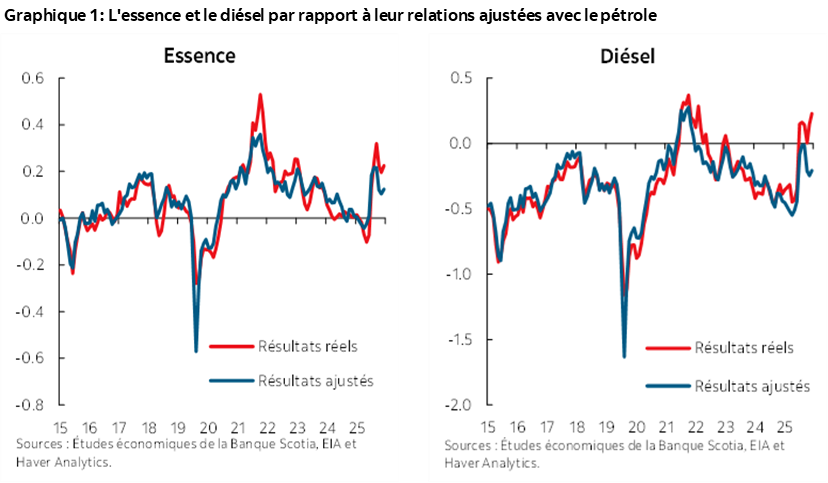
Statistiquement, les prix des produits raffinés ont évolué de concert avec le pétrole brut, mais généralement dans une moindre mesure. La hausse des prix du brut s’est généralement accompagnée d’une certaine compression des écarts sur les produits, en limitant la pression incrémentielle sur les consommateurs et sur les entreprises. Or, cet épisode paraît assez différent. Le graphique 2 fait état de la corrélation mobile sur six mois entre les variations des cours du WTI et les variations dans les écarts sur les produits raffinés par rapport au pétrole brut. Statistiquement, la corrélation entre les cours du brut et l’écart entre le diésel et le pétrole a été négative : lorsque les cours du pétrole ont augmenté, cet écart s’est généralement amenuisé : autrement dit, les prix du diésel ont augmenté, mais dans une moindre mesure par rapport au pétrole brut. C’est ce à quoi nous nous attendrions normalement, puisque le pétrole brut est le seul intrant dans la production du diésel. À une époque plus récente toutefois, la corrélation s’est inversée et est très positive depuis le début de l’année.
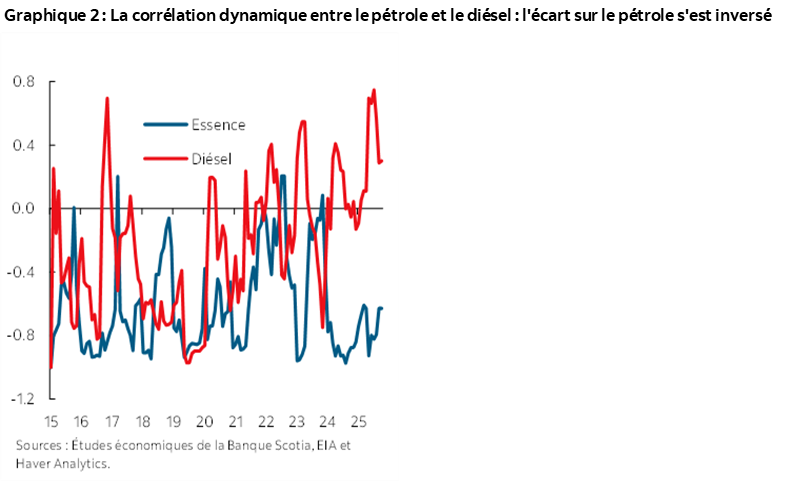
Il s’agit d’un autre niveau de complication de la guerre en Iran, puisque le diésel peut potentiellement produire un impact plus généralisé sur les prix. Le diésel alimente les camions, l’équipement de construction, la machinerie agricole et les autres éléments difficiles à remplacer de la chaîne logistique. Lorsque ces coûts augmentent, une part de la pression à laquelle sont confrontés les camionneurs, les agriculteurs et les constructeurs peut ultimement se répercuter sur les prix finaux à la consommation. Il s’agit du canal que nous évaluons dans cette note. Essentiellement, nous estimons l’impact qu’aura ce niveau supplémentaire de pressions en isolant les mouvements de prix propres au diésel – ceux qui ne sont pas expliqués par le pétrole brut – et en suivant leurs effets par le truchement des prix à la consommation et des prix des producteurs.
Les résultats laissent entendre que le diésel amplifie l’impulsion inflationniste au Canada comme aux États‑Unis. Surtout, l’effet produit n’est pas confiné aux prix de l’énergie. Tout permet de croire qu’il se répercute sur l’ensemble des prix, en produisant des retombées qui se manifestent progressivement dans des catégories comme l’alimentation et le logement. Cette chronologie correspond à un canal de la chaîne logistique : les coûts de l’énergie augmentent d’abord, et cette augmentation s’enchaîne avec les coûts de production et de transport; l’impact sur les prix finaux se produit ensuite avec un décalage.
L’IMPACT HÉTÉROGÈNE AU NIVEAU DES CONSTITUANTES
Pour évaluer l’impact des prix du diésel sur l’ensemble des pressions sur les prix, nous devons d’abord adopter une stratégie empirique. Malheureusement, nous ne pouvons pas simplement établir directement le lien entre les mesures de l’IPC et les prix du diésel, puisque le diésel augmente souvent de concert avec le pétrole brut, pendant les périodes dans lesquelles la demande mondiale est forte. Une relation directe réunirait donc l’effet spécifique du diésel avec l’ensemble de ces forces. Nous nous penchons sur cette relation en deux temps. Premièrement, nous estimons la mesure dans laquelle les prix du diésel réagissent typiquement aux prix du pétrole brut tout en tenant compte de l’activité économique américaine.1 La tranche du mouvement du prix du diésel qui reste inexpliquée est notre mesure d’un choc propre au diésel :
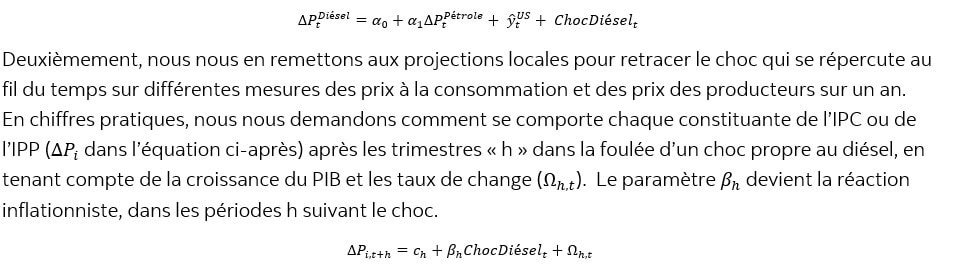
Les projections locales sont bien adaptées pour ce type d’exercice parce qu’elles nous permettent de tracer la réaction dynamique de chaque constituante de prix au fil du temps sans imposer de mécanisme de transmission rigoureusement spécifié. Elles sont aussi très flexibles, ce qui nous permet d’évaluer l’impact des chocs sur un large éventail de constituantes, ce qui offre une perspective empirique de l’effet sur la chaîne logistique.
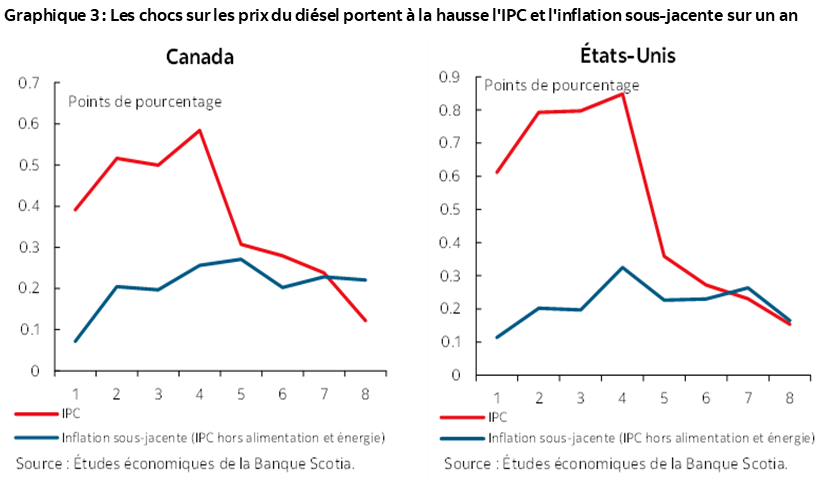
Le premier résultat est simple : les chocs propres au diésel ont une relation statistiquement positive avec l’inflation sur un an au Canada comme aux États‑Unis et ont plus d’impact sur l’IPC américain. Pour une hausse temporaire de l’ordre de 15 % de l’écart sur le diésel (proche de ce que nous avons constaté récemment), nous estimons un effet de 0,6 point de pourcentage sur l’inflation selon l’IPC au Canada et de 0,8 point de pourcentage aux États‑Unis (graphique 3).2 Il est très intéressant de constater que l’effet de répercussion ne se limite pas à l’inflation de synthèse. Nous constatons la preuve d’une réaction dans les mesures de l’inflation sous‑jacente dans les deux pays, ce qui pointe l’effet plus vaste sur la chaîne logistique dont nous avons parlé ci‑dessus. L’impact est évidemment moindre que pour l’IPC total; il est toutefois persistant et est toujours statistiquement important. Autrement dit, quand les prix du diésel augmentent indépendamment de ceux du pétrole brut, l’impact ne s’arrête pas à la pompe : il s’étend par la suite à l’ensemble des pressions qui s’exercent sur les prix.
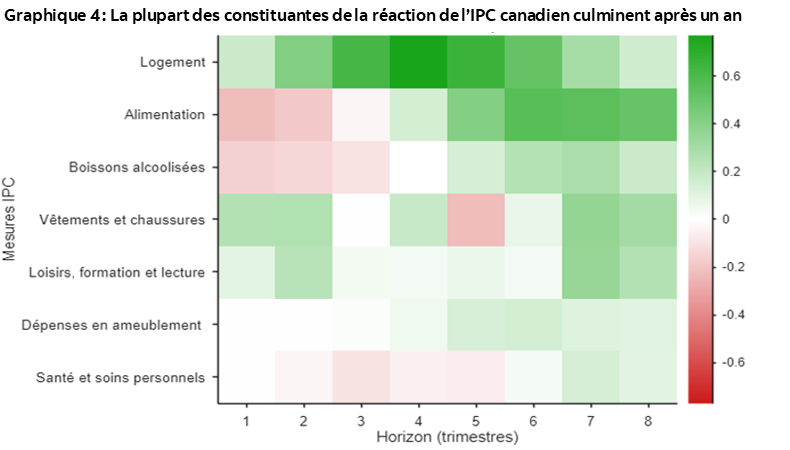
Or, comment cet effet de répercussion se produit‑il effectivement – et où commence‑t‑il par paraître? Les projections locales au niveau des constituantes permettent de répondre à cette question. Le graphique 4 ci‑après fait état de la réaction des différentes constituantes de l’IPC, en excluant l’énergie pour le même choc sur le diésel. L’axe horizontal (X) indique le nombre de trimestres après que le choc se soit produit, alors que l’axe vertical (Y) fait état de la constituante de l’IPC. Une réaction verte correspond à un impact positif sur les prix, et une réaction rouge représente un impact négatif. Il est intéressant de noter que les prix des logements et des aliments augmentent, mais qu’ils sont très décalés – pour culminer environ un an après le choc pour les logements et 18 mois pour les aliments. Cette réaction décalée concorde avec la hausse des coûts de transport, de chauffage et de production qui se répercutent peu à peu sur la chaîne logistique. Nous constatons aussi que les prix des aliments et ceux des boissons alcoolisées ont tendance à baisser légèrement lorsque le choc s’est produit, ce qui pourrait correspondre à un effet négatif sur la demande en raison de la baisse du pouvoir d’achat.
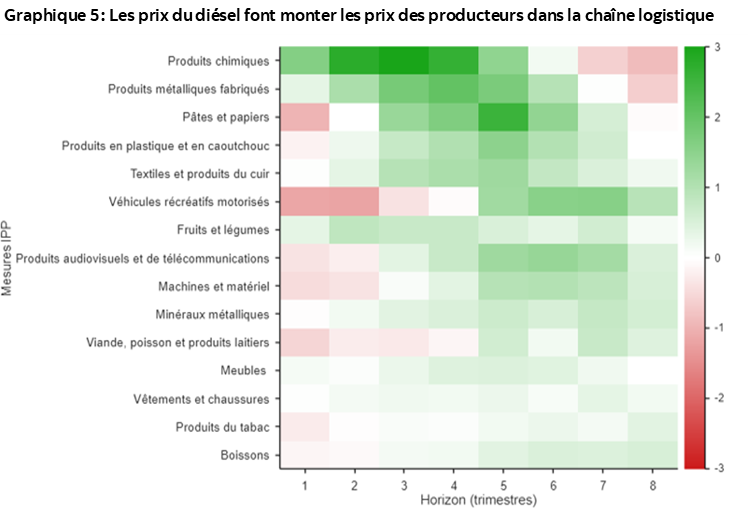
Les données sur les prix des producteurs canadiens livrent un récit comparable du point de vue de la production (graphique 5). L’impact direct est manifestement positif pour les producteurs d’énergie; c’est pourquoi le graphique met l’accent sur l’IPP en excluant l’énergie afin d’isoler l’effet généralisé sur la chaîne logistique et pour mieux illustrer l’explication. Les produits chimiques réagissent assez rapidement, en suivant de près la chronologie du choc énergétique même. D’autres catégories réagissent avec un décalage, et les effets plus positifs s’expriment plus d’un an après, à nouveau en raison du décalage qui émane de l’effet sur la chaîne logistique. Certaines catégories, dont la viande et les véhicules automobiles, font même état d’une réaction négative, ce qui pourrait à nouveau s’expliquer par un effet de court terme sur la demande : la hausse des coûts de l’énergie comprime le pouvoir d’achat réel et peut décaler les achats, surtout pour les biens très chers, avant que la pression sur les coûts dans la colonne de l’offre finisse par dominer.
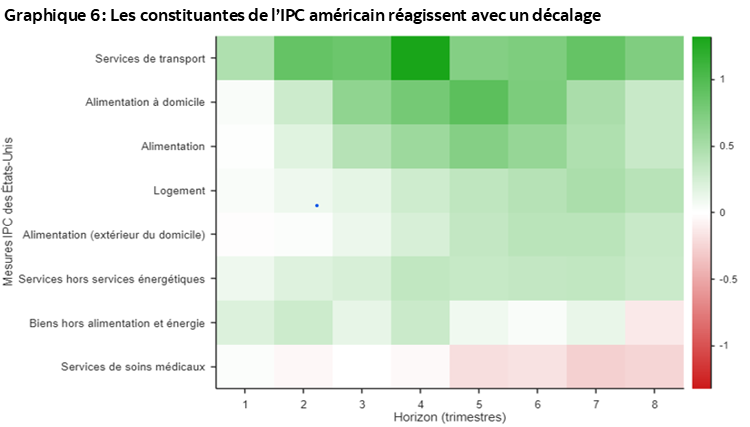
Nous constatons un schéma comparable dans les données détaillées sur l’IPC américain (graphique 6). Les services de transport subissent l’impact le plus retentissant, hors de l’énergie, et l’effet culmine après un an. Comme au Canada, les prix des aliments sont positivement impactés : un impact culminant beaucoup plus décalé se produit plus d’un an après le choc, ce qui s’explique par les retards dans la transmission sur la chaîne logistique.
LA PERSISTANCE DÉGRADERAIT LA SITUATION
Dans l’ensemble, tout porte à croire à un impact inflationniste évident des chocs propres au diésel. L’effet initial se concentre dans l’énergie et le transport, et une part de la pression se répercute sur les prix hors énergie; les effets généralisés se font jour progressivement seulement lorsque la hausse des coûts s’étend à la chaîne logistique.3
Une importante mise en garde s’impose, puisque notre analyse considère que le choc du diésel est passager; cette analyse ne capte pas parfaitement ce qui se produit quand le choc perdure ou commence à influer sur les attentes. Les conséquences pour l’inflation pourraient être nettement plus considérables si les entreprises et les ménages finissaient par s’attendre à ce que les coûts de l’énergie restent élevés. Les chocs sur les prix des produits sont généralement de courte durée : c’est pourquoi il ne faut pas survaloriser le risque. Or, plus le choc dure, plus il est probable que les entreprises répercutent plus fortement les hausses de coût sur leurs clients, que les attentes inflationnistes deviennent plus sensibles et que les banques centrales soient obligées de réagir en durcissant leur politique monétaire. Nous avons exploré un mécanisme comparable dans une précédente note sur les chocs pétroliers chroniques et sur le désarrimage des attentes. Les chocs du diésel ne sont pas différents : s’ils durent assez longtemps, ils peuvent devenir plus généralement problématiques pour l’inflation.
Il s’agit d’un problème pour les banques centrales. La Banque du Canada et la Réserve fédérale américaine peuvent faire fi d’un choc passager sur les prix relatifs; or, elles seront beaucoup moins à l’aise si la flambée des cours du pétrole commence à générer des pressions chroniques ou généralisées sur les prix. L’impulsion supplémentaire du diésel complique encore la tâche : elle augmente le risque que l’inflation s’étende au‑delà de l’énergie et avive la pression de hausser les taux pour veiller à ce que les attentes inflationnistes restent bien arrimées. Puisque les risques haussiers commencent à se multiplier, ce nouveau choc ajoute de l’huile sur le feu.
1 Nous tenons compte des paramètres de l’activité économique américaine pour nous assurer que le choc des prix du diésel ne capte pas les chocs de la demande agrégée, qui pourraient à eux seuls porter l’inflation à la hausse.
2 Il y a un risque que le choc actuel dure plus longtemps que ce que laissent entendre les estimations dans ce cas; toutefois, la courbe actuelle des contrats à terme permet de croire à une certaine normalisation dans les 12 prochains mois. Dans la dernière section de cette note, nous analysons les incidences d’un choc qui s’inscrit dans la durée.
3 L’effet des chocs du diésel sur l’activité économique est moins évident. Nous relevons certaines preuves statistiques d’un impact positif dans les deux pays; or, l’estimation n’est pas statistiquement différente de zéro. Toutefois, si les banques centrales réagissent plus énergiquement au choc actuel dans le contexte de la multiplication des risques inflationnistes haussiers, le durcissement qui en découlerait pèserait sur la croissance.
AVIS
Le présent rapport a été préparé par Études économiques Scotia à l’intention des clients de la Banque Scotia. Les opinions, estimations et prévisions qui y sont reproduites sont les nôtres en date des présentes et peuvent être modifiées sans préavis. Les renseignements et opinions que renferme ce rapport sont compilés ou établis à partir de sources jugées fiables; toutefois, nous ne déclarons ni ne garantissons pas, explicitement ou implicitement, qu’ils sont exacts ou complets. La Banque Scotia ainsi que ses dirigeants, administrateurs, partenaires, employés ou sociétés affiliées n’assument aucune responsabilité, de quelque nature que ce soit, en cas de perte directe ou consécutive découlant de la consultation de ce rapport ou de son contenu.
Ces rapports vous sont adressés à titre d’information exclusivement. Le présent rapport ne constitue pas et ne se veut pas une offre de vente ni une invitation à offrir d’acheter des instruments financiers; il ne doit pas non plus être réputé constituer une opinion quant à savoir si vous devriez effectuer un swap ou participer à une stratégie de négociation comportant un swap ou toute autre transaction. L’information reproduite dans ce rapport n’est pas destinée à constituer et ne constitue pas une recommandation de swap ou de stratégie de négociation comportant un swap au sens du Règlement 23.434 de la Commodity Futures Trading Commission des États-Unis et de l’Appendice A de ce règlement. Ce document n’est pas destiné à être adapté à vos besoins individuels ou à votre profil personnel et ne doit pas être considéré comme un « appel à agir » ou une suggestion vous incitant à conclure un swap ou une stratégie de négociation comportant un swap ou toute autre transaction. La Banque Scotia peut participer à des transactions selon des modalités qui ne concordent pas avec les avis exprimés dans ce rapport et peut détenir ou être en train de prendre ou de céder des positions visées dans ce rapport.
La Banque Scotia et ses sociétés affiliées ainsi que tous leurs dirigeants, administrateurs et employés peuvent périodiquement prendre des positions sur des monnaies, intervenir à titre de chefs de file, de cochefs de file ou de preneurs fermes d’un appel public à l’épargne ou agir à titre de mandants ou de placeurs pour des valeurs mobilières ou des produits dérivés, négocier ces valeurs et produits dérivés, en faire l’acquisition, ou agir à titre de teneurs de marché ou de conseillers, de courtiers, de banques d’affaires et/ou de maisons de courtage pour ces valeurs et produits dérivés. La Banque Scotia peut toucher une rémunération dans le cadre de ces interventions. Tous les produits et services de la Banque Scotia sont soumis aux conditions des ententes applicables et des règlements locaux. Les dirigeants, administrateurs et employés de la Banque Scotia et de ses sociétés affiliées peuvent siéger au conseil d’administration de sociétés.
Il se peut que les valeurs mobilières visées dans ce rapport ne conviennent pas à tous les investisseurs. La Banque Scotia recommande aux investisseurs d’évaluer indépendamment les émetteurs et les valeurs mobilières visés dans ce rapport et de faire appel à tous les conseillers qu’ils jugent nécessaire de consulter avant de faire des placements.
Le présent rapport et l’ensemble des renseignements, des opinions et des conclusions qu’il renferme sont protégés par des droits d’auteur. Il est interdit de les reproduire sans que la Banque Scotia donne d’abord expressément son accord par écrit.
MD Marque déposée de La Banque de Nouvelle-Écosse.
La Banque Scotia, de pair avec l’appellation « Services bancaires et marchés mondiaux », est une dénomination commerciale désignant les activités mondiales exercées dans le secteur des services bancaires aux sociétés, des services bancaires de placement et des marchés financiers par La Banque de Nouvelle-Écosse et certaines de ses sociétés affiliées dans les pays où elles sont présentes, dont Scotiabank Europe plc; Scotiabank (Ireland) Designated Activity Company; Scotiabank Inverlat S.A., Institución de Banca Múltiple, Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Casa de Bolsa, S.A. de C.V., Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Derivados S.A. de C.V., lesquelles sont toutes des membres du groupe de la Banque Scotia et des usagers autorisés de la marque Banque Scotia. La Banque de Nouvelle-Écosse est constituée au Canada sous le régime de la responsabilité limitée et ses activités sont autorisées et réglementées par le Bureau du surintendant des institutions financières du Canada. Au Royaume-Uni, les activités de La Banque de Nouvelle-Écosse sont autorisées par la Prudential Regulation Authority et assujetties à la réglementation de la Financial Conduct Authority et à la réglementation limitée de la Prudential Regulation Authority. Nous pouvons fournir sur demande les détails du périmètre de l’application, à La Banque de Nouvelle-Écosse, de la réglementation de la Prudential Regulation Authority du Royaume-Uni. Les activités de Scotiabank Europe plc sont autorisées par la Prudential Regulation Authority et réglementées par la Financial Conduct Authority et la Prudential Regulation Authority du Royaume-Uni.
Les activités de Scotiabank Inverlat, S.A., de Scotia Inverlat Casa de Bolsa, S.A. de C.V., de Grupo Financiero Scotiabank Inverlat et de Scotia Derivados, S.A. de C.V. sont toutes autorisées et réglementées par les autorités financières du Mexique.
Les produits et les services ne sont pas tous offerts dans toutes les administrations. Les services décrits sont offerts dans les administrations dont les lois le permettent.