

- La BdC a fait savoir qu’elle pourrait reprendre ses rachats d’obligations de l’État pour ses opérations normales à la fin de 2027 ou en 2028. L’objectif déclaré de la BdC consiste à se doter d’un portefeuille d’obligations du gouvernement du Canada (GC) qui est essentiellement équivalent, de par sa taille, à l’encours de la masse monétaire.
- En vertu d’une projection de croissance minimale de la masse monétaire, la BdC devra remplacer la plus grande partie de la valeur nominale de 8 G$, 13 G$ et 35 G$ des titres arrivant à expiration en 2028, 2029 et 2030 respectivement. Les valeurs relativement faibles des obligations hypothécaires du Canada et des titres de dette protégés de l’inflation et détenus par la BdC pourraient amoindrir légèrement ces valeurs.
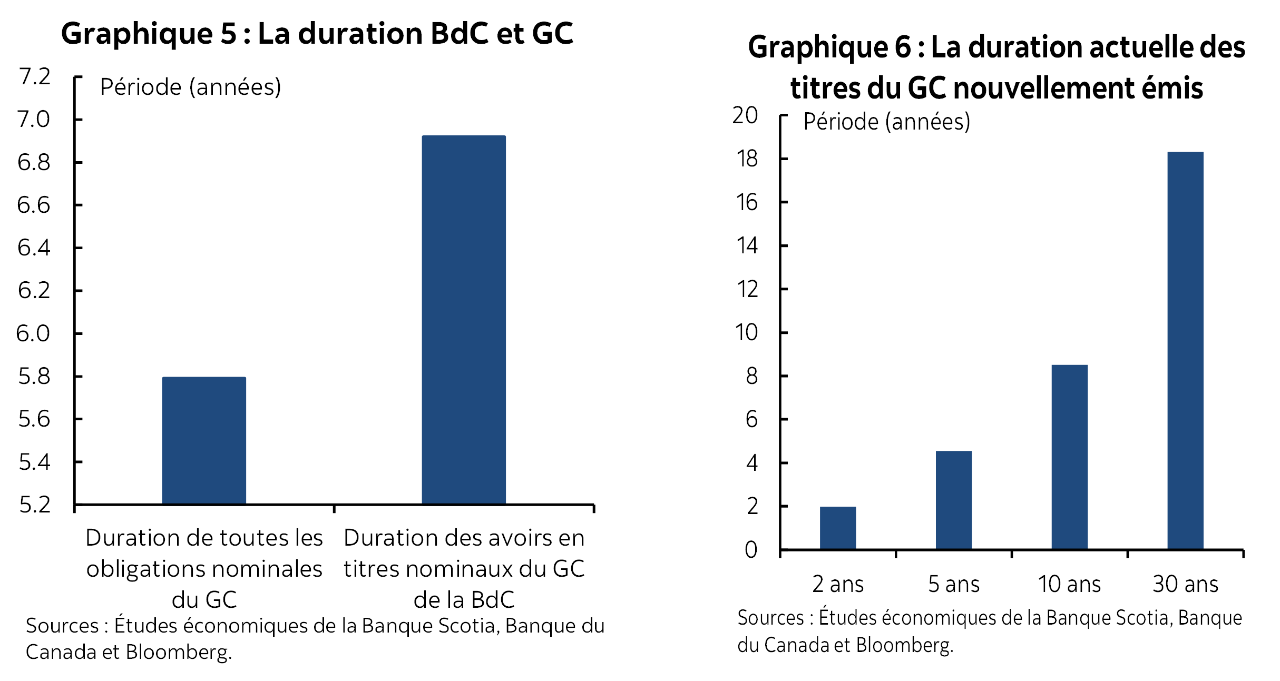
- La durée des avoirs de la BdC est aujourd’hui supérieure au profil de l’émission générale du GC, ce qui, de concert avec l’important bloc de titres de dette arrivant à expiration en 2030, laisse entendre que les rachats à entamer en 2028 pourraient favoriser les échéances de l’horizon 2032-2038.
Dans la foulée de ses rachats d’actifs massifs durant la pandémie de COVID‑19, la BdC s’est consacrée à un effort pluriannuel de réduction de la taille de son bilan. À la différence de certaines autres banques centrales, la BdC a délesté des titres obligataires de son bilan à leur expiration, au lieu de les revendre activement.
Dans de récentes déclarations, Toni Gravelle, sous-gouverneur de la BdC, a laissé entendre que les rachats d’obligations de l’institution pourraient reprendre à la fin de 2027 ou en 2028. La politique de la BdC consistera alors à acheter ces obligations sur le marché secondaire.
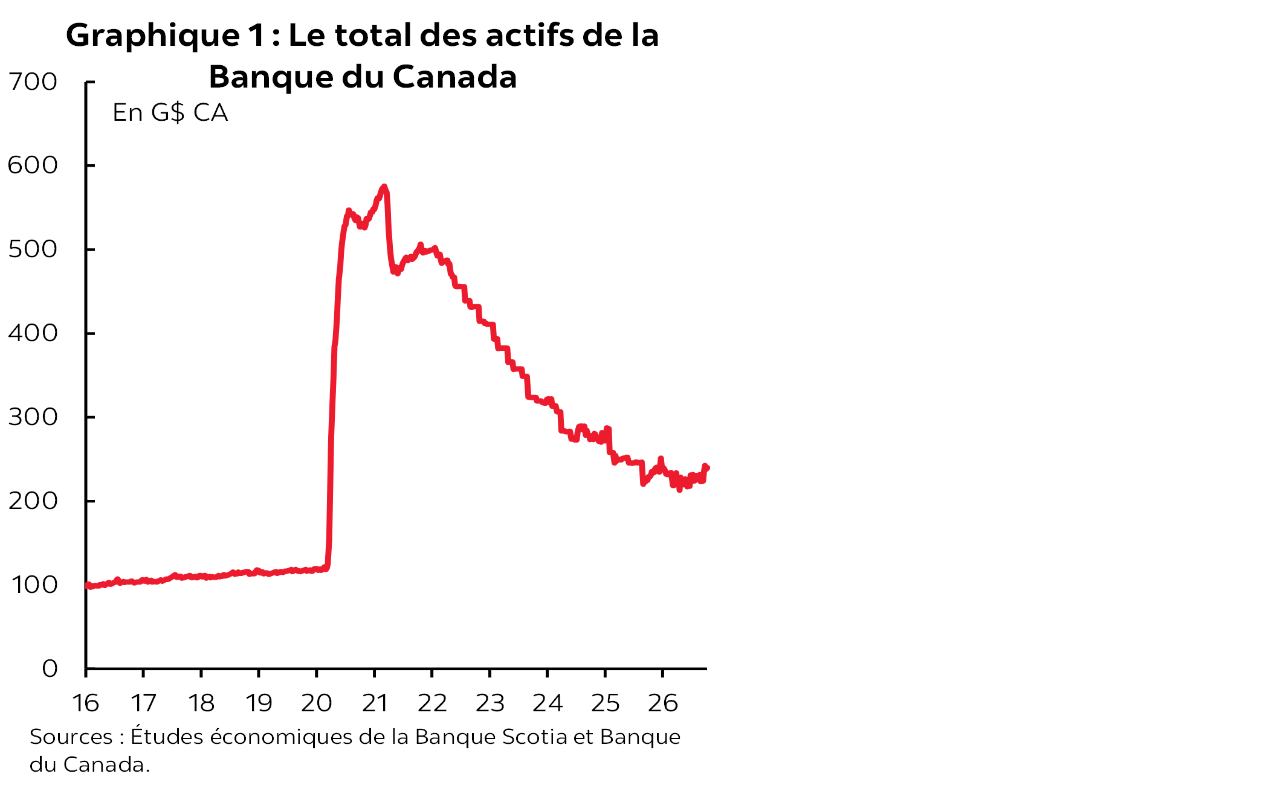
Dans la lignée de ses interventions durant la pandémie de COVID-19, le bilan de la BdC s’est rapidement enrichi : il se chiffrait à à peine plus de 100 G$ avant la pandémie et totalisait aux alentours de 575 G$ à l’approche du début de 2021 (graphique 1).
L’objectif déclaré de la BdC consiste à s’assurer que ses avoirs en obligations de l’État correspondent essentiellement à l’encours de la masse monétaire (graphique 2), alors que ses avoirs en bons du Trésor et ses opérations sur le marché des pensions devraient équivaloir aux soldes de règlement (graphique 3).
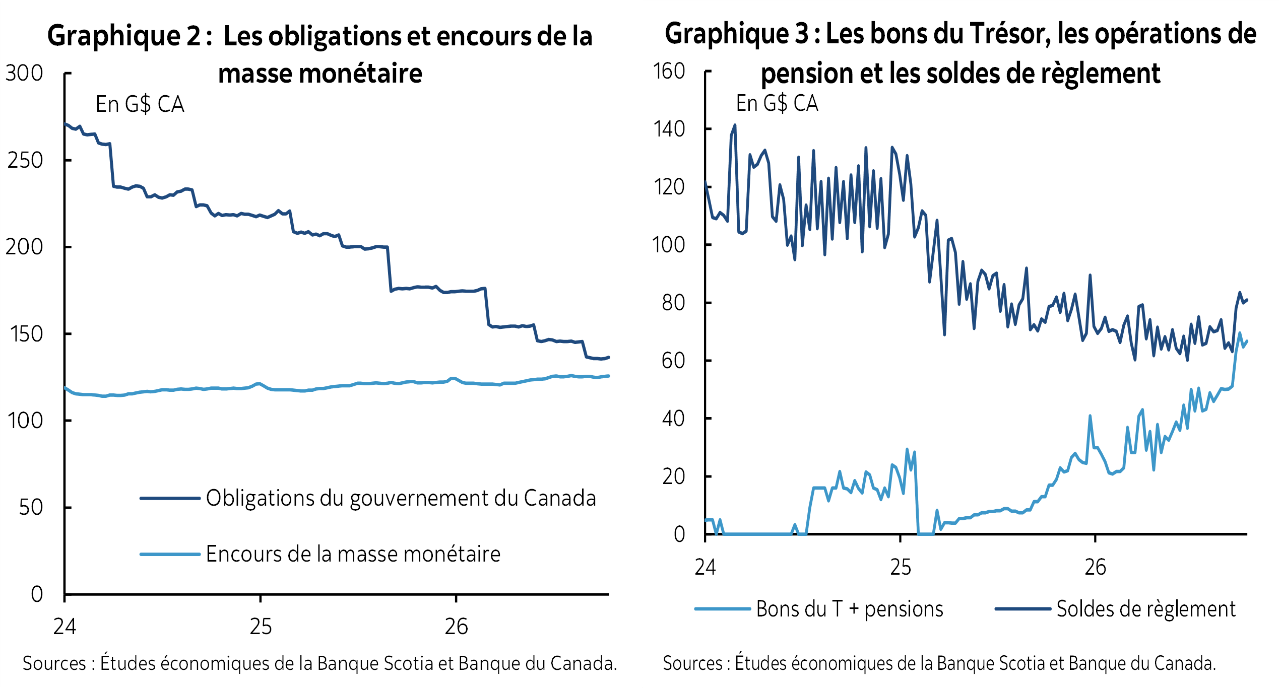
À cette étape, les avoirs en titres obligataires de la BdC avoisinent l’encours de la masse monétaire. À l’heure où les soldes de règlement restent supérieurs à son objectif déclaré de 50 G$-70 G$, j’expliquais il y a quelques semaines que cette situation est en partie attribuable à l’utilisation qu’elle fait des opérations de pensions à terme pour lisser les déviations du taux des opérations de pension à un jour (CORRA), soit le taux repère des opérations de pension.
Quels sont ses besoins et à quoi faut-il s’attendre?
Le ratio du PIB nominal sur l’encours de la masse monétaire ne cesse de progresser depuis 2022, ce qui est en partie attribuable à l’augmentation des paiements électroniques ou à d’autres changements dans les habitudes des consommateurs. Une simple projection linéaire de ce ratio de concert avec les attentes actuelles pour la croissance du PIBN laisse entendre que la croissance de la masse monétaire pourrait moyenner 127 G$ et 128 G$ respectivement sur 2027 et 2028 (graphique 4), ce qui est inférieur aux attentes précédentes.
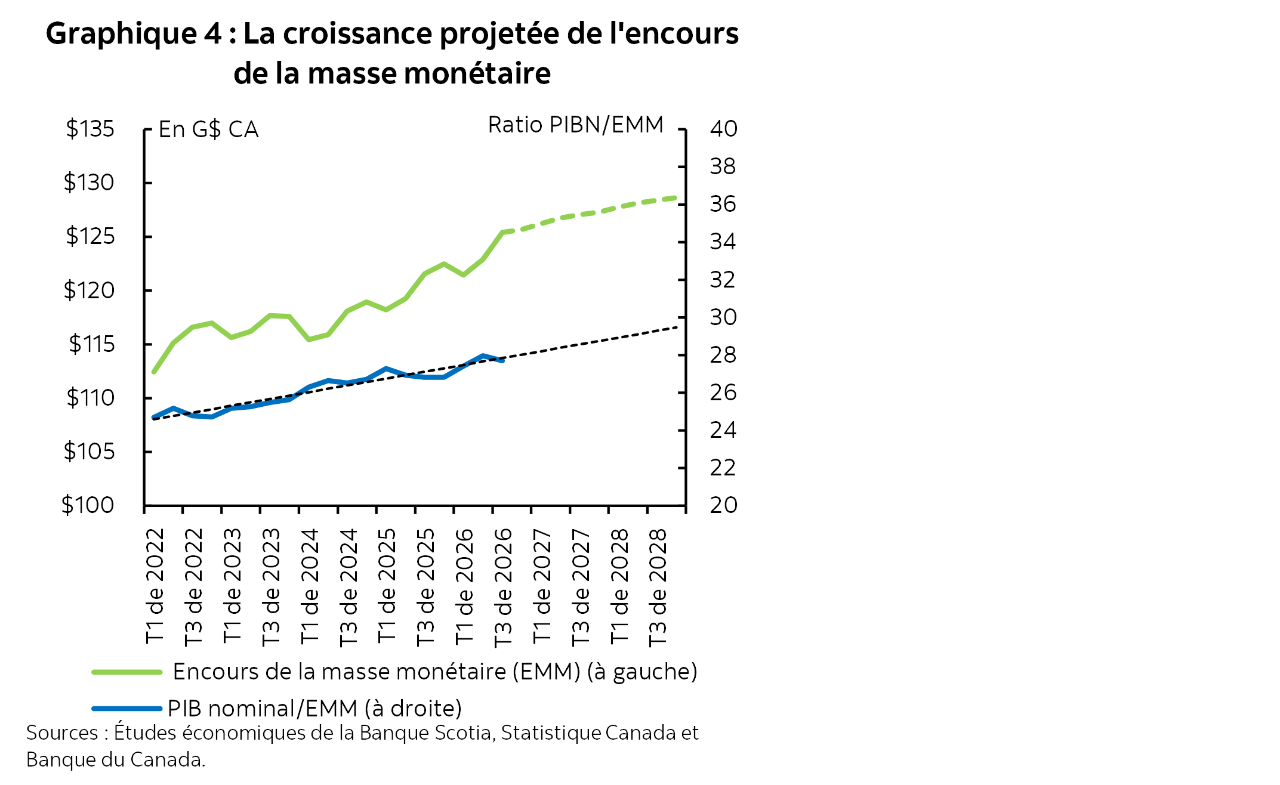
La hausse soutenue du ratio PIBN/encours de la masse monétaire pourrait avoir pour effet de porter le portefeuille de titres obligataires de la BdC en deçà de son encours de la masse monétaire plus tardivement que prédit dans les estimations antérieures, ce qui pourrait retarder son programme de rachat d’obligations.
À l’heure actuelle, la BdC détient 136 G$ en obligations nominales du GC. Le tableau 1 fait état de la valeur nominale des titres arrivant à expiration dans chacune des prochaines années. La part d’environ 13 G$ arrivant à expiration en 2027 concorde avec une reprise des rachats à la fin de 2027. Or, ses autres avoirs en obligations hypothécaires du Canada (4,2 G$) et sa dette protégée de l’inflation (4,4 G$) pourraient reporter les rachats à 2028 si elle en tient compte de concert avec son portefeuille nominal.
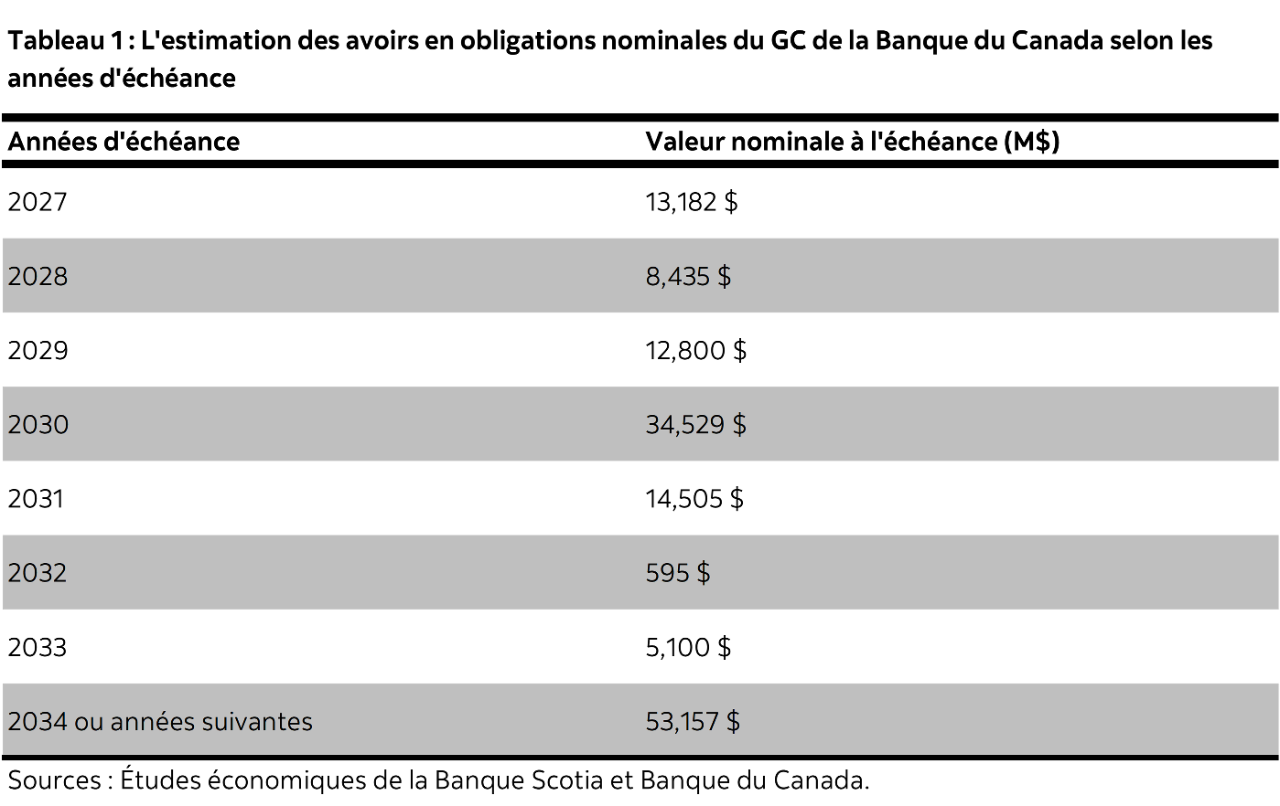
Le fort pourcentage qui doit arriver à expiration en 2030, soit 24 % de la valeur nominale actuelle de l’ensemble de son portefeuille nominal d’obligations du GC, est un point à signaler à propos de son portefeuille actuel. Ce pourcentage équivaut essentiellement à la valeur nominale totale des titres arrivant à expiration en 2027–2029 et est beaucoup plus considérable que celui qui correspond à la valeur nominale de 13,4 G$ arrivant à expiration entre 2032 et 2038.
Le deuxième point à signaler est celui de la durée du portefeuille obligataire de la BdC. La duration de Macaulay du portefeuille nominal des obligations du GC est légèrement supérieure à celle du total de l’encours des émissions d’obligations du GC (graphique 5). Reste à savoir si ce sera toujours le cas dans un an. Compte tenu de la récente préférence exprimée par certains gouvernements pour des échéances rapprochées, il se peut que les avoirs de la BdC et les durations des émissions du GC baissent. Toujours est-il que compte tenu du profil de duration actuel des obligations les plus récentes (graphique 6), les rachats d’obligations à 2 ans et à 5 ans feraient baisser la duration totale de la BdC alors que les rachats d’obligations à 10 ans et à 30 ans la feraient augmenter.
EN SOMME
Selon des hypothèses vraisemblables, l’encours de la masse monétaire canadienne repoussera à la fin de 2027 ou à 2028 le reliquat des avoirs obligataires de la BdC, selon que les obligations hypothécaires du Canada et les titres de dette protégés de l’inflation sont compris ou non dans les calculs. Sans compter les variations inattendues dans l’encours de la masse monétaire, la BdC devra remplacer la plus grande partie de la valeur nominale de 8 G$, 13 G$ et 35 G$ des titres arrivant à expiration en 2028, 2029 et 2030 respectivement.
Si la BdC lance ses rachats en 2028, il sera peut-être utile de garder l’œil ouvert sur la structure des échéances de l’encours de ses avoirs. À l’heure actuelle, son plus grand bloc de titres en portefeuille est appelé à arriver à échéance en 2030, en s’enchaînant chaque année avec des quantités relativement moindres sur l’horizon de 2032-2038.
AVIS
Le présent rapport a été préparé par Études économiques Scotia à l’intention des clients de la Banque Scotia. Les opinions, estimations et prévisions qui y sont reproduites sont les nôtres en date des présentes et peuvent être modifiées sans préavis. Les renseignements et opinions que renferme ce rapport sont compilés ou établis à partir de sources jugées fiables; toutefois, nous ne déclarons ni ne garantissons pas, explicitement ou implicitement, qu’ils sont exacts ou complets. La Banque Scotia ainsi que ses dirigeants, administrateurs, partenaires, employés ou sociétés affiliées n’assument aucune responsabilité, de quelque nature que ce soit, en cas de perte directe ou consécutive découlant de la consultation de ce rapport ou de son contenu.
Ces rapports vous sont adressés à titre d’information exclusivement. Le présent rapport ne constitue pas et ne se veut pas une offre de vente ni une invitation à offrir d’acheter des instruments financiers; il ne doit pas non plus être réputé constituer une opinion quant à savoir si vous devriez effectuer un swap ou participer à une stratégie de négociation comportant un swap ou toute autre transaction. L’information reproduite dans ce rapport n’est pas destinée à constituer et ne constitue pas une recommandation de swap ou de stratégie de négociation comportant un swap au sens du Règlement 23.434 de la Commodity Futures Trading Commission des États-Unis et de l’Appendice A de ce règlement. Ce document n’est pas destiné à être adapté à vos besoins individuels ou à votre profil personnel et ne doit pas être considéré comme un « appel à agir » ou une suggestion vous incitant à conclure un swap ou une stratégie de négociation comportant un swap ou toute autre transaction. La Banque Scotia peut participer à des transactions selon des modalités qui ne concordent pas avec les avis exprimés dans ce rapport et peut détenir ou être en train de prendre ou de céder des positions visées dans ce rapport.
La Banque Scotia et ses sociétés affiliées ainsi que tous leurs dirigeants, administrateurs et employés peuvent périodiquement prendre des positions sur des monnaies, intervenir à titre de chefs de file, de cochefs de file ou de preneurs fermes d’un appel public à l’épargne ou agir à titre de mandants ou de placeurs pour des valeurs mobilières ou des produits dérivés, négocier ces valeurs et produits dérivés, en faire l’acquisition, ou agir à titre de teneurs de marché ou de conseillers, de courtiers, de banques d’affaires et/ou de maisons de courtage pour ces valeurs et produits dérivés. La Banque Scotia peut toucher une rémunération dans le cadre de ces interventions. Tous les produits et services de la Banque Scotia sont soumis aux conditions des ententes applicables et des règlements locaux. Les dirigeants, administrateurs et employés de la Banque Scotia et de ses sociétés affiliées peuvent siéger au conseil d’administration de sociétés.
Il se peut que les valeurs mobilières visées dans ce rapport ne conviennent pas à tous les investisseurs. La Banque Scotia recommande aux investisseurs d’évaluer indépendamment les émetteurs et les valeurs mobilières visés dans ce rapport et de faire appel à tous les conseillers qu’ils jugent nécessaire de consulter avant de faire des placements.
Le présent rapport et l’ensemble des renseignements, des opinions et des conclusions qu’il renferme sont protégés par des droits d’auteur. Il est interdit de les reproduire sans que la Banque Scotia donne d’abord expressément son accord par écrit.
MD Marque déposée de La Banque de Nouvelle-Écosse.
La Banque Scotia, de pair avec l’appellation « Services bancaires et marchés mondiaux », est une dénomination commerciale désignant les activités mondiales exercées dans le secteur des services bancaires aux sociétés, des services bancaires de placement et des marchés financiers par La Banque de Nouvelle-Écosse et certaines de ses sociétés affiliées dans les pays où elles sont présentes, dont Scotiabank Europe plc; Scotiabank (Ireland) Designated Activity Company; Scotiabank Inverlat S.A., Institución de Banca Múltiple, Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Casa de Bolsa, S.A. de C.V., Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Derivados S.A. de C.V., lesquelles sont toutes des membres du groupe de la Banque Scotia et des usagers autorisés de la marque Banque Scotia. La Banque de Nouvelle-Écosse est constituée au Canada sous le régime de la responsabilité limitée et ses activités sont autorisées et réglementées par le Bureau du surintendant des institutions financières du Canada. Au Royaume-Uni, les activités de La Banque de Nouvelle-Écosse sont autorisées par la Prudential Regulation Authority et assujetties à la réglementation de la Financial Conduct Authority et à la réglementation limitée de la Prudential Regulation Authority. Nous pouvons fournir sur demande les détails du périmètre de l’application, à La Banque de Nouvelle-Écosse, de la réglementation de la Prudential Regulation Authority du Royaume-Uni. Les activités de Scotiabank Europe plc sont autorisées par la Prudential Regulation Authority et réglementées par la Financial Conduct Authority et la Prudential Regulation Authority du Royaume-Uni.
Les activités de Scotiabank Inverlat, S.A., de Scotia Inverlat Casa de Bolsa, S.A. de C.V., de Grupo Financiero Scotiabank Inverlat et de Scotia Derivados, S.A. de C.V. sont toutes autorisées et réglementées par les autorités financières du Mexique.
Les produits et les services ne sont pas tous offerts dans toutes les administrations. Les services décrits sont offerts dans les administrations dont les lois le permettent.