

- La semaine dernière, Toni Gravelle, de la Banque du Canada, a parlé du taux des opérations de pension à un jour (CORRA), soit le repère principal des taux des opérations de pension au Canada. Ce discret recoin du marché est un aspect essentiel du système financier.
- Depuis 2023, le taux CORRA s’écarte du taux cible de la BdC, souvent par plus de 5 points de base. Cet écart se produit de concert avec la constante volatilité du taux CORRA. La hausse incessante du taux CORRA suscite des inquiétudes en stressant le marché des pensions et la mise en œuvre de la politique monétaire.
- Une explication populaire attribue la pression qui pèse sur le taux CORRA à la demande excédentaire d’emprunts sur le marché des pensions. La BdC a adopté un certain nombre de mesures afin d’accroître l’offre de fonds sur le marché des pensions. Malgré ces mesures, le taux CORRA est resté élevé.
- Dans le court terme, le taux CORRA n’est guère appelé à se détendre, puisque ses dislocations par rapport à la cible pourraient s’expliquer par des facteurs sous-jacents de plus long terme.
La semaine dernière, Toni Gravelle, sous-gouverneur de la Banque du Canada, a pris la parole sur le marché des pensions et sur son taux de référence, le CORRA. Malgré son importance décisive dans le système financier, le marché des pensions est toujours un sujet mystérieux, et nous avons rarement droit à un exposé complet sur les points détaillés de la liquidité du marché des pensions. Dans cette note explicative, nous allons expliquer en quoi consiste le taux CORRA, pourquoi il s’agit d’un motif d’inquiétude à l’heure actuelle et ce que tout cela veut dire à terme.
Les marchés des pensions constituent la cheville ouvrière des marchés du crédit à court terme et de la mise en œuvre des politiques de la banque centrale à la fois. Les pensions sont des prêts à court terme, souvent à un jour, garantis par des titres de grande qualité comme les obligations du gouvernement du Canada. En raison de cette garantie de grande qualité, les marchés des pensions sont fortement liquides et s’exercent à des taux faibles par rapport aux autres formes de crédit. C’est pourquoi ces marchés constituent à la fois une source essentielle de fonds et un baromètre pour la situation actuelle des marchés financiers. Quand les marchés de pensions sont confrontés à des difficultés de liquidité, ces difficultés s’étendent souvent rapidement aux marchés connexes.
Le taux moyen des opérations de pension à un jour du Canada, souvent appelé le taux CORRA, est le principal baromètre des pensions au Canada. À son niveau le plus élémentaire, le taux CORRA permet de mesurer le coût moyen du financement des opérations de pension à un jour au Canada et peut servir de boussole pour la liquidité et la disponibilité du financement des marchés des pensions. Quand les volumes de taux CORRA sont considérables et que le taux CORRA se rapproche du taux cible de la BdC, la liquidité des marchés de pensions est relativement forte. Si les volumes baissent et que le taux CORRA commence à augmenter, c’est peut-être le signe du stress des marchés.
Depuis la modification apportée aux procédures de règlement des marchés des pensions en 2024, le taux CORRA couvre désormais un volume journalier moyen de presque 60 milliards de dollars (graphique 1).1 Ce chiffre représente un peu moins de la moitié de l’estimation, par la BdC, du volume journalier total des opérations de pensions au Canada (130 milliards de dollars).2
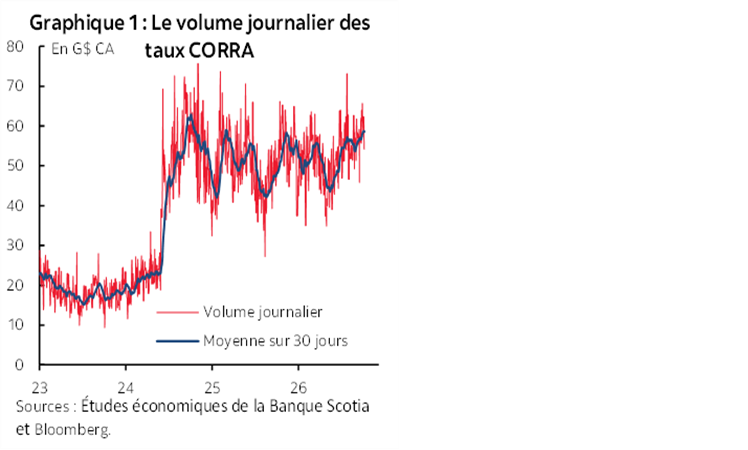
Puisque le taux CORRA sert de taux directeur pour le financement de court terme, son importance déborde largement le cadre des marchés des pensions.3 En définitive, il sert de taux sous-jacent pour une vaste constellation de contrats de dérivés et de prêts à taux variable. En date d’août 2026, la Commission des valeurs mobilières de l’Ontario estimait à 30 230 milliards de dollars l’encours notionnel des transactions de dérivés indexés sur le taux CORRA, la grande majorité étant constituée de contrats de swaps à taux fixe-taux variable.4 Ce marché est important puisqu’un léger écart du taux CORRA par rapport au taux cible se répercute sur le vaste espace des dérivés.
Quand le taux CORRA varie, la valeur de ces dérivés varie elle aussi. Une mesure courante de la sensibilité des dérivés aux taux d’intérêt est la DV01, soit la variation de la valeur en dollars des dérivés par tranche d’un point de base de la variation du taux d’intérêt sous-jacent. Pour donner une idée de l’ampleur de cette sensibilité, le rapport le plus récent de la Commission des valeurs mobilières de l’Ontario estimait en 2025 à 4,96 G$ la DV01 absolue des swaps à taux fixe-taux variable CORRA. Une partie de cette valeur sera compensée et soldée par d’autres positions, de sorte que la véritable variation des valeurs du marché sera moindre. Toutefois, pour simplifier cet exposé, disons qu’une légère augmentation du taux CORRA peut avoir un impact considérable sur la valeur des contrats de dérivés utilisés par différents intervenants, surtout ceux qui sont responsables du paiement de ce taux supérieur.
SUR QUOI REPOSE L’ÉNIGME DU TAUX CORRA?
Le taux CORRA a commencé à s’écarter constamment au-delà du taux cible de la BdC. Depuis le milieu de 2023, le taux CORRA s’est régulièrement établi entre 0 et 5 points de base au-dessus du taux cible (graphique 2), et la volatilité de cet écart a nettement augmenté (graphique 3). Si nous restons attentifs aux pires séances, soit celles où le taux CORRA s’établit au moins à 5 points de base (soit ⅕ d’une hausse de taux) au-dessus du taux cible, même si le taux a décroché du pic de volatilité de la fin de 2024, nous ne sommes toujours pas tirés d’affaire (graphique 4).
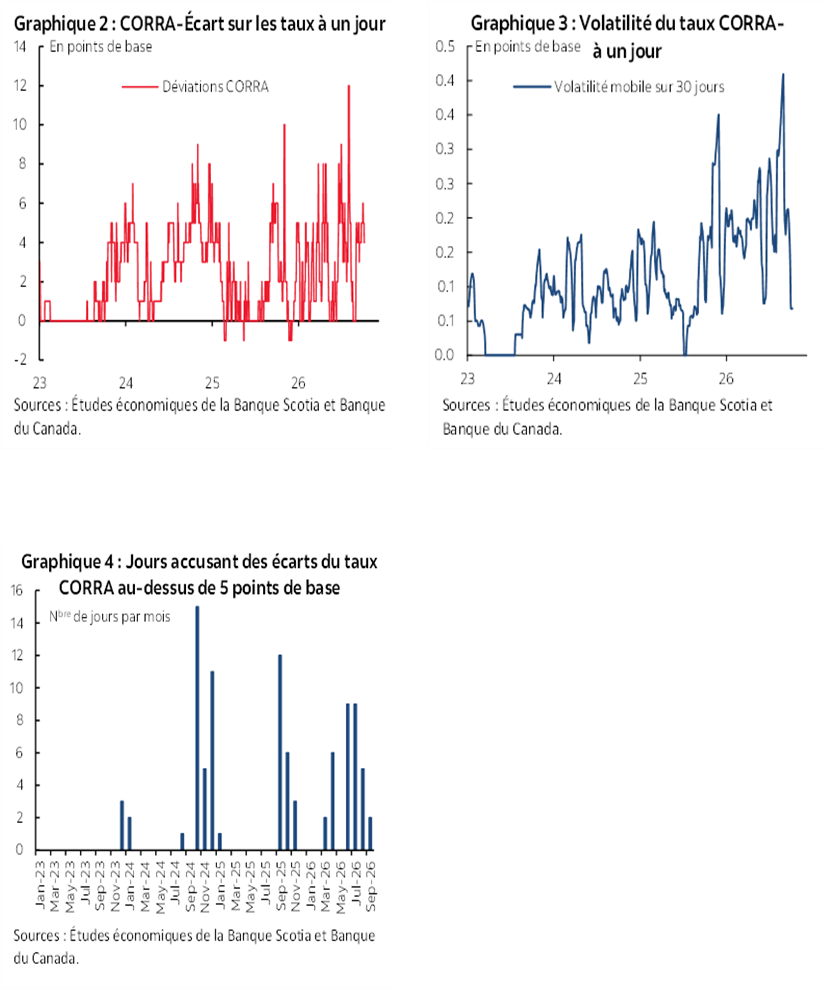
En raison du rôle du taux CORRA qui sert à la fois de baromètre de la conjoncture des marchés des pensions et de taux sous-jacent pour d’autres produits financiers, un écart à la fois important et chronique entre ce taux et le taux cible peut être problématique sous maints aspects. Il est facile de comprendre pourquoi la banque centrale pourrait vouloir en connaître la cause sous-jacente.
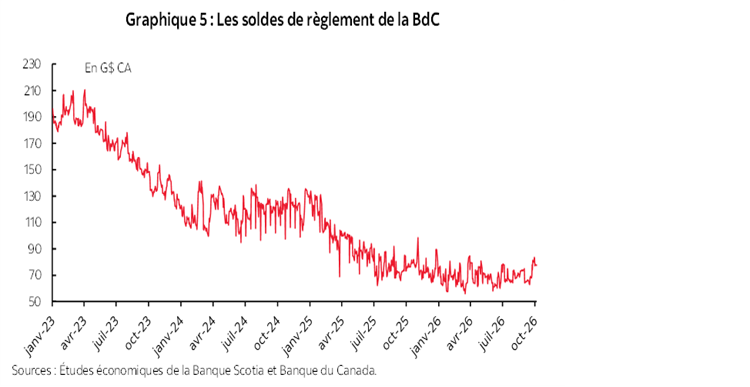
Le déséquilibre entre l’offre et la demande est une explication populaire des déviations chroniques du taux CORRA. D’après cette explication, parce que les banques centrales ont allégé leurs bilans dans la foulée de la COVID-19, l’offre de fonds à prêter a elle aussi diminué. Pour étayer cette idée, les poussées de volatilité du taux CORRA se sont produites en même temps que la réduction des soldes de règlement de la BdC, qui étaient nettement supérieurs à 300 milliards de dollars à leur pic pendant la pandémie de COVID-19 et qui s’établissent aujourd’hui aux alentours de 80 milliards de dollars (graphique 5).
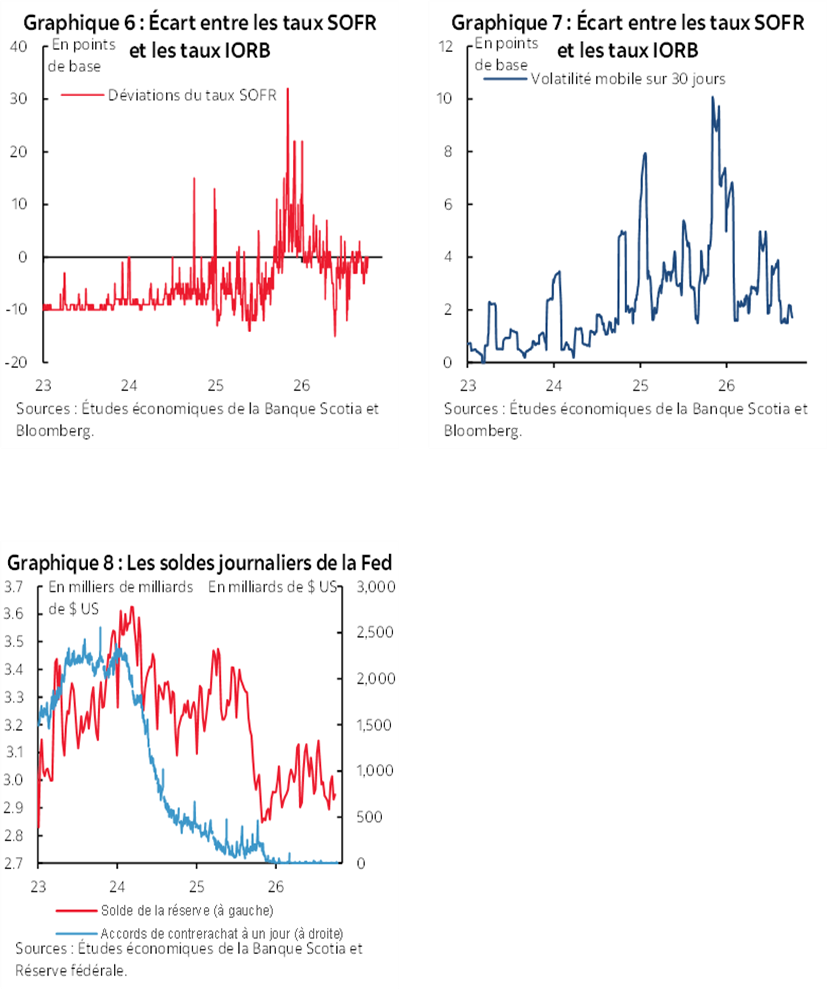
Même si notre attention porte essentiellement sur le marché canadien, il ne s’agit pas du tout d’une problématique propre au Canada. Le SOFR, soit le taux de référence américain pour les prêts garantis, a connu la même difficulté. L’écart entre le SOFR et l’IORB, soit la différence entre le taux SOFR et le taux servi par la Fed sur les soldes de réserves a certes reflué par rapport à ses pics (graphique 6); toutefois, sa volatilité demeure plus élevée qu’auparavant (graphique 7). Aux États-Unis comme au Canada, ce phénomène s’est déroulé de concert avec la baisse des actifs assimilables à des réserves et détenus à la Fed (graphique 8). Il existe d’importantes différences entre les marchés canadiens et les marchés américains, dont la taille des fonds communs de placement sur le marché monétaire, le degré de compensation centrale et l’existence des opérations des accords de contre-rachat à un jour (ON RRP) de la Fed; toutefois, la dynamique sous-jacente reste comparable.
L’explication de la demande excédentaire de prêts sur le marché des pensions est séduisante. Le mécanisme est économiquement cohérent, et la solution est relativement simple. Si le volume des réserves de la banque centrale dans le système est trop faible, l’augmenter devrait apaiser la pression sur les marchés des pensions. Malheureusement, ce qui est souvent le cas dans de nombreuses situations simples, cette explication ne donne peut-être pas une idée de la réalité dans toute sa complexité.
LES NOUVELLES ORIENTATIONS
Toni Gravelle évoque différentes interventions : la réduction de 5 points de base du taux de rémunération des dépôts de la BdC, les améliorations prochaines dans les infrastructures des marchés des pensions et l’augmentation des opérations de pensions à terme de la BdC. Ensemble, ces interventions laissent entendre qu’il faudra consacrer un effort concerté, consacré à la fois à accroître l’offre de fonds disponibles sur les marchés des pensions et à augmenter l’efficience du déploiement de ces fonds. Il s’agit précisément du type d’interventions qui seraient utiles si le problème était attribuable à une pénurie de fonds prêtables.
Dans le court terme, l’intervention la plus intéressante pourrait consister à augmenter les opérations de pensions à terme. Généralement, les opérations de pensions à terme des banques centrales accroissent le volume de liquidités disponible à prêter dans le système financier, ce qui devrait réduire la pression qui pèse sur les taux de financement. Par rapport à une opération de pension à un jour, la pension à terme offre une plus grande stabilité et une meilleure certitude, puisque la période de roulement est beaucoup plus longue.
Depuis octobre 2025, la BdC a ajouté 14 opérations de pensions à terme de 14 jours dans sa panoplie d’outils (graphique 9). Ces opérations ont considérablement augmenté le volume de ses prêts sous forme de pensions à terme par rapport au début de 2025, et selon nos estimations, elles représentent désormais la majeure partie de l’encours de ces opérations de pensions à terme. Elle semble exprimer une préférence pour ces opérations de plus court terme de 14 jours par rapport aux échéances plus longues d’un mois et de trois mois, ce qui pourrait offrir à la Banque une meilleure marge de manœuvre opérationnelle pour lisser les sursauts à court terme.
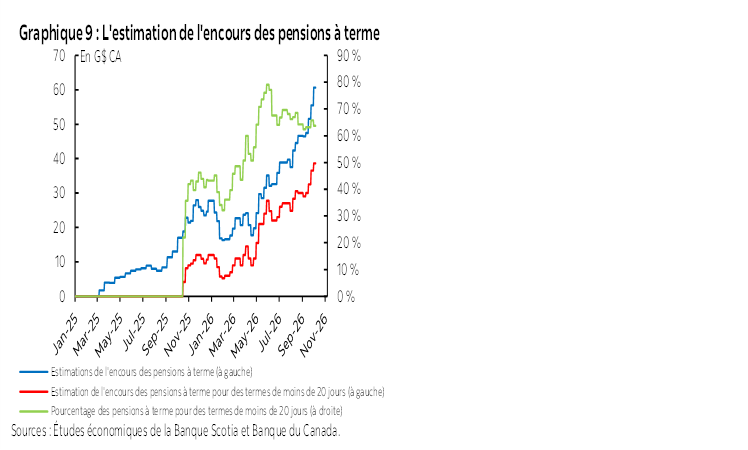
Il sera intéressant d’observer l’interaction de cette augmentation des opérations de pensions à terme avec l’évolution éventuelle des soldes de règlement. La hausse récente de ces opérations de pensions à terme les a ramenées au-dessus de la fourchette optimale de 50 à 70 milliards de dollars auparavant communiquée par la BdC. Si cette dernière continue de privilégier l’amenuisement des frictions sur les marchés des pensions, les soldes de règlement pourraient se maintenir dans le haut de la fourchette si les opérations de pensions à terme continuent de croître.
Malgré tous ses efforts, la pression à la hausse qui pèse sur le taux CORRA paraît tenace, ce qui est frustrant. Compte tenu des mesures adoptées pour accroître l’offre de liquidités sur les marchés des pensions, il est permis de croire que le problème pourrait relever de facteurs dépassant la simple demande excédentaire de prêts sur le marché des pensions. Les frictions plus profondes sur les marchés des pensions pourraient se révéler plus difficiles à dissiper et réclamer des solutions à plus long terme du point de vue des infrastructures des marchés.
Toni Gravelle a mis en lumière l’introduction des opérations de pensions tripartites au Canada et l’amélioration des infrastructures de compensation centrale, par exemple les mesures qui permettraient d’améliorer la résilience des marchés des pensions. Ces mesures pourraient accroître la capacité de crédit, éliminer les frictions sur l’utilisation des garanties et améliorer la gestion du risque de crédit de contrepartie; toutefois, il faudra probablement compter du temps pour les mettre en œuvre et attirer des volumes.
EN SOMME
À quoi faut-il s’attendre? La bonne nouvelle, c’est que le taux CORRA comptabilise moins de jours de déviations supérieures à 5 points de base qu’à la fin de 2024. Il est certes possible que la combinaison des interventions de la BdC plafonne l’écart par rapport à la cible. Par contre, à moins d’une nouvelle variation de son discours monétaire ou d’une évolution dans la demande de crédit sur les marchés des pensions, il est difficile de connaître la raison pour laquelle la situation actuelle changerait dans le court terme.
La réaction des marchés des pensions à un cycle de relèvement des taux est un facteur inconnu. Les rendements augmentent et nos prévisions annuelles tablent sur trois hausses d’ici la fin de 2027. Des taux d’intérêt chroniquement plus élevés pourraient freiner la demande de financement par pensions. Si la cause explicative des ennuis du taux CORRA est vraiment la demande excédentaire de fonds, un cycle de durcissement monétaire pourrait rétablir l’équilibre des marchés. Il pourrait être utile de suivre la situation dans les prochains mois.
1 En 2024, les marchés des pensions du Canada sont passés du règlement T+2 au règlement T+1, ce qui a eu pour effet d’accroître le volume des pensions capté par le taux CORRA et ce qui explique l’énorme sursaut dont fait état le graphique 1.
2 La dernière fois que la BdC en a fait état, c’était dans son Rapport sur la stabilité financière de 2026 (https://www.banqueducanada.ca/publication/rapport-sur-la-stabilite-financiere/rapport-sur-la-stabilite-financiere-2026/un-marche-des-pensions-resilient-est-important-pour-la-stabilite-financiere/).
3 Le taux CORRA a en fait remplacé un taux repère précédent appelé CDOR dans le cadre d’un plus vaste effort de modernisation des taux repères financiers.
4 La Commission des valeurs mobilières de l’Ontario publie chaque mois son suivi des dérivés indexés sur le taux CORRA (https://www.osc.ca/en/industry/derivatives/corraterm-corra-based-otc-derivatives-trend-analysis).
AVIS
Le présent rapport a été préparé par Études économiques Scotia à l’intention des clients de la Banque Scotia. Les opinions, estimations et prévisions qui y sont reproduites sont les nôtres en date des présentes et peuvent être modifiées sans préavis. Les renseignements et opinions que renferme ce rapport sont compilés ou établis à partir de sources jugées fiables; toutefois, nous ne déclarons ni ne garantissons pas, explicitement ou implicitement, qu’ils sont exacts ou complets. La Banque Scotia ainsi que ses dirigeants, administrateurs, partenaires, employés ou sociétés affiliées n’assument aucune responsabilité, de quelque nature que ce soit, en cas de perte directe ou consécutive découlant de la consultation de ce rapport ou de son contenu.
Ces rapports vous sont adressés à titre d’information exclusivement. Le présent rapport ne constitue pas et ne se veut pas une offre de vente ni une invitation à offrir d’acheter des instruments financiers; il ne doit pas non plus être réputé constituer une opinion quant à savoir si vous devriez effectuer un swap ou participer à une stratégie de négociation comportant un swap ou toute autre transaction. L’information reproduite dans ce rapport n’est pas destinée à constituer et ne constitue pas une recommandation de swap ou de stratégie de négociation comportant un swap au sens du Règlement 23.434 de la Commodity Futures Trading Commission des États-Unis et de l’Appendice A de ce règlement. Ce document n’est pas destiné à être adapté à vos besoins individuels ou à votre profil personnel et ne doit pas être considéré comme un « appel à agir » ou une suggestion vous incitant à conclure un swap ou une stratégie de négociation comportant un swap ou toute autre transaction. La Banque Scotia peut participer à des transactions selon des modalités qui ne concordent pas avec les avis exprimés dans ce rapport et peut détenir ou être en train de prendre ou de céder des positions visées dans ce rapport.
La Banque Scotia et ses sociétés affiliées ainsi que tous leurs dirigeants, administrateurs et employés peuvent périodiquement prendre des positions sur des monnaies, intervenir à titre de chefs de file, de cochefs de file ou de preneurs fermes d’un appel public à l’épargne ou agir à titre de mandants ou de placeurs pour des valeurs mobilières ou des produits dérivés, négocier ces valeurs et produits dérivés, en faire l’acquisition, ou agir à titre de teneurs de marché ou de conseillers, de courtiers, de banques d’affaires et/ou de maisons de courtage pour ces valeurs et produits dérivés. La Banque Scotia peut toucher une rémunération dans le cadre de ces interventions. Tous les produits et services de la Banque Scotia sont soumis aux conditions des ententes applicables et des règlements locaux. Les dirigeants, administrateurs et employés de la Banque Scotia et de ses sociétés affiliées peuvent siéger au conseil d’administration de sociétés.
Il se peut que les valeurs mobilières visées dans ce rapport ne conviennent pas à tous les investisseurs. La Banque Scotia recommande aux investisseurs d’évaluer indépendamment les émetteurs et les valeurs mobilières visés dans ce rapport et de faire appel à tous les conseillers qu’ils jugent nécessaire de consulter avant de faire des placements.
Le présent rapport et l’ensemble des renseignements, des opinions et des conclusions qu’il renferme sont protégés par des droits d’auteur. Il est interdit de les reproduire sans que la Banque Scotia donne d’abord expressément son accord par écrit.
MD Marque déposée de La Banque de Nouvelle-Écosse.
La Banque Scotia, de pair avec l’appellation « Services bancaires et marchés mondiaux », est une dénomination commerciale désignant les activités mondiales exercées dans le secteur des services bancaires aux sociétés, des services bancaires de placement et des marchés financiers par La Banque de Nouvelle-Écosse et certaines de ses sociétés affiliées dans les pays où elles sont présentes, dont Scotiabank Europe plc; Scotiabank (Ireland) Designated Activity Company; Scotiabank Inverlat S.A., Institución de Banca Múltiple, Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Casa de Bolsa, S.A. de C.V., Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Derivados S.A. de C.V., lesquelles sont toutes des membres du groupe de la Banque Scotia et des usagers autorisés de la marque Banque Scotia. La Banque de Nouvelle-Écosse est constituée au Canada sous le régime de la responsabilité limitée et ses activités sont autorisées et réglementées par le Bureau du surintendant des institutions financières du Canada. Au Royaume-Uni, les activités de La Banque de Nouvelle-Écosse sont autorisées par la Prudential Regulation Authority et assujetties à la réglementation de la Financial Conduct Authority et à la réglementation limitée de la Prudential Regulation Authority. Nous pouvons fournir sur demande les détails du périmètre de l’application, à La Banque de Nouvelle-Écosse, de la réglementation de la Prudential Regulation Authority du Royaume-Uni. Les activités de Scotiabank Europe plc sont autorisées par la Prudential Regulation Authority et réglementées par la Financial Conduct Authority et la Prudential Regulation Authority du Royaume-Uni.
Les activités de Scotiabank Inverlat, S.A., de Scotia Inverlat Casa de Bolsa, S.A. de C.V., de Grupo Financiero Scotiabank Inverlat et de Scotia Derivados, S.A. de C.V. sont toutes autorisées et réglementées par les autorités financières du Mexique.
Les produits et les services ne sont pas tous offerts dans toutes les administrations. Les services décrits sont offerts dans les administrations dont les lois le permettent.