

- Paiements Canada a annoncé en novembre le lancement du système de paiement en temps réel (PTR), projet qui s’étend sur une dizaine d’années et dont l’objectif consiste à moderniser le système de paiements du Canada. Malgré tout l’enthousiasme - compréhensible – suscité par le lancement de ce projet son impact sur le système de paiement sera inégal et demandera un certain temps.
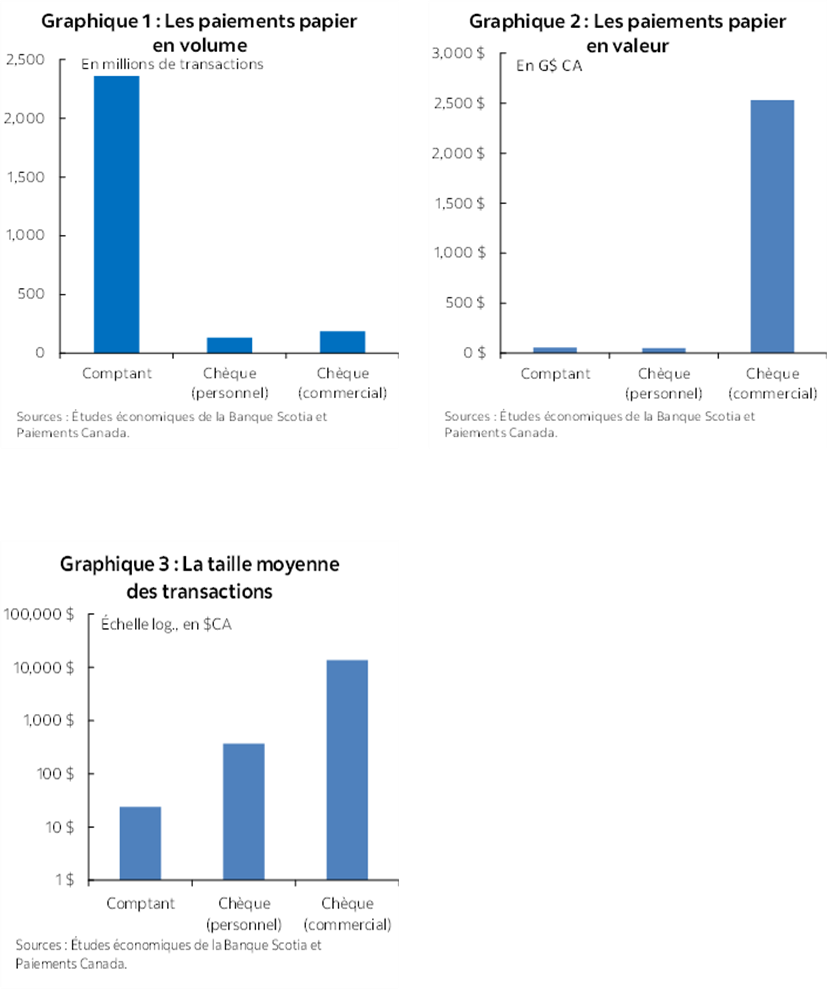
- Les chèques commerciaux sont mûrs pour une transformation radicale, puisqu’ils continuent de représenter l’essentiel des paiements papier, soit 96 % de la valeur des paiements au comptant et par chèque. Si les paiements au comptant représentent le volume le plus important (2,4 milliards de transactions en 2025 contre 186 millions pour les chèques commerciaux), la taille moyenne des transactions portant sur les chèques commerciaux éclipse celle des paiements au comptant.
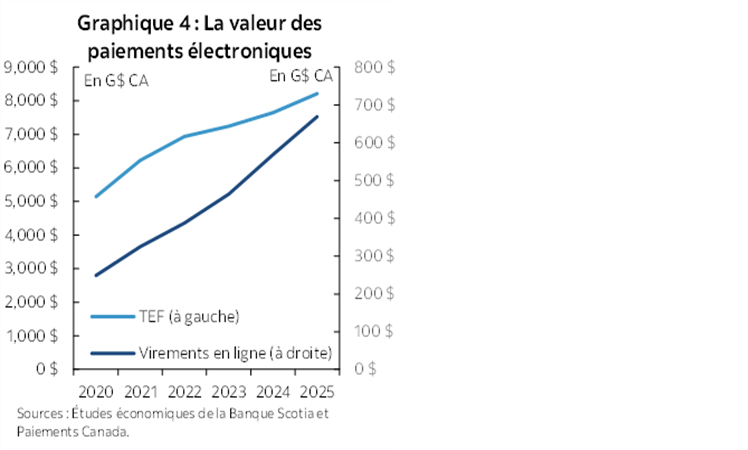
- Les paiements électroniques comme les virements Interac ont été rapidement adoptés durant la pandémie, et les paiements en temps réel pourraient les améliorer. Les virements en ligne (dont les virements électroniques) ont crû pour passer de 249 milliards de dollars en 2020 à 669 milliards de dollars en 2025. Le recours aux transferts électroniques de fonds (TEF) a progressé pour passer, dans le même temps, de 5 100 milliards de dollars à 8 200 milliards de dollars. Ces chiffres surpassent largement les baisses dans les paiements au comptant et par chèque, ce qui représente une brusque transition avec les paiements électroniques.
- Le volume des PTR sera faible au début; toutefois, l’adoption devrait se généraliser en 2027-2028. Paiements Canada a organisé le déploiement du système de PTR en 2027; seulement huit participants feront partie de la cohorte initiale. Les volumes devraient commencer à augmenter lorsque les grandes institutions financières emboîteront le pas, en 2027.
- Si les PTR favorisent l’infrastructure de traitement des paiements, les services de gestion des comptes fournisseurs et de la paie auront besoin de temps pour traiter les paiements sortants. Les paiements « instantanés » ne veulent pas dire que toutes les factures seront réglées dès l’instant où elles seront envoyées et que tous les employés seront rémunérés dès l’instant où le travail sera fait. La rapidité de ces paiements dépendra de la capacité de chaque entreprise à modifier son processus.
Paiements Canada a lancé en grande pompe le système de PTR le 9 novembre 2026. Ce système s’annonce très prometteur : il permettra entre autres de traiter les paiements instantanés échangés entre les entreprises et les consommateurs à raison de 24 heures sur 24 et de sept jours sur sept.
Le système de PTR a été annoncé pour améliorer généralement le paysage des paiements; toutefois, ses bienfaits seront inégalement répartis. Certains systèmes comme les virements électroniques Interac, construits au-dessus d’infrastructures existantes, offrent déjà la perspective de paiements relativement rapides et sont généralement populaires parmi les consommateurs. Même si le système de PTR viendra probablement accélérer les méthodes de paiement existantes, ce sont sans doute les entreprises qui en récolteront les plus grands bienfaits.
LES ENTREPRISES FONT TOUJOURS MASSIVEMENT APPEL AU CHÈQUE
Si les paiements papier (au comptant et par chèque) sont en déclin, ils comptent sur de fidèles utilisateurs, surtout parmi les entreprises. Si l’argent comptant est utilisé dans un nombre beaucoup plus considérable de transactions (graphique 1), les chèques commerciaux représentent l’écrasante majorité de la valeur des paiements papier (graphique 2). Alors que la taille moyenne des transactions au comptant a été de l’ordre de 24 $ en 2025, la taille moyenne des transactions par chèque commercial s’est chiffrée aux alentours de 13 600 $ (graphique 3).
Hormis le règlement instantané, le comptant offre certaines qualités qui ne sont pas remplacées par les systèmes qui font appel au PTR, par exemple l’intraçabilité et l’indépendance vis-à-vis des intermédiaires. Comme on l’a fait observer dans un autre commentaire, les chèques n’ont pas la même valeur et représentent un exemple classique de rupture. Ils constituent un moyen de paiement lent, du point de vue du délai de transit entre le payeur et le bénéficiaire et du délai de compensation lorsqu’il s’agit de les encaisser. Il faut aussi traiter directement avec une institution financière ou faire appel à de coûteux services d’encaissement de chèques.
Bien qu’il soit improbable que les systèmes construits selon le principe du PTR soient appelés à remplacer entièrement les chèques commerciaux, il s’agit d’un secteur dont la valeur marchande est considérable et qui offre un large potentiel d’amélioration.
LES PAIEMENTS ÉLECTRONIQUES ONT CONNU UNE CROISSANCE RAPIDE ET POURRAIENT PRENDRE ENCORE PLUS DE VITESSE
Depuis la pandémie, les paiements électroniques se sont rapidement généralisés (graphique 4).] Les virements électroniques (personnels et commerciaux) et les transferts électroniques de fonds (TEF) surpassent largement, en valeur, le marché des paiements papier. Il est probable que le PTR, compte tenu de ses bienfaits, permette aux systèmes électroniques de se multiplier ou de poursuivre leur croissance tendancielle.
Bien que les acteurs du marché croient que ces systèmes, dont les virements électroniques Interac et les TEF, sont relativement instantanés, surtout par rapport aux chèques, le règlement est toujours souvent retardé. Le PTR permettrait d’apporter aux systèmes existants d’importantes améliorations. Paiements Canada attire l'attention sur plusieurs secteurs d'activité dans lesquels l’accélération du règlement pourrait être avantageuse.
De nombreux services conseillent aux consommateurs d’effectuer leurs paiements par virements bancaires plusieurs jours à l’avance; il est par ailleurs possible que les sommes ne soient créditées dans les comptes qu’après un certain temps. Les virements entre comptes dans différents établissements financiers peuvent aussi prendre du temps, surtout si leur montant est trop élevé pour un virement électronique. Pour les TEF, les transactions effectuées hors des heures normales et les fins de semaine pourraient ne pas être traitées avant le jour ouvrable suivant. Le système de PTR pourrait représenter une meilleure solution pour résoudre ces problèmes.
IL FAUDRA COMPTER (UN PEU) PLUS DE TEMPS
La première vague d’intégration s’est déroulée en novembre, avec la prise en charge de huit acteurs du marché. Il est crucial de noter qu’aucune des cinq grandes banques n’en fait partie. En règle générale, pour utiliser le système de PTR, les institutions financières des deux parties doivent en être membres, ce qui limitera le volume d’échange tant que les grandes institutions n’auront pas rejoint le réseau et que les effets de réseau ne se seront pas matérialisés. L’arrivée de nouveaux acteurs en 2027 constituera probablement une condition nécessaire pour que les volumes de transactions augmentent considérablement.
Bien que l’enthousiasme suscité par les cas d’usage du PTR soit compréhensible, sa capacité réelle à transformer le système de paiement sera limitée par la capacité des entreprises elles-mêmes à adapter leurs processus. La perspective du paiement instantané des salaires est improbable pour de nombreux employés, puisqu’il faut non seulement avoir la capacité logistique nécessaire pour traiter la paie en temps réel, mais aussi que les employeurs aient la volonté de renoncer au calendrier de paie standard toutes les deux semaines. De même, dans les transactions entre entreprises, les services comptables chargés des comptes fournisseurs auront toujours besoin de temps pour traiter les factures.
Même si l’option des paiements instantanés sera utile, il faudra compter plus de temps pour que les entreprises apportent des changements structurels par rapport à la simple activation du système.
EN SOMME
Le système de PTR offre la possibilité de cimenter la tendance dans l’évolution sur la voie des paiements électroniques au Canada. Sur le plan économique, ce système apporte des avantages estimatifs considérables. Des études de l’Institut C.D. Howe, citées par Paiements Canada, estiment que les économies pourraient atteindre 14,5 milliards de dollars sur 10 ans. Par ailleurs, l'Institut estime à 0,08 % du PIB le gain permanent produit par le système de PTR, ce qui représente une valeur nominale qui n’est pas négligeable, même si son pourcentage est modeste. Les autres avantages potentiels, soit aussi bien l’amélioration de la souveraineté des paiements que l’élimination des inconvénients liés à la mise à la poste et à l’encaissement physique des chèques, sont plus difficiles à chiffrer, mais sont bel et bien réels.
L’arrivée de nouveaux acteurs et l’émergence d’autres perfectionnements dans le traitement des paiements, notamment du côté des consommateurs, sont autant d’inconnues. La grande majorité des virements en ligne entre particuliers sont traités dans le système de virements électroniques Interac, et les consommateurs font massivement appel à des cartes de crédit pour les paiements en ligne et en personne. L’arrivée de nouveaux acteurs sur le marché des moyens de paiement des particuliers ou les améliorations apportées aux options de paiement existantes qui font appel au système de PTR pourraient transformer ce paysage. Reste à voir si cette transformation se produira au fil du temps.
1 Le graphique 4 regroupe les données extraites des Rapports canadiens sur les modes de paiement et les tendances des paiements publiés pendant plusieurs années par Paiements Canada. Des changements ont été apportés dans leur méthodologie durant certaines années, et les quantités exactes peuvent varier.
AVIS
Le présent rapport a été préparé par Études économiques Scotia à l’intention des clients de la Banque Scotia. Les opinions, estimations et prévisions qui y sont reproduites sont les nôtres en date des présentes et peuvent être modifiées sans préavis. Les renseignements et opinions que renferme ce rapport sont compilés ou établis à partir de sources jugées fiables; toutefois, nous ne déclarons ni ne garantissons pas, explicitement ou implicitement, qu’ils sont exacts ou complets. La Banque Scotia ainsi que ses dirigeants, administrateurs, partenaires, employés ou sociétés affiliées n’assument aucune responsabilité, de quelque nature que ce soit, en cas de perte directe ou consécutive découlant de la consultation de ce rapport ou de son contenu.
Ces rapports vous sont adressés à titre d’information exclusivement. Le présent rapport ne constitue pas et ne se veut pas une offre de vente ni une invitation à offrir d’acheter des instruments financiers; il ne doit pas non plus être réputé constituer une opinion quant à savoir si vous devriez effectuer un swap ou participer à une stratégie de négociation comportant un swap ou toute autre transaction. L’information reproduite dans ce rapport n’est pas destinée à constituer et ne constitue pas une recommandation de swap ou de stratégie de négociation comportant un swap au sens du Règlement 23.434 de la Commodity Futures Trading Commission des États-Unis et de l’Appendice A de ce règlement. Ce document n’est pas destiné à être adapté à vos besoins individuels ou à votre profil personnel et ne doit pas être considéré comme un « appel à agir » ou une suggestion vous incitant à conclure un swap ou une stratégie de négociation comportant un swap ou toute autre transaction. La Banque Scotia peut participer à des transactions selon des modalités qui ne concordent pas avec les avis exprimés dans ce rapport et peut détenir ou être en train de prendre ou de céder des positions visées dans ce rapport.
La Banque Scotia et ses sociétés affiliées ainsi que tous leurs dirigeants, administrateurs et employés peuvent périodiquement prendre des positions sur des monnaies, intervenir à titre de chefs de file, de cochefs de file ou de preneurs fermes d’un appel public à l’épargne ou agir à titre de mandants ou de placeurs pour des valeurs mobilières ou des produits dérivés, négocier ces valeurs et produits dérivés, en faire l’acquisition, ou agir à titre de teneurs de marché ou de conseillers, de courtiers, de banques d’affaires et/ou de maisons de courtage pour ces valeurs et produits dérivés. La Banque Scotia peut toucher une rémunération dans le cadre de ces interventions. Tous les produits et services de la Banque Scotia sont soumis aux conditions des ententes applicables et des règlements locaux. Les dirigeants, administrateurs et employés de la Banque Scotia et de ses sociétés affiliées peuvent siéger au conseil d’administration de sociétés.
Il se peut que les valeurs mobilières visées dans ce rapport ne conviennent pas à tous les investisseurs. La Banque Scotia recommande aux investisseurs d’évaluer indépendamment les émetteurs et les valeurs mobilières visés dans ce rapport et de faire appel à tous les conseillers qu’ils jugent nécessaire de consulter avant de faire des placements.
Le présent rapport et l’ensemble des renseignements, des opinions et des conclusions qu’il renferme sont protégés par des droits d’auteur. Il est interdit de les reproduire sans que la Banque Scotia donne d’abord expressément son accord par écrit.
MD Marque déposée de La Banque de Nouvelle-Écosse.
La Banque Scotia, de pair avec l’appellation « Services bancaires et marchés mondiaux », est une dénomination commerciale désignant les activités mondiales exercées dans le secteur des services bancaires aux sociétés, des services bancaires de placement et des marchés financiers par La Banque de Nouvelle-Écosse et certaines de ses sociétés affiliées dans les pays où elles sont présentes, dont Scotiabank Europe plc; Scotiabank (Ireland) Designated Activity Company; Scotiabank Inverlat S.A., Institución de Banca Múltiple, Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Casa de Bolsa, S.A. de C.V., Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Derivados S.A. de C.V., lesquelles sont toutes des membres du groupe de la Banque Scotia et des usagers autorisés de la marque Banque Scotia. La Banque de Nouvelle-Écosse est constituée au Canada sous le régime de la responsabilité limitée et ses activités sont autorisées et réglementées par le Bureau du surintendant des institutions financières du Canada. Au Royaume-Uni, les activités de La Banque de Nouvelle-Écosse sont autorisées par la Prudential Regulation Authority et assujetties à la réglementation de la Financial Conduct Authority et à la réglementation limitée de la Prudential Regulation Authority. Nous pouvons fournir sur demande les détails du périmètre de l’application, à La Banque de Nouvelle-Écosse, de la réglementation de la Prudential Regulation Authority du Royaume-Uni. Les activités de Scotiabank Europe plc sont autorisées par la Prudential Regulation Authority et réglementées par la Financial Conduct Authority et la Prudential Regulation Authority du Royaume-Uni.
Les activités de Scotiabank Inverlat, S.A., de Scotia Inverlat Casa de Bolsa, S.A. de C.V., de Grupo Financiero Scotiabank Inverlat et de Scotia Derivados, S.A. de C.V. sont toutes autorisées et réglementées par les autorités financières du Mexique.
Les produits et les services ne sont pas tous offerts dans toutes les administrations. Les services décrits sont offerts dans les administrations dont les lois le permettent.