

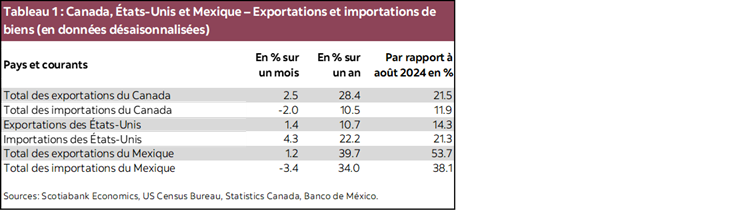
- Les exportations enchaînent un sixième excédent commercial mensuel consécutif (graphique 1). La valeur des exportations canadiennes a gagné 2,5 % en août, surtout grâce aux produits énergétiques, mais aussi aux augmentations dans la plupart des autres catégories – et malgré une forte baisse des exportations d’or volatiles. Le total des importations s’est replié de 2,0 %, surtout en raison d’une baisse de 8,8 % dans les véhicules automobiles et les pièces détachées (après une forte hausse passagère en juillet) et d’un recul dans les importations d’or. Les importations de machines et de biens d’équipement industriels (indicateur phare des investissements dans les immobilisations) ont poursuivi leur hausse tendancielle en inscrivant une progression mensuelle de 3,5 %. Le volume des exportations (corrigé des prix) a lui aussi augmenté, de 2,5 %; toutefois, les importations ont baissé d’à peine 1,1 % (graphique 2). Dans l’ensemble, les chiffres sont meilleurs qu’en juillet; ils ont toutefois été épaulés par l’anticipation des nouveaux droits de douane américains et des interdictions imposées dans l’importation en septembre. Même si le mois a été meilleur, les échanges commerciaux n’apportent probablement qu’un modeste concours à l’ensemble de la croissance économique du T3.
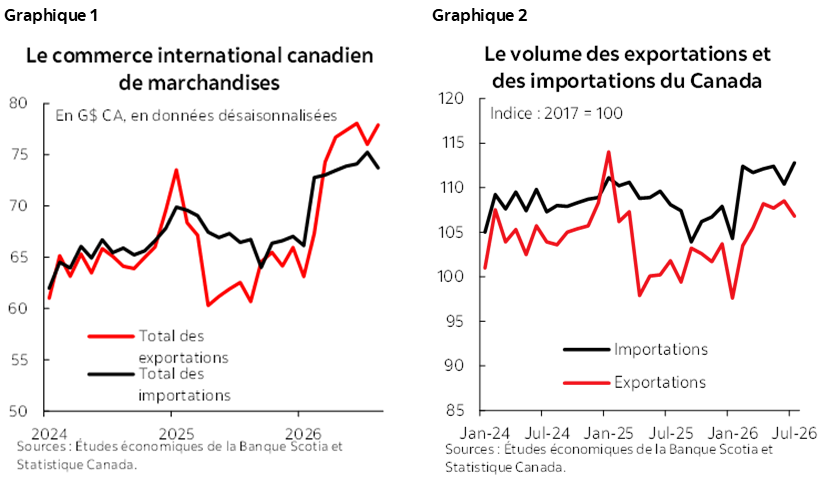
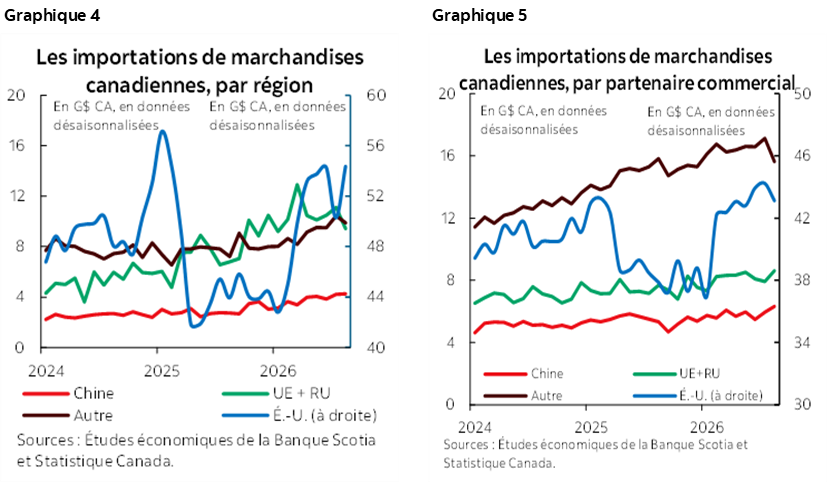
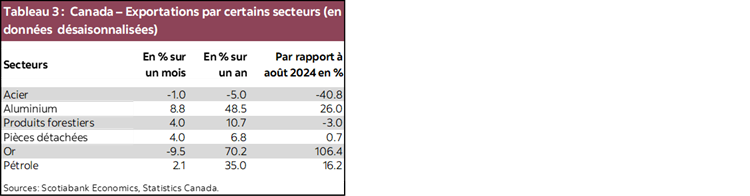
- La volatilité des exportations d’or et d’énergie continue de masquer les baisses évidentes dans certains secteurs. Les exportations ont reculé dans la plupart des catégories de biens ciblées par les droits de douane sectoriels américains (graphique 3), dont l’acier (-40 % par rapport à décembre 2024), la foresterie (-14 %) et l’automobile (-2 %) – même si l’aluminium a repris du mieux.
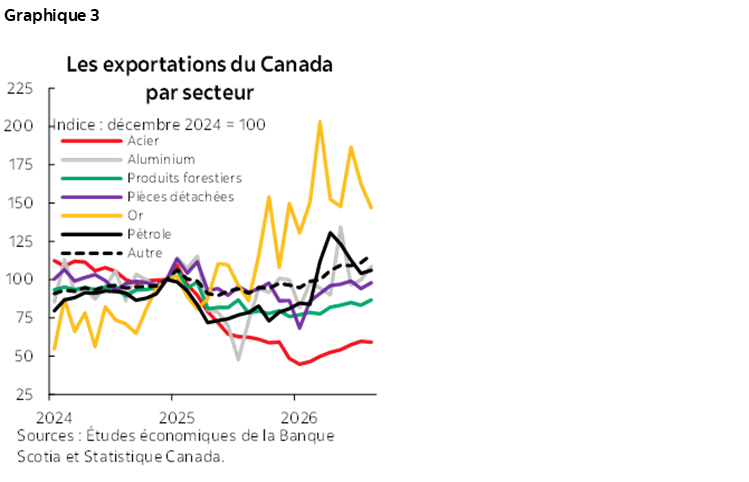
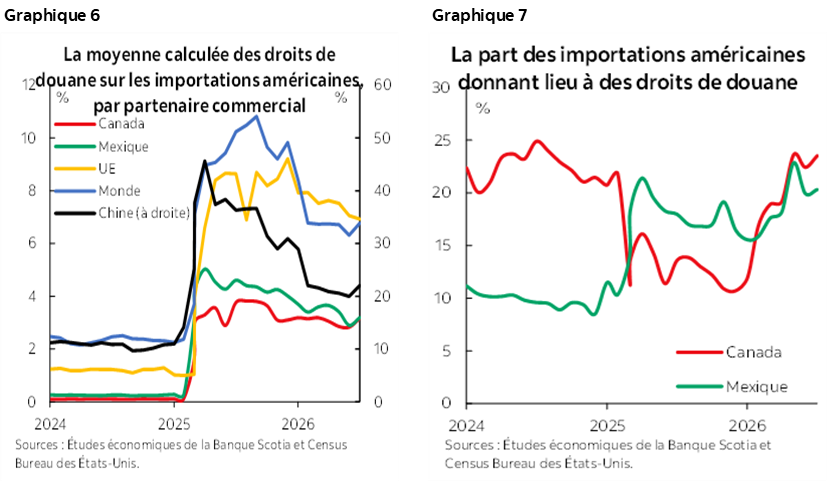
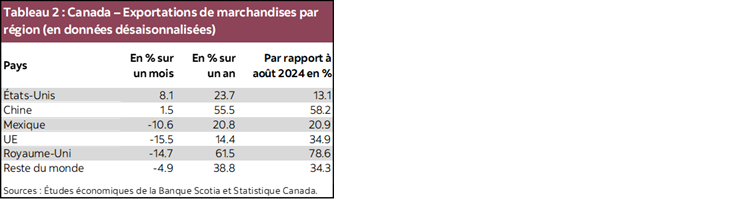
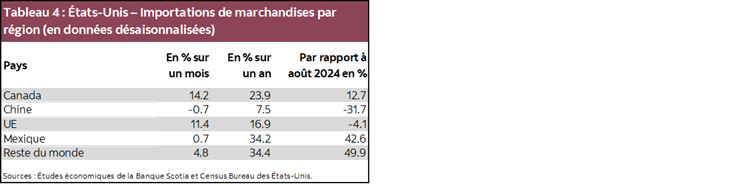
- La part des exportations canadiennes destinées aux États-Unis est volatile, mais évolue tendanciellement à la baisse : elle s’est établie à des moyennes de 76 % en 2024 et de 72 % en 2025 et s’est inscrite à 70 % en juillet 2026. Cette évolution a été portée par l’accélération de la croissance des exportations à destination des marchés distincts des États-Unis – surtout l’Europe (graphique 4). En août, les exportations à destination des États-Unis se sont envolées de 8,1 % sur un mois après avoir baissé en juillet et ont progressé de 11 % sur un an (grâce à l’augmentation des cours du pétrole depuis l’an dernier). Les exportations destinées à d’autres pays ont perdu 8,5 % sur un mois, mais ont décollé de 51 % par rapport à 2024 – même si cette progression a essentiellement été portée par l’or. Dans la colonne des importations (graphique 5), la part des importations canadiennes au départ des États-Unis a fléchi peu à peu pour s’inscrire à 59 % en août contre une moyenne de 62 % en 2024.
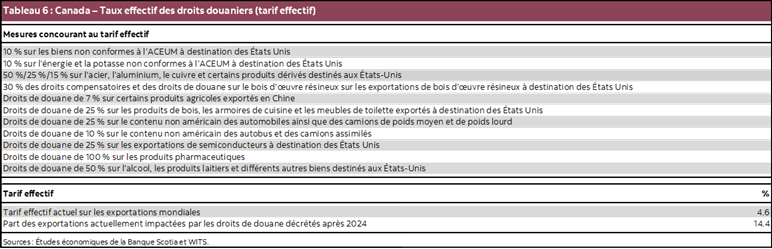
- Le Canada continue de profiter d'un taux tarifaire effectif (relativement) faible sur l'ensemble des exportations; cet avantage s’est toutefois amenuisé. Nous estimons que le taux tarifaire effectif (TTE) du Canada a augmenté pour passer d’environ 3 % à 4,6 % dans les deux derniers mois. Les droits de douane effectifs moyens acquittés sur les biens importés aux États-Unis depuis le Canada (en tenant compte des effets de la substitution) ont évolué tendanciellement à la baisse, mais augmenté pour passer de 2,8 % à 3,2 % en août (graphique 6); ils pourraient augmenter encore dans les prochains mois. La part des biens canadiens importés aux États-Unis et soumis à des tarifs a légèrement augmenté pour s’inscrire à 23 % (graphique 7).
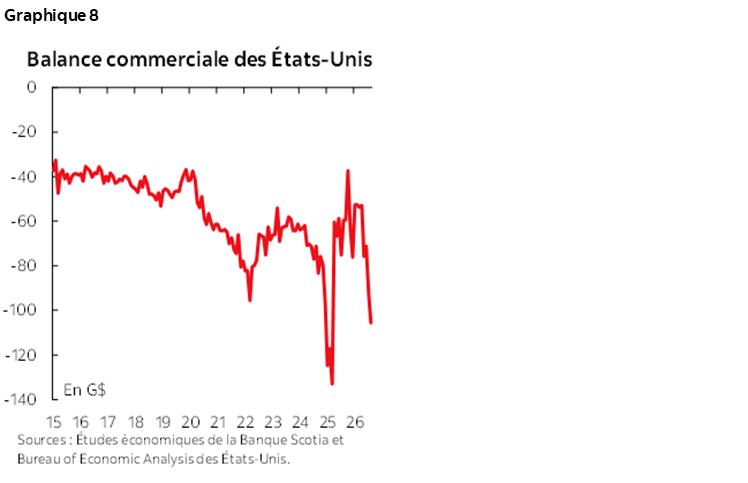
- Le déficit commercial américain a augmenté vivement (graphique 8). En août, les exportations américaines ont gagné 1,4 % alors que les importations ont bondi de 4,3 %; le déficit commercial américain est ainsi passé à 105 G$ US – ce qui est nettement supérieur à son niveau moyen de 2024. La progression des importations a été menée par les fortes hausses des importations de fournitures industrielles et de biens d’équipement.
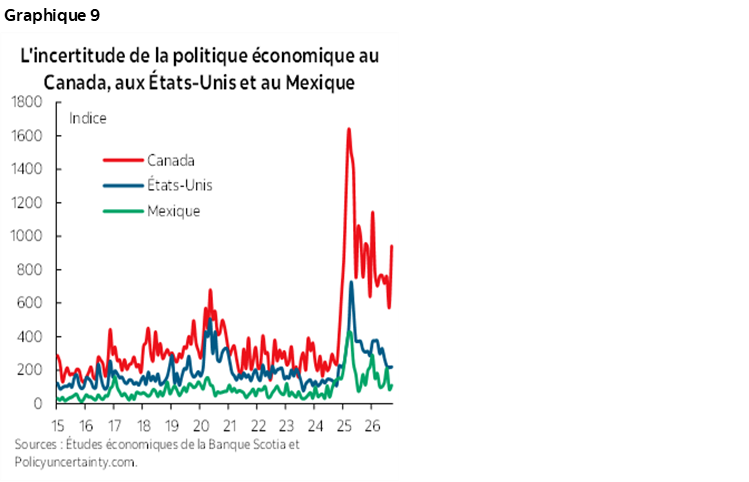
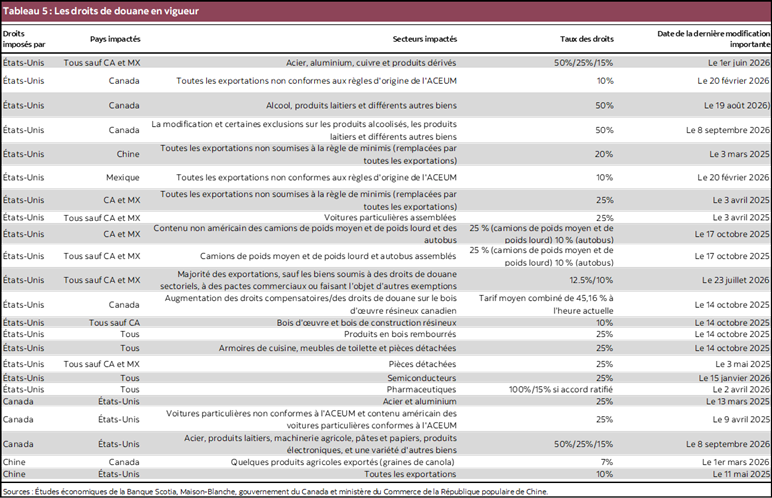
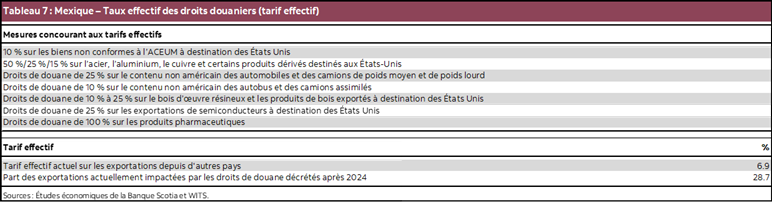
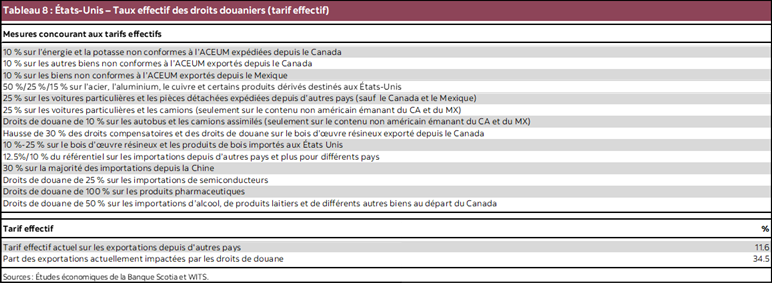
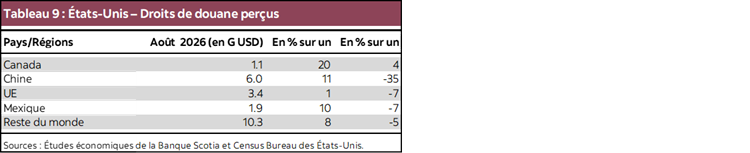
- Les droits de douane ne cessent d’augmenter, et l'incertitude est toujours aussi vive (graphique 9). Le Canada continue de profiter de l’accès en franchise de droits de douane au marché américain pour la grande majorité de ses échanges commerciaux; toutefois, la guerre commerciale s’est embrasée dans la foulée de la dernière rupture des négociations. D’après notre référentiel, le Canada doit toujours émerger des négociations de l’ACEUM avec un taux tarifaire effectif concurrentiel et un droit d’accès en franchise de tarifs douaniers à l’économie américaine pour la grande majorité de ses exportations. Or, le parcours menant à ce dénouement sera volatil. Il y a eu, dans les deux derniers mois, une certaine escalade des mesures de rétorsion tarifaires; or, il semble, heureusement, que cette escalade se soit calmée. Cependant, l’administration américaine a menacé d’imposer, en janvier, des droits de douane supplémentaires sur les voitures. Ceci dit, puisqu’un pacte a failli être conclu en août, il est encore possible qu’il le soit dans les prochains mois, afin d’éviter ces droits de douane et de réduire les lourds droits de douane qui pèsent sur certains secteurs.
AVIS
Le présent rapport a été préparé par Études économiques Scotia à l’intention des clients de la Banque Scotia. Les opinions, estimations et prévisions qui y sont reproduites sont les nôtres en date des présentes et peuvent être modifiées sans préavis. Les renseignements et opinions que renferme ce rapport sont compilés ou établis à partir de sources jugées fiables; toutefois, nous ne déclarons ni ne garantissons pas, explicitement ou implicitement, qu’ils sont exacts ou complets. La Banque Scotia ainsi que ses dirigeants, administrateurs, partenaires, employés ou sociétés affiliées n’assument aucune responsabilité, de quelque nature que ce soit, en cas de perte directe ou consécutive découlant de la consultation de ce rapport ou de son contenu.
Ces rapports vous sont adressés à titre d’information exclusivement. Le présent rapport ne constitue pas et ne se veut pas une offre de vente ni une invitation à offrir d’acheter des instruments financiers; il ne doit pas non plus être réputé constituer une opinion quant à savoir si vous devriez effectuer un swap ou participer à une stratégie de négociation comportant un swap ou toute autre transaction. L’information reproduite dans ce rapport n’est pas destinée à constituer et ne constitue pas une recommandation de swap ou de stratégie de négociation comportant un swap au sens du Règlement 23.434 de la Commodity Futures Trading Commission des États-Unis et de l’Appendice A de ce règlement. Ce document n’est pas destiné à être adapté à vos besoins individuels ou à votre profil personnel et ne doit pas être considéré comme un « appel à agir » ou une suggestion vous incitant à conclure un swap ou une stratégie de négociation comportant un swap ou toute autre transaction. La Banque Scotia peut participer à des transactions selon des modalités qui ne concordent pas avec les avis exprimés dans ce rapport et peut détenir ou être en train de prendre ou de céder des positions visées dans ce rapport.
La Banque Scotia et ses sociétés affiliées ainsi que tous leurs dirigeants, administrateurs et employés peuvent périodiquement prendre des positions sur des monnaies, intervenir à titre de chefs de file, de cochefs de file ou de preneurs fermes d’un appel public à l’épargne ou agir à titre de mandants ou de placeurs pour des valeurs mobilières ou des produits dérivés, négocier ces valeurs et produits dérivés, en faire l’acquisition, ou agir à titre de teneurs de marché ou de conseillers, de courtiers, de banques d’affaires et/ou de maisons de courtage pour ces valeurs et produits dérivés. La Banque Scotia peut toucher une rémunération dans le cadre de ces interventions. Tous les produits et services de la Banque Scotia sont soumis aux conditions des ententes applicables et des règlements locaux. Les dirigeants, administrateurs et employés de la Banque Scotia et de ses sociétés affiliées peuvent siéger au conseil d’administration de sociétés.
Il se peut que les valeurs mobilières visées dans ce rapport ne conviennent pas à tous les investisseurs. La Banque Scotia recommande aux investisseurs d’évaluer indépendamment les émetteurs et les valeurs mobilières visés dans ce rapport et de faire appel à tous les conseillers qu’ils jugent nécessaire de consulter avant de faire des placements.
Le présent rapport et l’ensemble des renseignements, des opinions et des conclusions qu’il renferme sont protégés par des droits d’auteur. Il est interdit de les reproduire sans que la Banque Scotia donne d’abord expressément son accord par écrit.
MD Marque déposée de La Banque de Nouvelle-Écosse.
La Banque Scotia, de pair avec l’appellation « Services bancaires et marchés mondiaux », est une dénomination commerciale désignant les activités mondiales exercées dans le secteur des services bancaires aux sociétés, des services bancaires de placement et des marchés financiers par La Banque de Nouvelle-Écosse et certaines de ses sociétés affiliées dans les pays où elles sont présentes, dont Scotiabank Europe plc; Scotiabank (Ireland) Designated Activity Company; Scotiabank Inverlat S.A., Institución de Banca Múltiple, Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Casa de Bolsa, S.A. de C.V., Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Derivados S.A. de C.V., lesquelles sont toutes des membres du groupe de la Banque Scotia et des usagers autorisés de la marque Banque Scotia. La Banque de Nouvelle-Écosse est constituée au Canada sous le régime de la responsabilité limitée et ses activités sont autorisées et réglementées par le Bureau du surintendant des institutions financières du Canada. Au Royaume-Uni, les activités de La Banque de Nouvelle-Écosse sont autorisées par la Prudential Regulation Authority et assujetties à la réglementation de la Financial Conduct Authority et à la réglementation limitée de la Prudential Regulation Authority. Nous pouvons fournir sur demande les détails du périmètre de l’application, à La Banque de Nouvelle-Écosse, de la réglementation de la Prudential Regulation Authority du Royaume-Uni. Les activités de Scotiabank Europe plc sont autorisées par la Prudential Regulation Authority et réglementées par la Financial Conduct Authority et la Prudential Regulation Authority du Royaume-Uni.
Les activités de Scotiabank Inverlat, S.A., de Scotia Inverlat Casa de Bolsa, S.A. de C.V., de Grupo Financiero Scotiabank Inverlat et de Scotia Derivados, S.A. de C.V. sont toutes autorisées et réglementées par les autorités financières du Mexique.
Les produits et les services ne sont pas tous offerts dans toutes les administrations. Les services décrits sont offerts dans les administrations dont les lois le permettent.