

- Le Canada a perdu environ 5 000 emplois le mois dernier.
- Le nombre de chercheurs d’emploi a en effet augmenté, ce qui a haussé le chômage.
- Les jeunes ont subi les deux tiers des pertes d’emploi des trois derniers mois.
- Dans le même temps, la catégorie migratoire des travailleurs temporaires se réduit…
- … ce qui pourrait amoindrir les inquiétudes sur la vigueur du marché de l’emploi.
- Or, la croissance des salaires a commencé à reprendre de la vitesse.
- Les heures de travail effacent provisoirement les gains précédents.
- La BdC doit rester très attentive aux perspectives de l’inflation.
- Les emplois au Canada sur un mois, en milliers/taux de chômage en %, en octobre, en données désaisonnalisées :
- Données réelles : -4,7/6,7
- Banque Scotia : 15/6,5
- Consensus : 15/6,5
- Auparavant : -68,3/6,5
Le Canada a publié pour octobre un rapport un peu décevant sur l’emploi, puisqu’il a perdu environ 5 000 postes après avoir comptabilisé deux mois léthargiques.
Le dollar canadien a décroché en partie à cause de ce rapport et en raison du solide gain des emplois salariés aux États-Unis. L’impact sur les rendements des obligations du Canada est modeste : ces rendements se sont enrichis d’un point de base ou deux; ils ont quand même surpassé la progression des taux aux États-Unis. Les marchés ont ramené les probabilités d’une hausse des taux en décembre à un peu plus d’une sur trois. Je vais expliquer pourquoi il s’agit d’une erreur à mon avis.
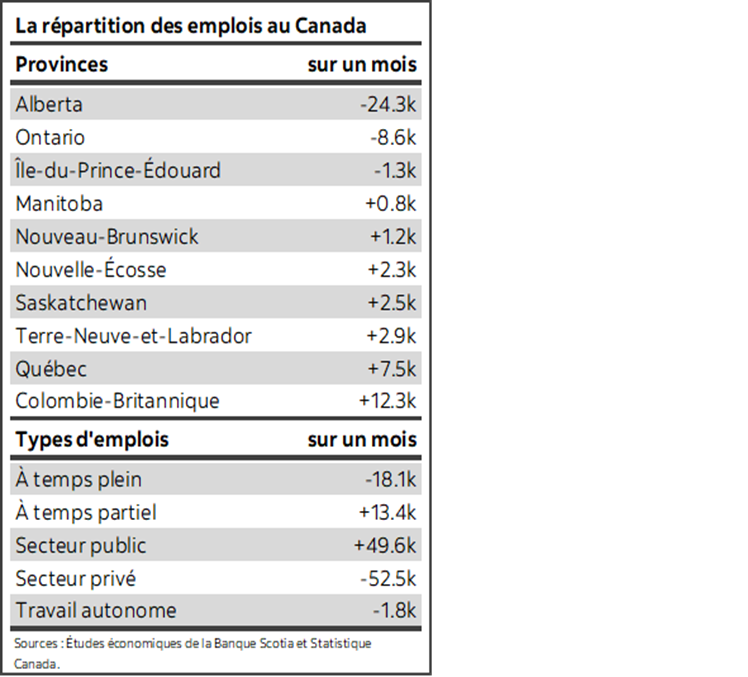
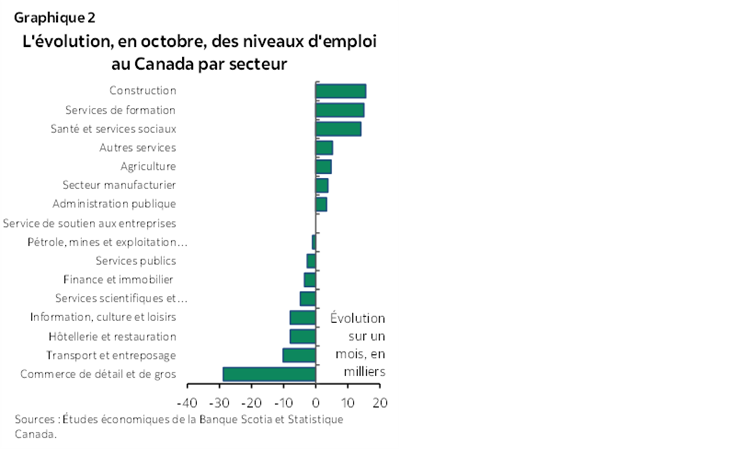
Le graphique 1 fait état de certains faits saillants. Le graphique 2 donne la répartition de l’évolution des emplois par secteur : il comprend les trois secteurs qui ont connu la plus forte hausse et les secteurs qui ont baissé, soit surtout le commerce de détail et de gros. Dans l’ensemble, cette dernière catégorie a été menée par une baisse de 30 000 emplois dans le commerce de gros, qui est probablement celui où les échanges commerciaux pèsent le plus lourdement. Pensons aux emplois dans les entrepôts.
La léthargie du marché de l’emploi est surtout attribuable aux jeunes : la catégorie des 15 à 24 ans a perdu 11 000 emplois pour enchaîner la troisième baisse consécutive, après les pertes de -48 000 emplois en septembre et de -19 000 en août. Cette catégorie de travailleurs représente les deux tiers de la totalité des pertes d’emploi au Canada dans les trois derniers mois.
Le rôle démesuré des jeunes dans l’explication des pertes d’emploi récentes obéit à quatre angles contradictoires. Premièrement, les jeunes représentent la plus grande partie de la hausse du taux de chômage des derniers mois, avec les travailleurs de 55 ans et plus.
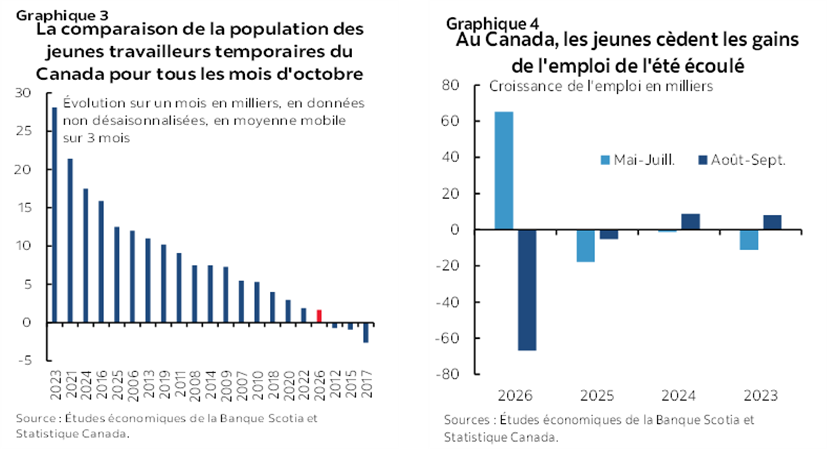
Deuxièmement, le durcissement de la politique migratoire dans la catégorie des travailleurs temporaires touche surtout les jeunes : il faut signaler que la variation dans la population des jeunes travailleurs temporaires en octobre a été la plus faible dans les annales par rapport aux mois comparables d’octobre (graphique 3). Troisièmement, il s’agit en quelque sorte d’un retour aux conditions normales après l’un des marchés de l’emploi estival les plus fébriles depuis des années dans la période de mai à juillet, et on ne sait donc pas vraiment si les facteurs de désaisonnalisation compensent suffisamment ce recul (graphique 4). Quatrièmement, bien qu’il soit malheureux que le chômage ait augmenté chez les jeunes, l’impact sur les revenus et sur les factures à acquitter est moins percutant que sur les autres groupes démographiques.
Dans le secteur public, le nombre d’employés salariés a rebondi d’environ 50 000. Vraiment? Je n’en crois rien. Je ne crois pas non plus à la baisse de 70 000 emplois dans la même catégorie pour le mois précédent. Dans le secteur privé, l’emploi salarié a chuté de 53 000 postes, après en avoir gagné 24 000 dans le mois précédent. Les postes de travailleurs autonomes ont à peine bougé (-2 000 emplois).
Les emplois à temps plein ont reculé de 18 000; les emplois à temps partiel ont gagné 13 000 postes.
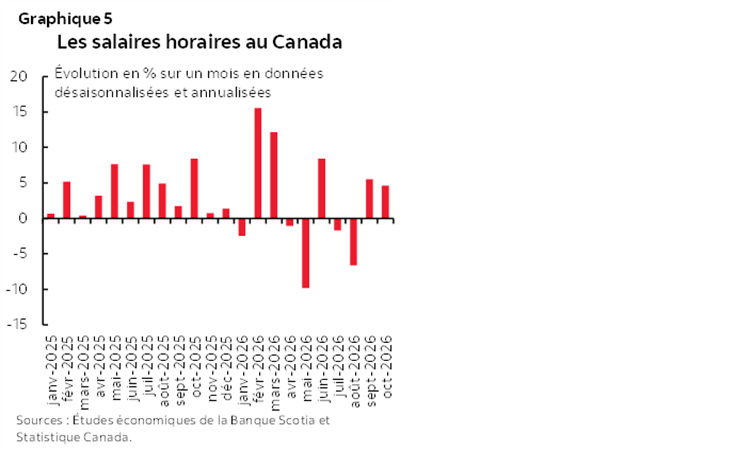
La croissance des salaires s’est accélérée dans les deux derniers mois grâce à des gains de 4,6 % sur un mois, en données désaisonnalisées et annualisées, en octobre, et de 5,5 % en septembre (graphique 5).
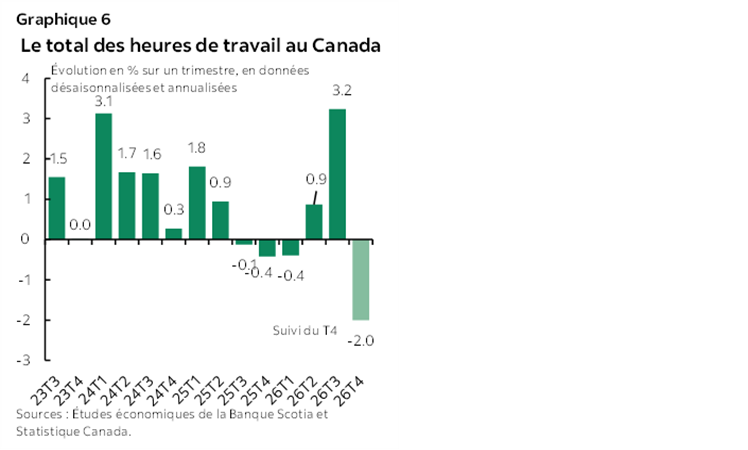
Les heures de travail ont progressé en octobre (+0,3 % sur un mois, en données désaisonnalisées), ce qui vient muscler, en données constantes, le PIB d’octobre. Les heures de travail n’en accusent pas moins un brusque repli de 2 % sur un trimestre, en données désaisonnalisées et en rythme annualisé, au T4, ce qui vient effacer la forte augmentation au T3 (graphique 6). Il va de soi que ce chiffre est très provisoire, puisque seules les données d’octobre sont connues.
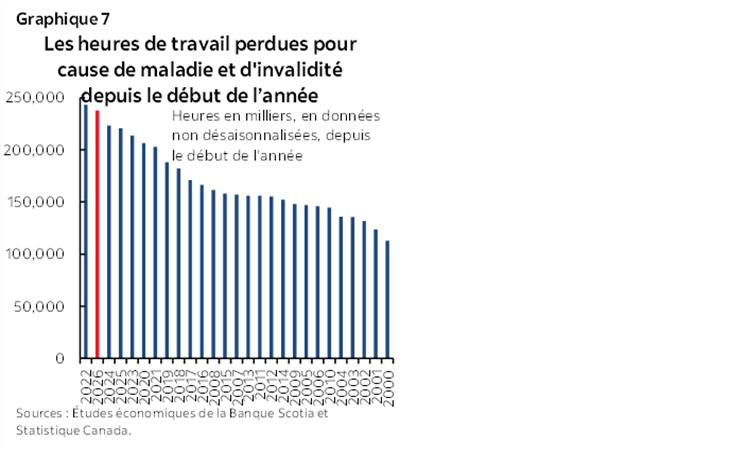
Les congés de maladie pourraient peser sur les résultats. Les heures de travail perdues à cause de la maladie ont enchaîné le deuxième mois le plus élevé parmi tous les mois d’octobre dans les annales. Les chiffres publiés depuis le début de l’année sont aussi anormalement élevés (graphique 7).
QUE DIRE DE LA BANQUE DU CANADA?
La léthargie tendancielle de l’emploi et le récent ralentissement du PIB mensuel feront-ils dérailler la trajectoire de hausse des taux de la BdC ou la suspendront-ils en décembre? Nous avons un mois pour le savoir lorsque les données nouvelles seront publiées; voici tout de même certaines réflexions préliminaires, en plus des commentaires ci-dessus, qui permettent de moins s’inquiéter des pertes d’emplois, dont les deux tiers sont attribuables aux jeunes et au repli des travailleurs temporaires.
Il faut se rappeler que la BdC a haussé ses taux en faisant valoir que la croissance se ralentirait à 1 % au T4. Nous savons donc déjà que les données sur l’activité à court terme font état d’un certain ralentissement et que ce ralentissement n’allait pas empêcher la BdC d’intervenir.
L’attention de la BdC est entièrement monopolisée par les prévisions de l’inflation et par le risque inflationniste.
En outre, le parcours du pétrole est incertain, en attendant que l’horizon s’éclaircisse en Iran, qu’il y ait escalade ou désescalade. Je doute que la guerre soit finie, puisque rien n’a vraiment été accompli jusqu’à maintenant, nous verrons avec le temps.
La politique budgétaire stimule la croissance, ce qui amène la banque centrale à durcir sa politique monétaire pour freiner cette surchauffe.
Si nous nous entendons sur un pacte commercial satisfaisant, global ou partiel, l’impact pourrait aussi être constructif. Attendons de voir si cette fois, les prévisions des deux parties se matérialisent.
Enfin, la BdC tient un discours prospectif et anticipe la conjoncture de 2027-2028.
AVIS
Le présent rapport a été préparé par Études économiques Scotia à l’intention des clients de la Banque Scotia. Les opinions, estimations et prévisions qui y sont reproduites sont les nôtres en date des présentes et peuvent être modifiées sans préavis. Les renseignements et opinions que renferme ce rapport sont compilés ou établis à partir de sources jugées fiables; toutefois, nous ne déclarons ni ne garantissons pas, explicitement ou implicitement, qu’ils sont exacts ou complets. La Banque Scotia ainsi que ses dirigeants, administrateurs, partenaires, employés ou sociétés affiliées n’assument aucune responsabilité, de quelque nature que ce soit, en cas de perte directe ou consécutive découlant de la consultation de ce rapport ou de son contenu.
Ces rapports vous sont adressés à titre d’information exclusivement. Le présent rapport ne constitue pas et ne se veut pas une offre de vente ni une invitation à offrir d’acheter des instruments financiers; il ne doit pas non plus être réputé constituer une opinion quant à savoir si vous devriez effectuer un swap ou participer à une stratégie de négociation comportant un swap ou toute autre transaction. L’information reproduite dans ce rapport n’est pas destinée à constituer et ne constitue pas une recommandation de swap ou de stratégie de négociation comportant un swap au sens du Règlement 23.434 de la Commodity Futures Trading Commission des États-Unis et de l’Appendice A de ce règlement. Ce document n’est pas destiné à être adapté à vos besoins individuels ou à votre profil personnel et ne doit pas être considéré comme un « appel à agir » ou une suggestion vous incitant à conclure un swap ou une stratégie de négociation comportant un swap ou toute autre transaction. La Banque Scotia peut participer à des transactions selon des modalités qui ne concordent pas avec les avis exprimés dans ce rapport et peut détenir ou être en train de prendre ou de céder des positions visées dans ce rapport.
La Banque Scotia et ses sociétés affiliées ainsi que tous leurs dirigeants, administrateurs et employés peuvent périodiquement prendre des positions sur des monnaies, intervenir à titre de chefs de file, de cochefs de file ou de preneurs fermes d’un appel public à l’épargne ou agir à titre de mandants ou de placeurs pour des valeurs mobilières ou des produits dérivés, négocier ces valeurs et produits dérivés, en faire l’acquisition, ou agir à titre de teneurs de marché ou de conseillers, de courtiers, de banques d’affaires et/ou de maisons de courtage pour ces valeurs et produits dérivés. La Banque Scotia peut toucher une rémunération dans le cadre de ces interventions. Tous les produits et services de la Banque Scotia sont soumis aux conditions des ententes applicables et des règlements locaux. Les dirigeants, administrateurs et employés de la Banque Scotia et de ses sociétés affiliées peuvent siéger au conseil d’administration de sociétés.
Il se peut que les valeurs mobilières visées dans ce rapport ne conviennent pas à tous les investisseurs. La Banque Scotia recommande aux investisseurs d’évaluer indépendamment les émetteurs et les valeurs mobilières visés dans ce rapport et de faire appel à tous les conseillers qu’ils jugent nécessaire de consulter avant de faire des placements.
Le présent rapport et l’ensemble des renseignements, des opinions et des conclusions qu’il renferme sont protégés par des droits d’auteur. Il est interdit de les reproduire sans que la Banque Scotia donne d’abord expressément son accord par écrit.
MD Marque déposée de La Banque de Nouvelle-Écosse.
La Banque Scotia, de pair avec l’appellation « Services bancaires et marchés mondiaux », est une dénomination commerciale désignant les activités mondiales exercées dans le secteur des services bancaires aux sociétés, des services bancaires de placement et des marchés financiers par La Banque de Nouvelle-Écosse et certaines de ses sociétés affiliées dans les pays où elles sont présentes, dont Scotiabank Europe plc; Scotiabank (Ireland) Designated Activity Company; Scotiabank Inverlat S.A., Institución de Banca Múltiple, Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Casa de Bolsa, S.A. de C.V., Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Derivados S.A. de C.V., lesquelles sont toutes des membres du groupe de la Banque Scotia et des usagers autorisés de la marque Banque Scotia. La Banque de Nouvelle-Écosse est constituée au Canada sous le régime de la responsabilité limitée et ses activités sont autorisées et réglementées par le Bureau du surintendant des institutions financières du Canada. Au Royaume-Uni, les activités de La Banque de Nouvelle-Écosse sont autorisées par la Prudential Regulation Authority et assujetties à la réglementation de la Financial Conduct Authority et à la réglementation limitée de la Prudential Regulation Authority. Nous pouvons fournir sur demande les détails du périmètre de l’application, à La Banque de Nouvelle-Écosse, de la réglementation de la Prudential Regulation Authority du Royaume-Uni. Les activités de Scotiabank Europe plc sont autorisées par la Prudential Regulation Authority et réglementées par la Financial Conduct Authority et la Prudential Regulation Authority du Royaume-Uni.
Les activités de Scotiabank Inverlat, S.A., de Scotia Inverlat Casa de Bolsa, S.A. de C.V., de Grupo Financiero Scotiabank Inverlat et de Scotia Derivados, S.A. de C.V. sont toutes autorisées et réglementées par les autorités financières du Mexique.
Les produits et les services ne sont pas tous offerts dans toutes les administrations. Les services décrits sont offerts dans les administrations dont les lois le permettent.