

- Les Études économiques de la Banque Scotia s’attendent à ce que la BdC hausse ses taux de 25 points de base mercredi prochain.
- Tiff Macklem, gouverneur de la BdC, a déjà pivoté pour faire face aux risques prospectifs…
- … qui font ombrage aux données rétrospectives.
- Or, tous les indicateurs lissés de l’inflation sont suffisants pour prévoir des risques de hausse.
- Il sera question des enquêtes statistiques de la BdC et du scrutin imminent de l’inflation.
- IPC canadien, évolution en % sur un mois/sur un an, en données non désaisonnalisées, septembre 2026 :
- Données réelles : 0,1/3,1
- Banque Scotia : 0,2/3,2
- Consensus : 0,2/3,2
- Auparavant : -0,1/3,0
- Inflation sous-jacente sur un mois, en données désaisonnalisées et annualisées, septembre 2026 :
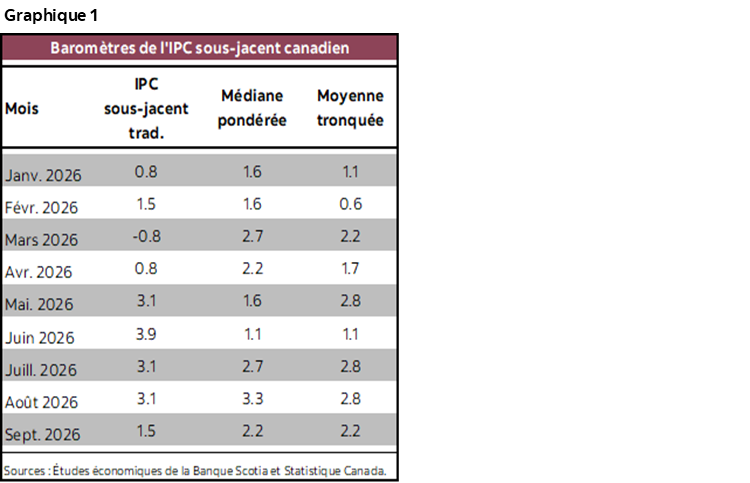
- IPC en moyenne tronquée : 2,2 (contre 2,8 auparavant, sans révision)
- IPC en moyenne pondérée : 2,2 (contre 3,3 auparavant, après révision à la hausse par rapport à 2,7)
- IPC hors alimentation et énergie : 1,5 (contre 3,1 auparavant; après révision à la baisse par rapport à 3,9)
L’IPC canadien rétrospectif pour un mois était probablement appelé à passer inaperçu avant d’être publié, compte tenu des alertes prospectives du gouverneur Tiff Macklem. Or, je crois que la tendance continue d’alerter la BdC et qu’elle doit enchaîner en durcissant le discours la semaine prochaine. Nous prévoyons donc que la Banque du Canada haussera ses taux de 25 points de base la semaine prochaine.
Il semble que les marchés aient capté ce message. L’anticipation de cette hausse dans les cours pour la réunion de la semaine prochaine n’a pas bougé, à environ 18 points de base d’une hausse après la publication de l’IPC, après avoir réagi aux commentaires du gouverneur Tiff Macklem en fin de semaine. Les obligations à deux ans du Canada ont fait fi de ces commentaires et restent les plus mauvais élèves parmi les plus grands titres à court terme du marché cet avant-midi. Le dollar canadien a à peine cillé, en perdant un quart de cent après la publication des données; or, il a aussi probablement été influencé par la volatilité du WTI.
Il ne s’agit pas d’une décision évidente, mais il y a probablement suffisamment d’éléments pour justifier une hausse. Le gouverneur Macklem semble relativiser l’importance des données rétrospectives pour privilégier un relèvement des prévisions inflationnistes prospectives et un plus grand risque d’inflation. Quoi qu’il en soit, la BdC se penche sur les tendances, et non sur les données ponctuelles. Si une hausse est fortement anticipée dans les cours, elle va probablement décréter une hausse puisqu’il serait difficile de justifier un assouplissement des conditions financières en passant à côté cette chance. Elle a donc retiré la mention d’un taux directeur « approprié » dans son dernier communiqué; on peut supposer qu’il s’agit d’une mise en garde, puisque les mises en garde sur les risques inflationnistes prospectifs pointent constamment une hausse des prévisions et qu’on s’inquiète de plus en plus d’un risque de hausse. Les taux se situent dans le bas de la fourchette des taux réels neutres et négatifs; il faut donc mettre en équilibre les risques inflationnistes prospectifs, surtout en raison des longs effets de décalage des variations du taux directeur. Comme nous l’avons fait observer, les membres du personnel de la BdC ont constamment tendance à passer outre les points d’inflexion pour ce qui est du risque d’inflation, qu’ils sous-estiment couramment, comme l’indique le graphique reproduit dans la note de cet avant-midi. Le Conseil de direction devrait pencher en faveur d’une hausse d’assurance à cette réunion et adopter une ligne de conduite prudente dans le parcours à suivre. Or, ce parcours pourrait bien être ponctué, après les élections de mi-mandat, par l’escalade de la guerre en Iran, par l’augmentation des cours de l’énergie et des autres produits de base ainsi que par un autre budget fédéral expansionniste. La politique monétaire doit stériliser certaines pressions qui exercent sur le budget et sur les produits de base à l’heure où la marge excédentaire se réduit. Attendre encore plus longtemps pourrait placer la BdC plus loin derrière les risques de hausse évolutifs de l’inflation, surtout en raison des longs effets de décalage des mises au point de la politique monétaire.
Dans l’ensemble, l’IPC s’est relevé d’un cran à 3,1 % sur un an après avoir gagné 0,4 % sur un mois en données désaisonnalisées et 0,1 % sur un mois en données non désaisonnalisées. Ces hausses sont légèrement inférieures au consensus sur l’IPC sur un mois, en données non désaisonnalisées comme sur l’IPC sur un an, ce qui positionne toutefois l’inflation dans son ensemble sur la limite supérieure de la fourchette cible de 1 %-3 %.
Les baromètres fondamentaux sous-jacents de l’inflation ont un peu reculé en septembre; il a toutefois fallu y apporter certaines révisions à la hausse, et la tendance lissée reste assez élevée. Le graphique 1 fait état des chiffres en données désaisonnalisées et annualisées sur un mois depuis le début de l’année.
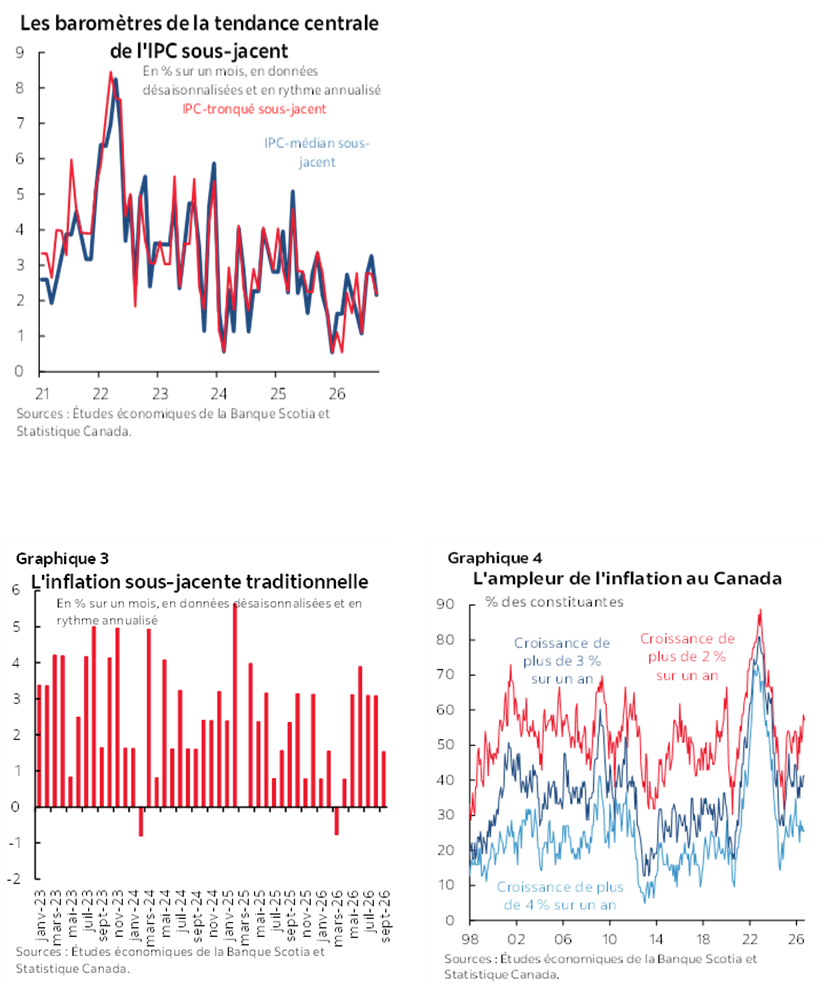
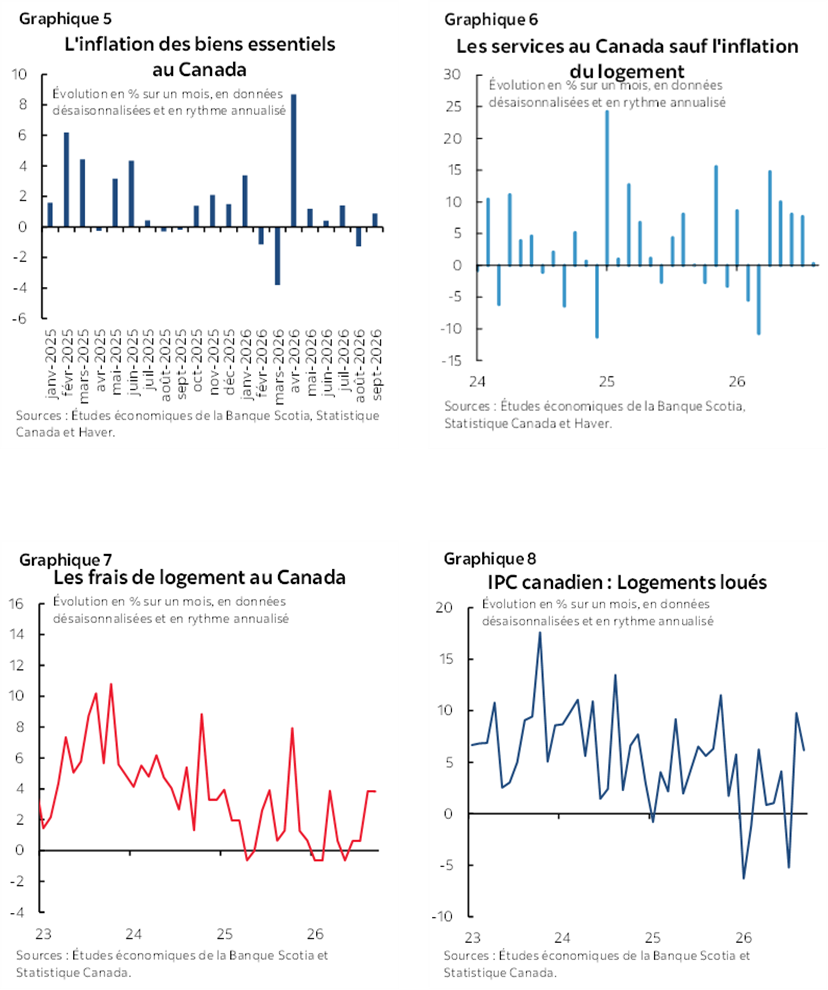
Le graphique 2 représente les indicateurs sous-jacents de la médiane pondérée et de la moyenne tronquée lissées sur un mois en données désaisonnalisées et annualisées d’après une moyenne mobile sur trois mois. Ces indicateurs évoluent tendanciellement à la hausse, malgré la volatilité mensuelle indiquée dans les graphiques 3 et 4. Nous relevons un effet tendanciel évident de répercussion.
L’IPC sous-jacent traditionnel (hors alimentation et énergie) a gagné 1,5 % sur un mois en données désaisonnalisées et annualisées : il s’agit du chiffre le plus faible depuis avril, après une séquence de quatre publications consécutives sur un mois, en données désaisonnalisées et annualisées, à plus de 3 %. La moyenne mobile sur trois mois s’établit maintenant à 2,6 % sur un mois en données désaisonnalisées et annualisées. Le taux sur un an n’a pas bougé, à 2,1 %. Dans ce cas également, l’effet de répercussion est absolument évident.
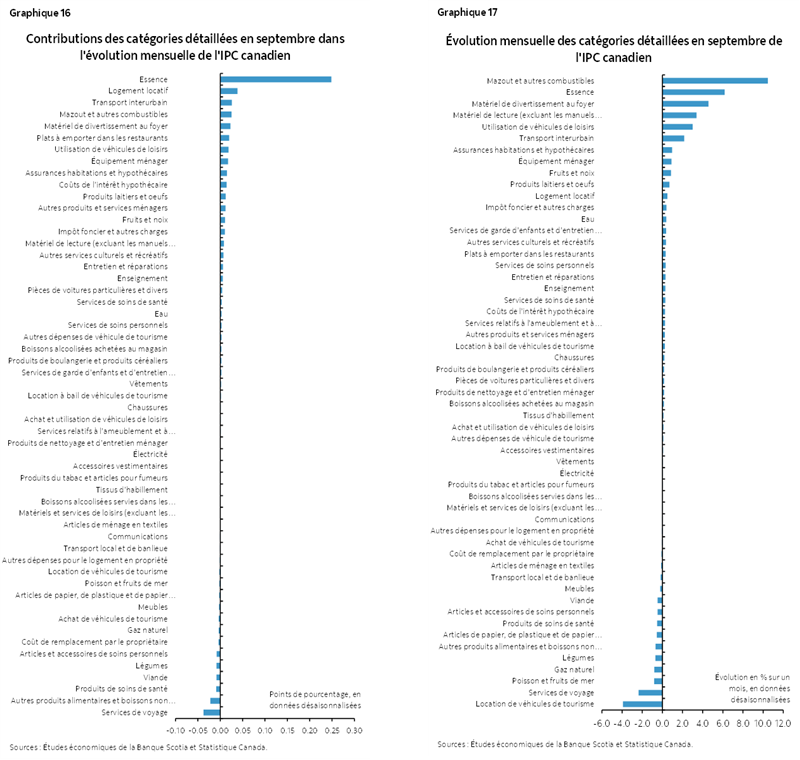
Qu’est-ce qui a fait baisser en septembre l’IPC sous-jacent traditionnel sur un mois, en données désaisonnalisées et annualisées? Les touristes ont voyagé moins souvent que d’habitude après un surcroît d’inflation durant l’été et lorsque ces adorables petites créatures ont repris le chemin de l’école et que tout le monde a mis un terme à ses vacances estivales. Le choc a été beaucoup plus retentissant que ce qui est saisonnièrement normal. Les prix de l’ensemble des services de voyage ont plongé de 25 % sur un mois, en données désaisonnalisées et annualisées, en septembre : ils pèsent 1,58 % dans le panier, ce qui rogne 0,4 % sur un mois en données désaisonnalisées et annualisées sur l’IPC total et 0,5 % sur un mois en données désaisonnalisées et annualisées sur l’IPC sous-jacent. Les prix des voitures de location ont dégringolé de 38 % sur un mois en données désaisonnalisées et annualisées. Il s’agit de baisses tellement importantes qu’elles inspirent la prudence quant à la qualité des données, et pourtant, on ne maintient pas le taux directeur simplement parce que les touristes ont moins voyagé en septembre. Il suffit de retrancher les voyages pour que l’IPC sous-jacent traditionnel devienne beaucoup plus élevé généralement.
L’IPC en médiane pondérée a augmenté de 2,7 % sur un mois, en données désaisonnalisées et annualisées, et a été révisé à la hausse par plus d’un demi-point en août, ce qui donne une moyenne mobile sur trois mois de 2,7 % sur un mois, en données désaisonnalisées et annualisées. La mesure de la médiane pondérée sur un an n’a guère d’importance à 1,9 % puisqu’elle est calculée sous la forme d’une somme composée sur un mois, qui évolue trop lentement aux points d’inflexion, ce qui explique la raison pour laquelle nous insistons sur le baromètre sur un mois.
L’IPC en moyenne tronquée a gagné 2,6 % sur un mois, en données désaisonnalisées et annualisées et sans révision, ce qui donne une moyenne mobile sur trois mois de 2,6 % sur un mois, en données désaisonnalisées et annualisées. Le taux sur un an de 1,8 % est lui aussi sans importance pour la raison évoquée ci-dessus.
L’ampleur est caractérisée par une hausse de 2 % sur un an ou plus dans près de 60 % du panier (graphique 5).
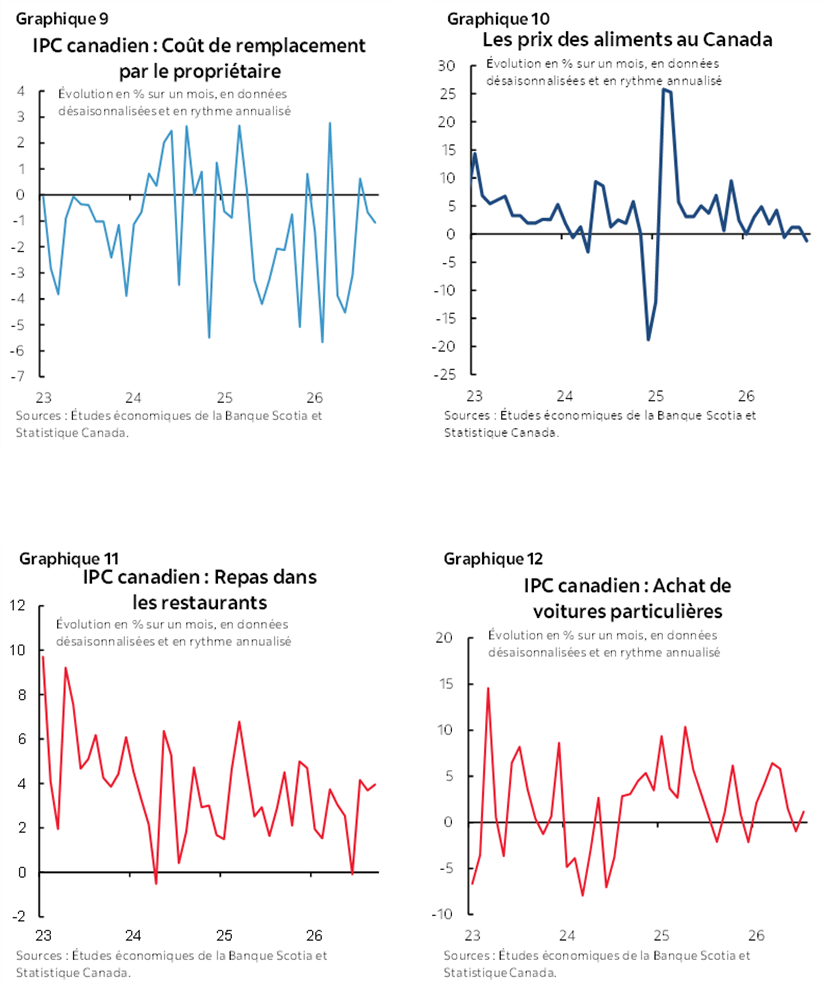
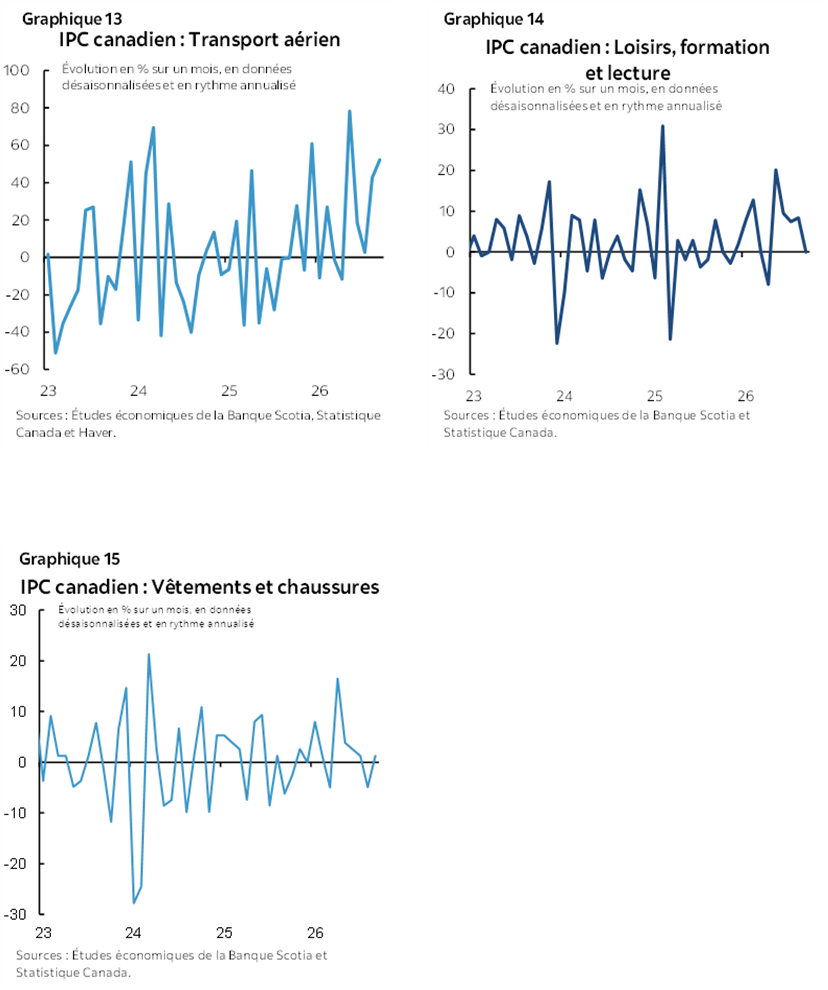
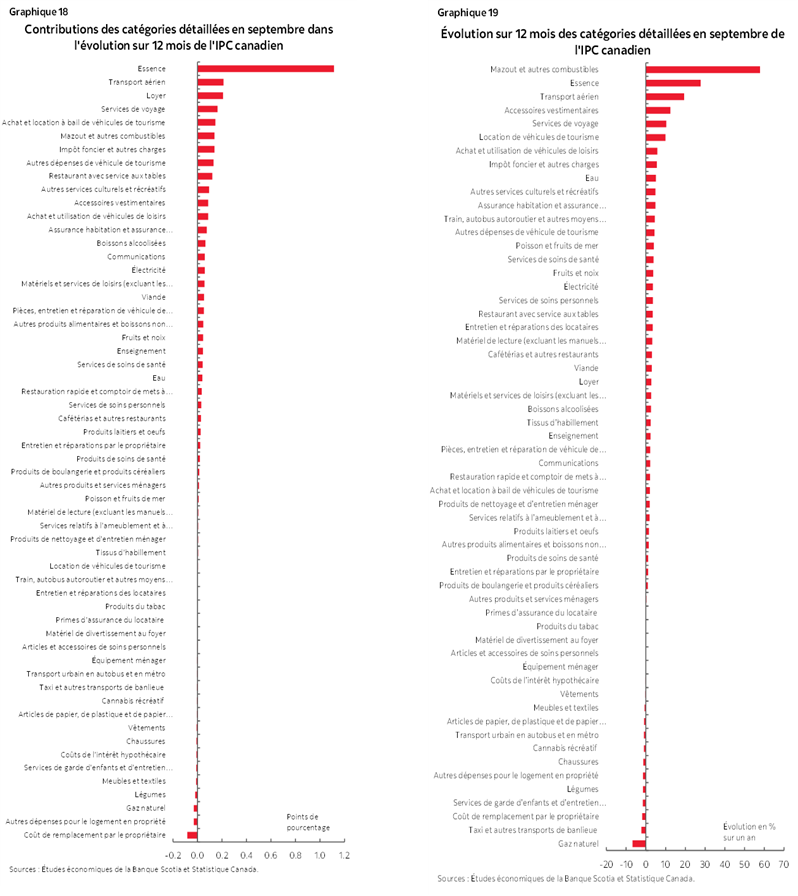
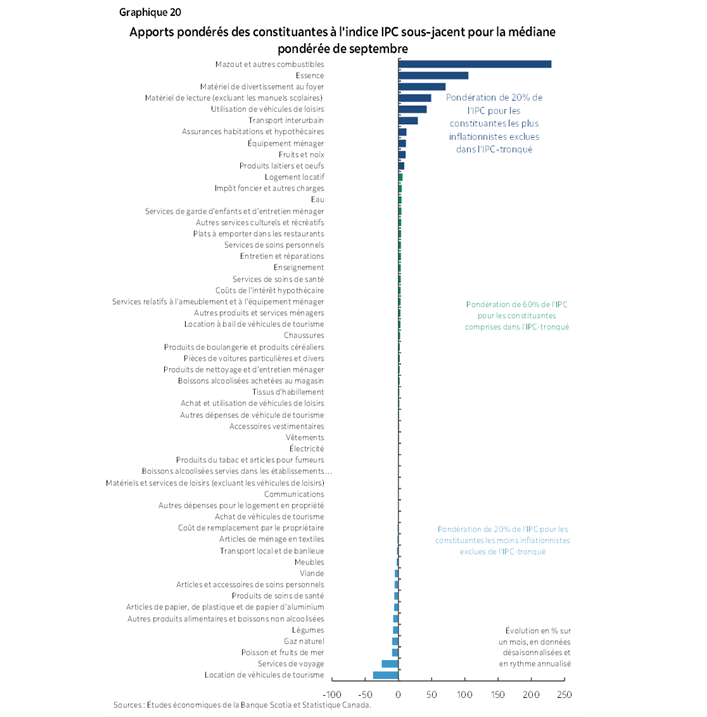
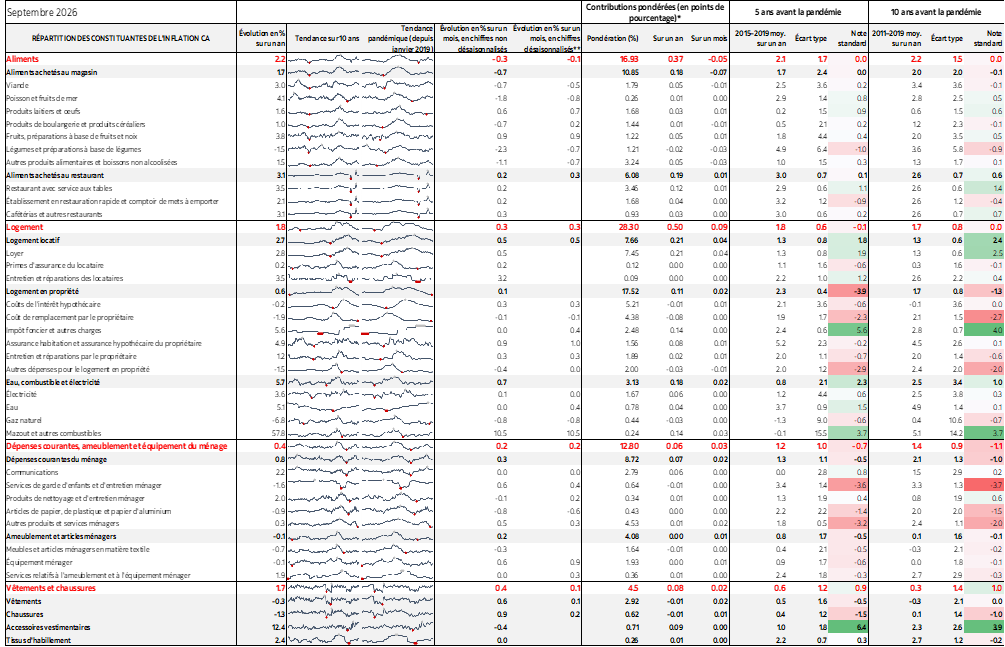
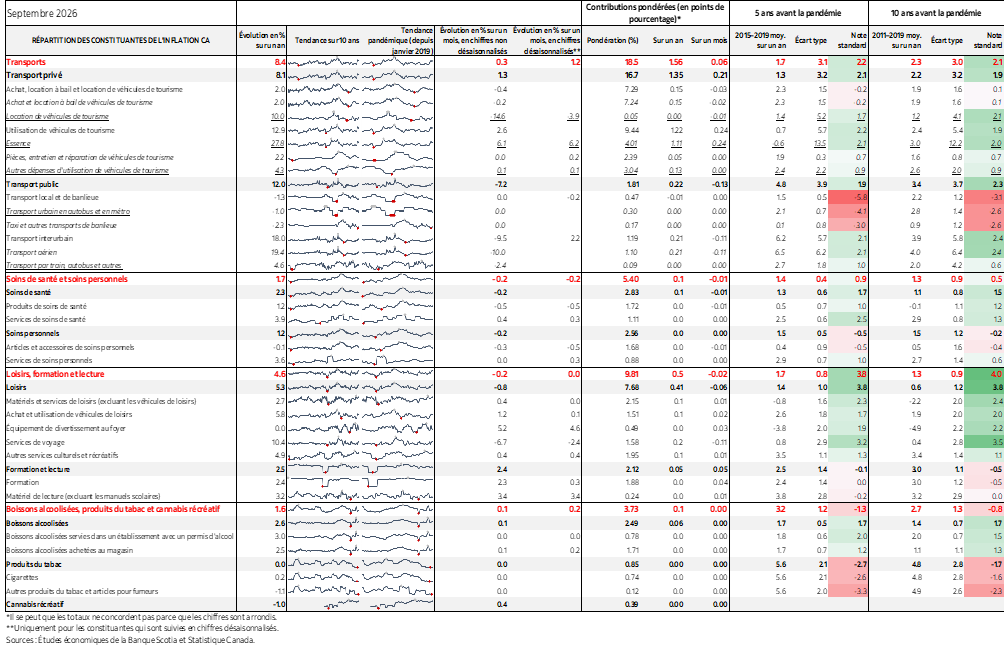
L’inflation sous-jacente des biens a progressé en septembre (graphique 5), alors que l’inflation des services s’est ralentie (graphique 6); or, la tendance reste forte, surtout hors services de voyage. Les graphiques 7 à 15 donnent la répartition de différentes constituantes du panier. Les graphiques 16 à 19 répartissent le panier en données sur un mois et sur un an d’après les apports pondérés et les variations de prix non pondérées. Le graphique 20 fait état de ce que comprend cette fois la moyenne tronquée.
AVIS
Le présent rapport a été préparé par Études économiques Scotia à l’intention des clients de la Banque Scotia. Les opinions, estimations et prévisions qui y sont reproduites sont les nôtres en date des présentes et peuvent être modifiées sans préavis. Les renseignements et opinions que renferme ce rapport sont compilés ou établis à partir de sources jugées fiables; toutefois, nous ne déclarons ni ne garantissons pas, explicitement ou implicitement, qu’ils sont exacts ou complets. La Banque Scotia ainsi que ses dirigeants, administrateurs, partenaires, employés ou sociétés affiliées n’assument aucune responsabilité, de quelque nature que ce soit, en cas de perte directe ou consécutive découlant de la consultation de ce rapport ou de son contenu.
Ces rapports vous sont adressés à titre d’information exclusivement. Le présent rapport ne constitue pas et ne se veut pas une offre de vente ni une invitation à offrir d’acheter des instruments financiers; il ne doit pas non plus être réputé constituer une opinion quant à savoir si vous devriez effectuer un swap ou participer à une stratégie de négociation comportant un swap ou toute autre transaction. L’information reproduite dans ce rapport n’est pas destinée à constituer et ne constitue pas une recommandation de swap ou de stratégie de négociation comportant un swap au sens du Règlement 23.434 de la Commodity Futures Trading Commission des États-Unis et de l’Appendice A de ce règlement. Ce document n’est pas destiné à être adapté à vos besoins individuels ou à votre profil personnel et ne doit pas être considéré comme un « appel à agir » ou une suggestion vous incitant à conclure un swap ou une stratégie de négociation comportant un swap ou toute autre transaction. La Banque Scotia peut participer à des transactions selon des modalités qui ne concordent pas avec les avis exprimés dans ce rapport et peut détenir ou être en train de prendre ou de céder des positions visées dans ce rapport.
La Banque Scotia et ses sociétés affiliées ainsi que tous leurs dirigeants, administrateurs et employés peuvent périodiquement prendre des positions sur des monnaies, intervenir à titre de chefs de file, de cochefs de file ou de preneurs fermes d’un appel public à l’épargne ou agir à titre de mandants ou de placeurs pour des valeurs mobilières ou des produits dérivés, négocier ces valeurs et produits dérivés, en faire l’acquisition, ou agir à titre de teneurs de marché ou de conseillers, de courtiers, de banques d’affaires et/ou de maisons de courtage pour ces valeurs et produits dérivés. La Banque Scotia peut toucher une rémunération dans le cadre de ces interventions. Tous les produits et services de la Banque Scotia sont soumis aux conditions des ententes applicables et des règlements locaux. Les dirigeants, administrateurs et employés de la Banque Scotia et de ses sociétés affiliées peuvent siéger au conseil d’administration de sociétés.
Il se peut que les valeurs mobilières visées dans ce rapport ne conviennent pas à tous les investisseurs. La Banque Scotia recommande aux investisseurs d’évaluer indépendamment les émetteurs et les valeurs mobilières visés dans ce rapport et de faire appel à tous les conseillers qu’ils jugent nécessaire de consulter avant de faire des placements.
Le présent rapport et l’ensemble des renseignements, des opinions et des conclusions qu’il renferme sont protégés par des droits d’auteur. Il est interdit de les reproduire sans que la Banque Scotia donne d’abord expressément son accord par écrit.
MD Marque déposée de La Banque de Nouvelle-Écosse.
La Banque Scotia, de pair avec l’appellation « Services bancaires et marchés mondiaux », est une dénomination commerciale désignant les activités mondiales exercées dans le secteur des services bancaires aux sociétés, des services bancaires de placement et des marchés financiers par La Banque de Nouvelle-Écosse et certaines de ses sociétés affiliées dans les pays où elles sont présentes, dont Scotiabank Europe plc; Scotiabank (Ireland) Designated Activity Company; Scotiabank Inverlat S.A., Institución de Banca Múltiple, Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Casa de Bolsa, S.A. de C.V., Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Derivados S.A. de C.V., lesquelles sont toutes des membres du groupe de la Banque Scotia et des usagers autorisés de la marque Banque Scotia. La Banque de Nouvelle-Écosse est constituée au Canada sous le régime de la responsabilité limitée et ses activités sont autorisées et réglementées par le Bureau du surintendant des institutions financières du Canada. Au Royaume-Uni, les activités de La Banque de Nouvelle-Écosse sont autorisées par la Prudential Regulation Authority et assujetties à la réglementation de la Financial Conduct Authority et à la réglementation limitée de la Prudential Regulation Authority. Nous pouvons fournir sur demande les détails du périmètre de l’application, à La Banque de Nouvelle-Écosse, de la réglementation de la Prudential Regulation Authority du Royaume-Uni. Les activités de Scotiabank Europe plc sont autorisées par la Prudential Regulation Authority et réglementées par la Financial Conduct Authority et la Prudential Regulation Authority du Royaume-Uni.
Les activités de Scotiabank Inverlat, S.A., de Scotia Inverlat Casa de Bolsa, S.A. de C.V., de Grupo Financiero Scotiabank Inverlat et de Scotia Derivados, S.A. de C.V. sont toutes autorisées et réglementées par les autorités financières du Mexique.
Les produits et les services ne sont pas tous offerts dans toutes les administrations. Les services décrits sont offerts dans les administrations dont les lois le permettent.