

- Le Canada a « perdu » 68 000 emplois le mois dernier.
- Voici pourquoi je n’arrive simplement pas à croire les chiffres.
- C’est ce qui nous amène à rester attentifs à l’inflation et à ses risques.
- La lecture que fera Tiff Macklem, de la BdC, la semaine prochaine pourrait être essentielle.
- Les emplois au Canada en milliers sur un mois//taux de chômage en %, en données désaisonnalisées, septembre 2026 :
- Données réelles : -68,3/6,5
- Banque Scotia : 0,0/6,5
- Consensus : 10/6,5
- Auparavant : -41,7/6,4
Les analystes de Statistique Canada ont peut-être fait preuve d’un brin d’humour à l’occasion de l’Action de grâce, puisque ce rapport est le « dindon de la farce ». Nous en faisons la synthèse dans le graphique 1.
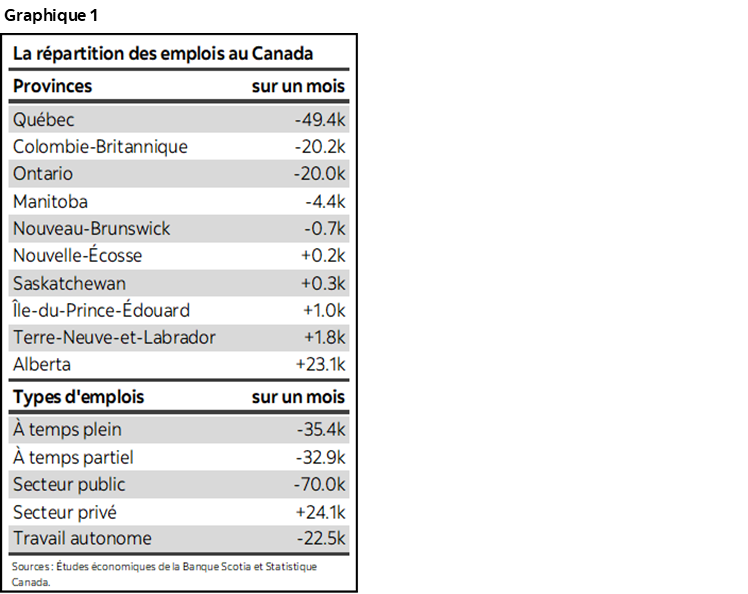
Je refuse simplement de croire que les emplois du secteur public sont soudainement devenus les plus risqués de la planète – surtout au Québec, et pendant une campagne électorale, rien de moins! Or, c’est ce que Statistique Canada, dans son dernier tour de roue sur un petit échantillon, nous demande de croire.
Avant de parler des inquiétudes, disons que les chiffres de synthèse sont calamiteux. Les 68 000 emplois perdus en septembre ont pris de court tous les prévisionnistes. Le choc a été presque également réparti entre les emplois à temps plein (-35 000) et les postes à temps partiel (-33 000). Il s’est perdu 110 000 emplois dans les deux derniers mois.
Le graphique 2 donne la répartition sectorielle. Presque tous les emplois perdus l’ont été dans le secteur public.
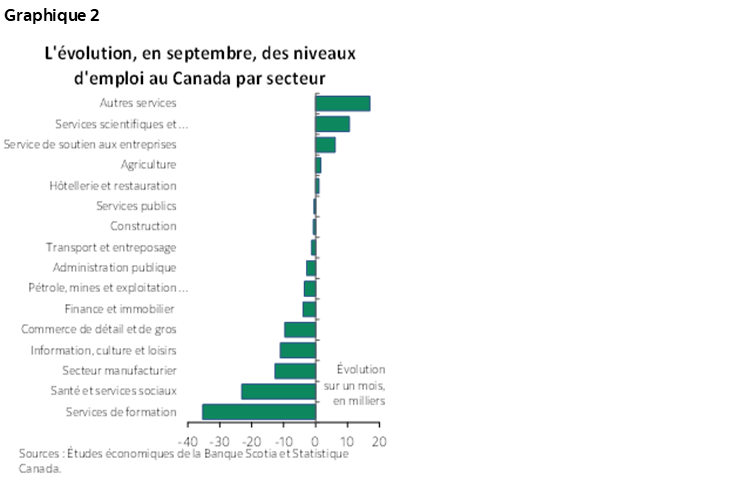
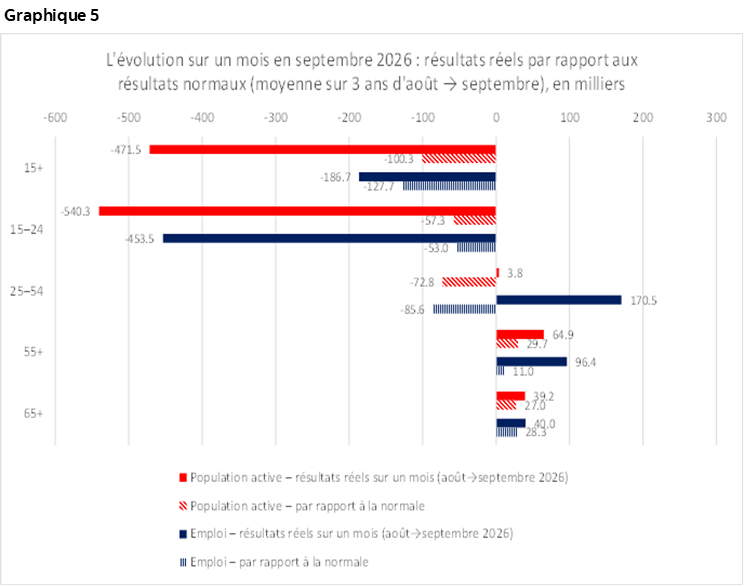
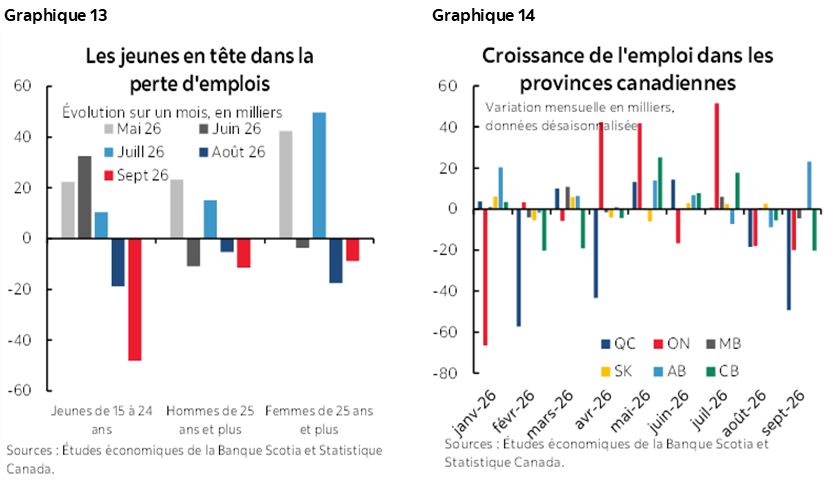
Les jeunes de 15 à 24 ans ont été les plus pénalisés (-48 000), suivis par les femmes de 25 à 54 ans (-28 000); les hommes de 25 à 54 ans ont à peine été sanctionnés (0,3 k) et le groupe des 55 ans et plus a gagné 7 000 emplois, tous parmi les femmes (+19 000).
Le taux de chômage a été au rendez-vous des attentes : il a augmenté d’un cran, à 6,5 %. S’il a si peu progressé, c’est parce que la baisse de l’emploi a été compensée par une diminution de la population active de 53 000 travailleurs sur un mois en données désaisonnalisées. La population active s’est réduite de 90 000 personnes sur deux mois même si la population des 15 ans et plus en a gagné 43 000. Sur cette goutte dans l’océan de la population active, environ 60 000 personnes sont des jeunes de 25 à 54 ans. On pourrait croire à une difficulté de désaisonnalisation liée à la rentrée scolaire.
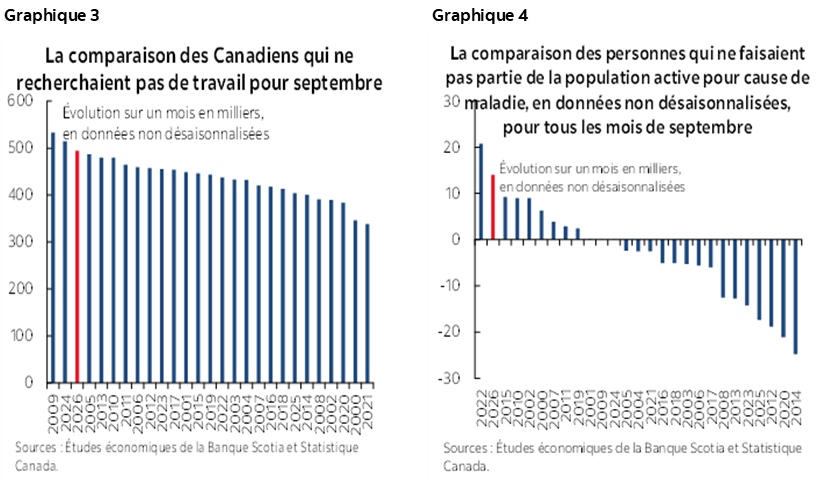
La baisse de la population active a surtout été portée par deux facteurs qui laissent entendre que la colonne de l’offre dans le bilan de la population active joue un rôle massif dans la léthargie de l’emploi : ceux qui ne veulent pas travailler et ceux qui sont malades. Même si les chiffres ne sont pas désaisonnalisés, Statistique Canada donne la répartition, pour chaque mois, des raisons invoquées par les différents groupes démographiques pour expliquer qu’ils n’ont pas recherché d’emploi. (Veuillez cliquer sur ce lien). Ce mois de septembre a comptabilisé la troisième hausse en importance dans le nombre de personnes qui ne font pas partie de la population active parce qu’elles ne recherchaient pas de travail par rapport aux mois comparables de septembre (graphique 3). Il faut aussi dire qu’il s’agissait du deuxième bond en importance dans les annales, pour les personnes qui ne font pas partie de la population active pour cause de maladie, par rapport aux mois comparables de septembre, à nouveau parce que les chiffres ne sont pas désaisonnalisés à la source (graphique 4). Après tous ces voyages et tant de réunions à serrer des mains avec des clients, je peux confirmer qu’il y a beaucoup de travailleurs malades sur le marché!
Le graphique 5 attire à nouveau l’attention sur la colonne de l’offre du bilan : les contractions de la population active ont été tout à fait exceptionnelles.
Dans le secteur public, l’emploi salarié a perdu 70 000 postes alors que dans le secteur privé, le nombre de postes a augmenté de 24 000. Les emplois perdus dans le secteur public ne l’ont pas été tant dans l’administration publique (-2 800); ils ont plutôt été concentrés dans le secteur de l’éducation, qui a perdu 35 000 emplois, ainsi que dans la santé et l’aide sociale, secteurs dans lesquels l’emploi a cédé 23 000 postes.
J’ai fait appel aux outils de l’IA pour estimer la somme totale des annonces de réduction de l’emploi dans les commissions scolaires et les hôpitaux de tout le pays au cours des derniers mois : il s’est perdu environ 2 500 postes – ce qui est loin des 58 000 emplois perdus dans l’éducation et la santé, d’après le rapport de Statistique Canada.
Pour être tout à fait franc, le reste du rapport n’est pas fameux. Toutefois, hors de la santé, de l’éducation et de la fonction publique, la réduction des emplois en chiffres nets est d’environ -7 000 en septembre, surtout à cause des postes de travailleurs autonomes, dont le portrait est souvent gâché par des données de moindre qualité.
Ce qui m’étonne en quelque sorte ici, bien franchement, c’est que l’inertie ne s’est pas concentrée sur les secteurs directement atteints par l’escalade des guerres tarifaires bilatérales, ou du moins pas vraiment. Je n’avais pas beaucoup d’attentes, mais je n’ai certes pas vu de signes préfigurant une suppression massive d’emplois dans le secteur public.
Alors, qu’en est-il? Il faut toujours être vigilant lorsqu’il est question du risque d’échantillonnage. Rappelons que les quelque 100 000 participants interrogés chaque mois représentent environ 0,5 % de l’emploi total et de la population active globale au Canada. Il s’agit d’un échantillon modeste, dont la marge d’erreur est élevée.
La colonne de l’offre pourrait révéler un problème qui est plus imputable aux rapports sur les pénuries de travailleurs dans la santé et l’éducation.
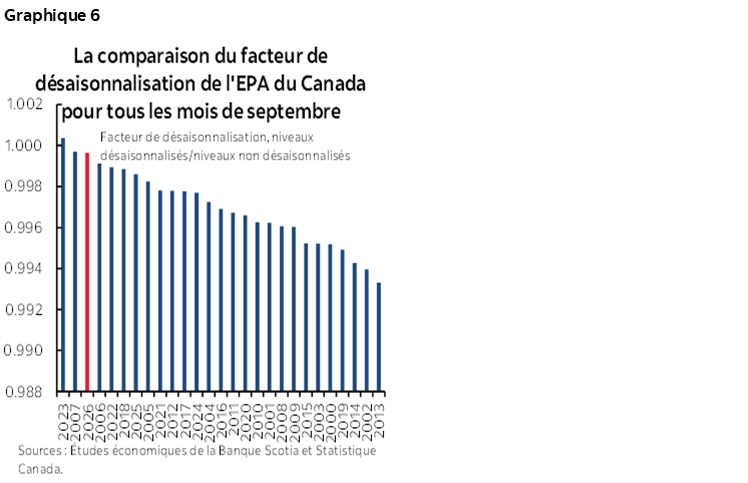
Bien qu’on ait appliqué pour ce mois un facteur de désaisonnalisation supérieur à la normale, la variation de l’emploi non désaisonnalisée a été relativement importante par rapport aux mois comparables de septembre puisqu’il s’agit de données non désaisonnalisées (graphiques 5 et 6).
Le nombre d’heures de travail a aussi été en chute libre en septembre (graphique 7); il s’est toutefois fortement repris pour l’ensemble du troisième trimestre (graphique 8). Cette évolution laisse entrevoir un risque de baisse pour le PIB de septembre, en attendant les chiffres sur l’activité économique; toutefois, le PIB du troisième trimestre pourrait progresser vigoureusement dans l’ensemble puisque le PIB est le résultat de la multiplication des heures par la productivité des travailleurs, cette dernière donnée étant largement déterminée par les chiffres sur l’activité économique.
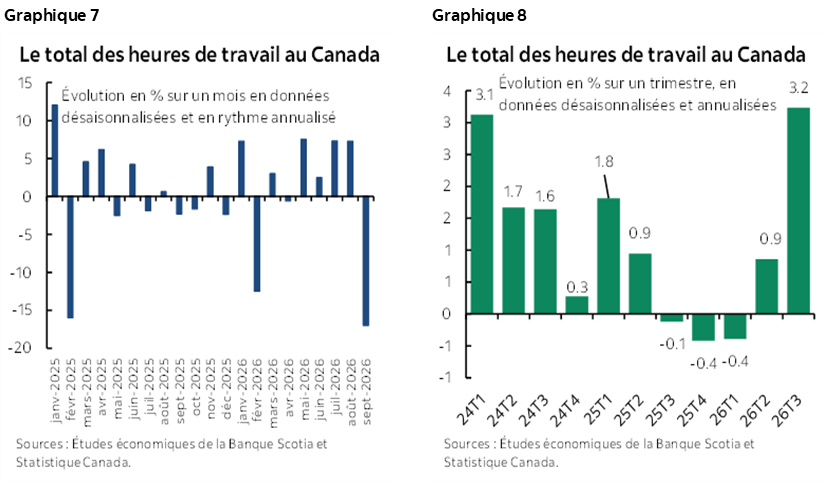
Les salaires ont repris un peu de mieux à 4,7 % sur un mois, en données désaisonnalisées et annualisées en septembre, ce qui a permis d’effacer l’essentiel de la baisse précédente.
Nous invitons le lecteur à consulter les autres graphiques dans la page suivante.
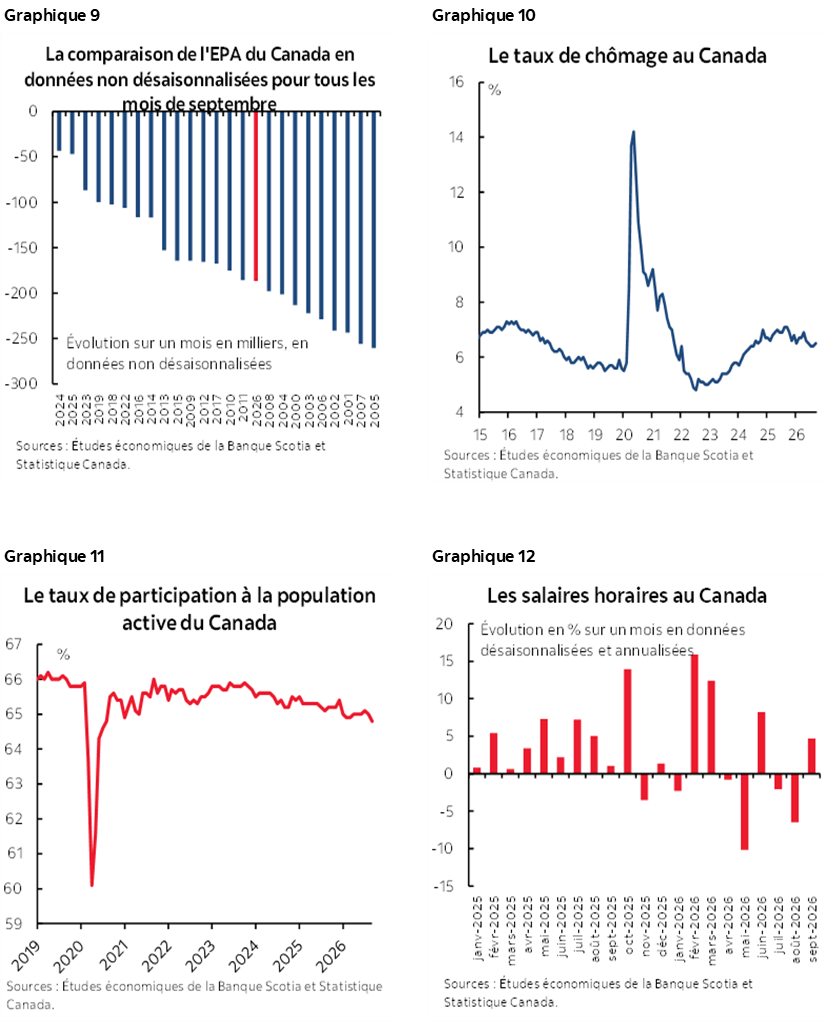
Je crois que la BdC devrait relativiser ce rapport et continuer de se consacrer à son mandat dans la maîtrise de l’inflation. L’IPC sous-jacent sur un mois, en données désaisonnalisées et annualisées, s’inscrit à 3 % ou plus depuis quatre mois, et tous les baromètres de l’inflation se situent aux alentours ou au-delà de leur cible de 2 % sur un an ou sur un mois en données désaisonnalisées et annualisées. Il est certain que les attentes inflationnistes s’envoleront lorsque les enquêtes de la BdC seront publiées, dans deux semaines. L’écart de production se résorbe assez rapidement cette année. La politique budgétaire et les effets des matières premières devraient stimuler fortement la croissance à terme. Dans l’ensemble, il y a lieu de s’inquiéter du risque inflationniste. Attendons ce que dira le gouverneur Tiff Macklem la semaine prochaine. Il est connu pour son discours accommodant et pourrait donc profiter de ces chiffres pour justifier la patience; or, s’il se montre plus préoccupé par l’inflation – ce qu’il devrait faire à notre avis –, la réaction conciliante exprimée aujourd’hui par les marchés pourrait être vulnérable.
AVIS
Le présent rapport a été préparé par Études économiques Scotia à l’intention des clients de la Banque Scotia. Les opinions, estimations et prévisions qui y sont reproduites sont les nôtres en date des présentes et peuvent être modifiées sans préavis. Les renseignements et opinions que renferme ce rapport sont compilés ou établis à partir de sources jugées fiables; toutefois, nous ne déclarons ni ne garantissons pas, explicitement ou implicitement, qu’ils sont exacts ou complets. La Banque Scotia ainsi que ses dirigeants, administrateurs, partenaires, employés ou sociétés affiliées n’assument aucune responsabilité, de quelque nature que ce soit, en cas de perte directe ou consécutive découlant de la consultation de ce rapport ou de son contenu.
Ces rapports vous sont adressés à titre d’information exclusivement. Le présent rapport ne constitue pas et ne se veut pas une offre de vente ni une invitation à offrir d’acheter des instruments financiers; il ne doit pas non plus être réputé constituer une opinion quant à savoir si vous devriez effectuer un swap ou participer à une stratégie de négociation comportant un swap ou toute autre transaction. L’information reproduite dans ce rapport n’est pas destinée à constituer et ne constitue pas une recommandation de swap ou de stratégie de négociation comportant un swap au sens du Règlement 23.434 de la Commodity Futures Trading Commission des États-Unis et de l’Appendice A de ce règlement. Ce document n’est pas destiné à être adapté à vos besoins individuels ou à votre profil personnel et ne doit pas être considéré comme un « appel à agir » ou une suggestion vous incitant à conclure un swap ou une stratégie de négociation comportant un swap ou toute autre transaction. La Banque Scotia peut participer à des transactions selon des modalités qui ne concordent pas avec les avis exprimés dans ce rapport et peut détenir ou être en train de prendre ou de céder des positions visées dans ce rapport.
La Banque Scotia et ses sociétés affiliées ainsi que tous leurs dirigeants, administrateurs et employés peuvent périodiquement prendre des positions sur des monnaies, intervenir à titre de chefs de file, de cochefs de file ou de preneurs fermes d’un appel public à l’épargne ou agir à titre de mandants ou de placeurs pour des valeurs mobilières ou des produits dérivés, négocier ces valeurs et produits dérivés, en faire l’acquisition, ou agir à titre de teneurs de marché ou de conseillers, de courtiers, de banques d’affaires et/ou de maisons de courtage pour ces valeurs et produits dérivés. La Banque Scotia peut toucher une rémunération dans le cadre de ces interventions. Tous les produits et services de la Banque Scotia sont soumis aux conditions des ententes applicables et des règlements locaux. Les dirigeants, administrateurs et employés de la Banque Scotia et de ses sociétés affiliées peuvent siéger au conseil d’administration de sociétés.
Il se peut que les valeurs mobilières visées dans ce rapport ne conviennent pas à tous les investisseurs. La Banque Scotia recommande aux investisseurs d’évaluer indépendamment les émetteurs et les valeurs mobilières visés dans ce rapport et de faire appel à tous les conseillers qu’ils jugent nécessaire de consulter avant de faire des placements.
Le présent rapport et l’ensemble des renseignements, des opinions et des conclusions qu’il renferme sont protégés par des droits d’auteur. Il est interdit de les reproduire sans que la Banque Scotia donne d’abord expressément son accord par écrit.
MD Marque déposée de La Banque de Nouvelle-Écosse.
La Banque Scotia, de pair avec l’appellation « Services bancaires et marchés mondiaux », est une dénomination commerciale désignant les activités mondiales exercées dans le secteur des services bancaires aux sociétés, des services bancaires de placement et des marchés financiers par La Banque de Nouvelle-Écosse et certaines de ses sociétés affiliées dans les pays où elles sont présentes, dont Scotiabank Europe plc; Scotiabank (Ireland) Designated Activity Company; Scotiabank Inverlat S.A., Institución de Banca Múltiple, Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Casa de Bolsa, S.A. de C.V., Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Derivados S.A. de C.V., lesquelles sont toutes des membres du groupe de la Banque Scotia et des usagers autorisés de la marque Banque Scotia. La Banque de Nouvelle-Écosse est constituée au Canada sous le régime de la responsabilité limitée et ses activités sont autorisées et réglementées par le Bureau du surintendant des institutions financières du Canada. Au Royaume-Uni, les activités de La Banque de Nouvelle-Écosse sont autorisées par la Prudential Regulation Authority et assujetties à la réglementation de la Financial Conduct Authority et à la réglementation limitée de la Prudential Regulation Authority. Nous pouvons fournir sur demande les détails du périmètre de l’application, à La Banque de Nouvelle-Écosse, de la réglementation de la Prudential Regulation Authority du Royaume-Uni. Les activités de Scotiabank Europe plc sont autorisées par la Prudential Regulation Authority et réglementées par la Financial Conduct Authority et la Prudential Regulation Authority du Royaume-Uni.
Les activités de Scotiabank Inverlat, S.A., de Scotia Inverlat Casa de Bolsa, S.A. de C.V., de Grupo Financiero Scotiabank Inverlat et de Scotia Derivados, S.A. de C.V. sont toutes autorisées et réglementées par les autorités financières du Mexique.
Les produits et les services ne sont pas tous offerts dans toutes les administrations. Les services décrits sont offerts dans les administrations dont les lois le permettent.