

- Le PIB a été révisé à la hausse, à 3,8 %, au T2…
- … et devrait atteindre 2 % au T3…
- … après avoir inscrit une forte croissance en août dans la foulée de la léthargie de juillet…
- … à cause des précédentes révisions à la hausse.
- L’écart de production traditionnel s’est réduit des deux tiers en deux trimestres…
- … ce qui pave la route pour le décollage de la BdC…
- … dont les taux devraient sortir du bas de la fourchette neutre et s’établir à un taux réel négatif en raison de la léthargie du dollar CA.
- PIB du Canada, évolution en % sur un mois, en données désaisonnalisées, juillet 2026 :
- Données réelles : 0,0
- Banque Scotia : 0,1
- Consensus : 0,0
- Auparavant : +0,4 (révisées à la hausse contre 0,3 %)
- Estimation « éclair » d’août : +0,2
Au T3, l’économie du Canada s’est révélée beaucoup plus résiliente que ce que redoutaient les partisans du négativisme, après un solide deuxième trimestre, lui-même révisé à la hausse cet avant-midi. Résultat : les capacités excédentaires se résorbent rapidement, et ce qu’il faut retenir, c’est que la Banque du Canada devra probablement enchaîner avec une politique de durcissement. Les rendements obligataires à 2 ans du Canada ont gagné 2 ou 3 points de base, le dollar CA est resté au point mort après la publication des données, les marchés ramènent à un pile ou face un rehaussement de la BdC dans un mois, et l’anticipation s’établira alors à 32 points de base pour la réunion de décembre.
Le PIB de juillet a été au rendez-vous du consensus, à 0,0 % sur un mois, en données désaisonnalisées, par rapport aux prévisionnistes qui avaient fixé le PIB à un cran de plus. Le glissement mensuel n’a pas été plus élevé pour une raison : le PIB de juin, révisé à la hausse d’un cran pour inscrire une solide croissance de 0,4 %, constituait un point de départ plus élevé qu’attendu.
Le PIB d’août est guidé par Statistique Canada, qui pointe un gain de 0,2 % sur un mois à titre préliminaire. Pour ma part, il devrait être un peu plus élevé.
En somme, la très solide croissance du T2 s’est enchaînée avec une assez forte croissance au T3 (graphique 1). La croissance du PIB au T2 a été révisée à la hausse pour passer de 3,6 % sur un trimestre, en données désaisonnalisées et annualisées, à 3,8 %, puisque Statistique Canada a révisé à la hausse, d’un dixième de point, le PIB d’avril et celui de juin. La croissance du PIB du T2 s’inscrit à 2 % sur un trimestre, en données désaisonnalisées et annualisées, d’après ce que nous savons du T2 et de l’essentiel du T3, en supposant que le PIB de septembre restera au point mort uniquement pour éviter de fausser le calcul avant que nous prenions connaissance des données de septembre.
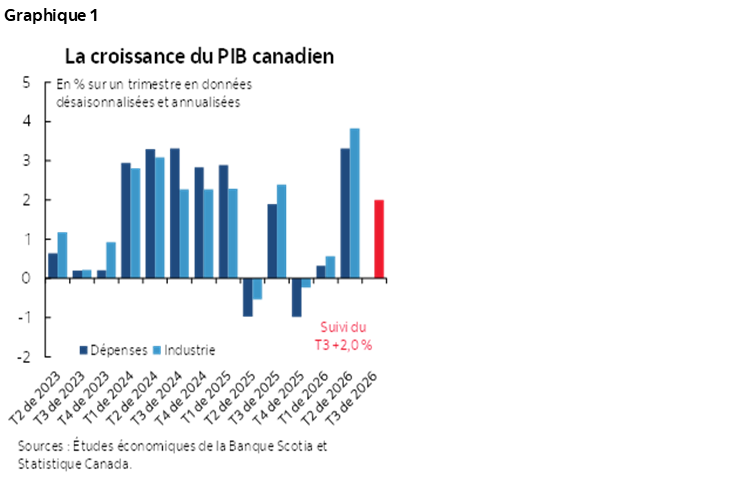
Ces estimations trimestrielles sont établies d’après les comptes mensuels de production, alors que la BdC et la plupart des prévisionnistes misent plus sur les comptes trimestriels du PIB en fonction des dépenses, ce qui permet mieux de capter la volatilité de l’inventaire et les effets nets sur la balance commerciale.
Mais 2 % après 3,8 %? Tant mieux! Faut-il rappeler qu’après que le Canada a connu une solide croissance au T2, des craintes – certaines légitimes, d’autres biaisées – exprimées durant certains trimestres laissaient entrevoir une croissance décevante au T3, et peut-être même un repli, ce qui ne s’est pas produit.
L’écart de production traditionnel (soit la production potentielle moins la production réelle divisée par le PIB potentiel) est de l’ordre de -0,5 % au T3 si la révision à la hausse du PIB mensuel du T2 s’inscrit dans la lignée d’une révision à la hausse comparable des comptes trimestriels et s’en remet au résultat du T3. L’écart a été d’environ -1,4 % au T1 (graphique 2).
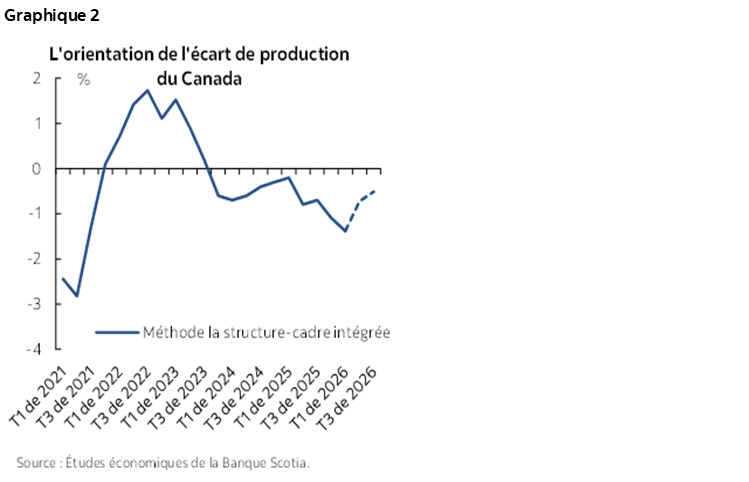
Autrement dit, les capacités excédentaires ont été réduites des deux tiers en deux trimestres à peine. Il ne reste plus qu’une assez faible part de ces capacités dans l’économie, et elles pourraient se résorber complètement en 2027. Ainsi, elles seront probablement submergées, du point de vue de l’inflation, par d’autres facteurs. Les droits de douane? De grâce! Comme cadeau au Canada, DJT a renchéri les produits de base et affaibli le dollar CA.
Puisque les effets sur la politique monétaire sont pour la plupart détaillés de 6 à 18 mois, ce décalage laisse toujours entendre que la BdC ferait mieux d’agir. Non pas de façon irréfléchie, mais puisqu’on est sur le point d’éliminer cet écart sur l’horizon de la politique monétaire et qu’il y a d’autres facteurs qui portent l’inflation, il n’est probablement pas nécessaire de continuer de s’enliser dans le bas de la fourchette neutre avec un taux directeur réel d’à peu près zéro ou négatif et la sous-valorisation du dollar CA.
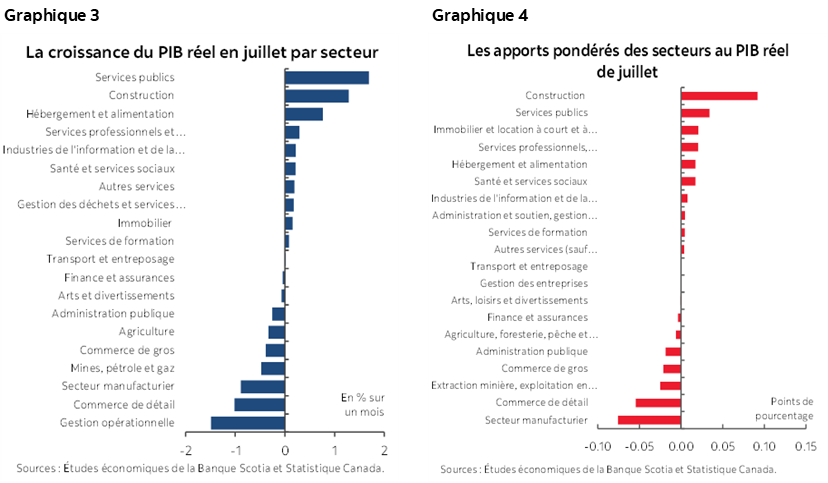
Les graphiques 3 et 4 donnent la répartition des chiffres de juillet, du point de vue des apports non pondérés et des apports pondérés respectivement. La situation est contrastée. Les hausses sont attribuables à la construction et aux services publics, ainsi qu’aux moindres gains dans environ sept autres secteurs. Il y a aussi eu des baisses notables, par exemple dans l’activité manufacturière, l’extraction minière et pétrogazière ainsi que le commerce de détail. Il faut toutefois se rappeler que l’activité manufacturière comme le commerce de détail avait comptabilisé des gains démesurés en juin; c’est pourquoi il n’est pas du tout étonnant de constater un certain recul en juillet.
Pour ce qui est d’août, nous n’avons pas de chiffres pour l’estimation éclair de ce mois; la BdC s’est contentée de déclarer que « es hausses observées dans l'extraction minière, l'exploitation en carrière et le commerce de détail ont été contrebalancées en partie par les baisses enregistrées dans l'extraction de pétrole et de gaz ».
AVIS
Le présent rapport a été préparé par Études économiques Scotia à l’intention des clients de la Banque Scotia. Les opinions, estimations et prévisions qui y sont reproduites sont les nôtres en date des présentes et peuvent être modifiées sans préavis. Les renseignements et opinions que renferme ce rapport sont compilés ou établis à partir de sources jugées fiables; toutefois, nous ne déclarons ni ne garantissons pas, explicitement ou implicitement, qu’ils sont exacts ou complets. La Banque Scotia ainsi que ses dirigeants, administrateurs, partenaires, employés ou sociétés affiliées n’assument aucune responsabilité, de quelque nature que ce soit, en cas de perte directe ou consécutive découlant de la consultation de ce rapport ou de son contenu.
Ces rapports vous sont adressés à titre d’information exclusivement. Le présent rapport ne constitue pas et ne se veut pas une offre de vente ni une invitation à offrir d’acheter des instruments financiers; il ne doit pas non plus être réputé constituer une opinion quant à savoir si vous devriez effectuer un swap ou participer à une stratégie de négociation comportant un swap ou toute autre transaction. L’information reproduite dans ce rapport n’est pas destinée à constituer et ne constitue pas une recommandation de swap ou de stratégie de négociation comportant un swap au sens du Règlement 23.434 de la Commodity Futures Trading Commission des États-Unis et de l’Appendice A de ce règlement. Ce document n’est pas destiné à être adapté à vos besoins individuels ou à votre profil personnel et ne doit pas être considéré comme un « appel à agir » ou une suggestion vous incitant à conclure un swap ou une stratégie de négociation comportant un swap ou toute autre transaction. La Banque Scotia peut participer à des transactions selon des modalités qui ne concordent pas avec les avis exprimés dans ce rapport et peut détenir ou être en train de prendre ou de céder des positions visées dans ce rapport.
La Banque Scotia et ses sociétés affiliées ainsi que tous leurs dirigeants, administrateurs et employés peuvent périodiquement prendre des positions sur des monnaies, intervenir à titre de chefs de file, de cochefs de file ou de preneurs fermes d’un appel public à l’épargne ou agir à titre de mandants ou de placeurs pour des valeurs mobilières ou des produits dérivés, négocier ces valeurs et produits dérivés, en faire l’acquisition, ou agir à titre de teneurs de marché ou de conseillers, de courtiers, de banques d’affaires et/ou de maisons de courtage pour ces valeurs et produits dérivés. La Banque Scotia peut toucher une rémunération dans le cadre de ces interventions. Tous les produits et services de la Banque Scotia sont soumis aux conditions des ententes applicables et des règlements locaux. Les dirigeants, administrateurs et employés de la Banque Scotia et de ses sociétés affiliées peuvent siéger au conseil d’administration de sociétés.
Il se peut que les valeurs mobilières visées dans ce rapport ne conviennent pas à tous les investisseurs. La Banque Scotia recommande aux investisseurs d’évaluer indépendamment les émetteurs et les valeurs mobilières visés dans ce rapport et de faire appel à tous les conseillers qu’ils jugent nécessaire de consulter avant de faire des placements.
Le présent rapport et l’ensemble des renseignements, des opinions et des conclusions qu’il renferme sont protégés par des droits d’auteur. Il est interdit de les reproduire sans que la Banque Scotia donne d’abord expressément son accord par écrit.
MD Marque déposée de La Banque de Nouvelle-Écosse.
La Banque Scotia, de pair avec l’appellation « Services bancaires et marchés mondiaux », est une dénomination commerciale désignant les activités mondiales exercées dans le secteur des services bancaires aux sociétés, des services bancaires de placement et des marchés financiers par La Banque de Nouvelle-Écosse et certaines de ses sociétés affiliées dans les pays où elles sont présentes, dont Scotiabank Europe plc; Scotiabank (Ireland) Designated Activity Company; Scotiabank Inverlat S.A., Institución de Banca Múltiple, Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Casa de Bolsa, S.A. de C.V., Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Derivados S.A. de C.V., lesquelles sont toutes des membres du groupe de la Banque Scotia et des usagers autorisés de la marque Banque Scotia. La Banque de Nouvelle-Écosse est constituée au Canada sous le régime de la responsabilité limitée et ses activités sont autorisées et réglementées par le Bureau du surintendant des institutions financières du Canada. Au Royaume-Uni, les activités de La Banque de Nouvelle-Écosse sont autorisées par la Prudential Regulation Authority et assujetties à la réglementation de la Financial Conduct Authority et à la réglementation limitée de la Prudential Regulation Authority. Nous pouvons fournir sur demande les détails du périmètre de l’application, à La Banque de Nouvelle-Écosse, de la réglementation de la Prudential Regulation Authority du Royaume-Uni. Les activités de Scotiabank Europe plc sont autorisées par la Prudential Regulation Authority et réglementées par la Financial Conduct Authority et la Prudential Regulation Authority du Royaume-Uni.
Les activités de Scotiabank Inverlat, S.A., de Scotia Inverlat Casa de Bolsa, S.A. de C.V., de Grupo Financiero Scotiabank Inverlat et de Scotia Derivados, S.A. de C.V. sont toutes autorisées et réglementées par les autorités financières du Mexique.
Les produits et les services ne sont pas tous offerts dans toutes les administrations. Les services décrits sont offerts dans les administrations dont les lois le permettent.