
- L’IPC sous-jacent s’est embrasé plus que ce que prévoyait le consensus, ce qui concorde avec l’estimation de la Banque Scotia.
- Les premiers chiffres permettent de croire que l’inflation des DCM de base a été élevée.
- Il est évident que l’inflation s’est répercutée sur les prix des biens et des services.
- Les facteurs de désaisonnalisation ont modéré le bond.
- Les marchés relèvent l’anticipation d’une hausse de la Fed à partir d’octobre…
- … alors que les Études économiques de la Banque Scotia prévoient deux autres hausses.
- IPC américain/IPC sous-jacent, évolution en % sur un mois et en données désaisonnalisées, septembre 2026 :
- Données réelles : 0,65/0,33
- Banque Scotia : 0,6/0,3
- Consensus : 0,6/0,2
- Auparavant : 0,40/0,29
Aux États-Unis, l’inflation a pris de cours le consensus et les attentes des marchés et concorde avec mes estimations. L’IPC sous-jacent a monté de 0,33 % sur un mois, en données désaisonnalisées, et l’inflation totale selon l’IPC a augmenté de 0,65 %. À l’évidence, l’inflation selon l’IPC sous-jacent ne se ralentit pas (graphique 1). Les résultats ont eu pour effet de relever les taux sur un an à 3,7 % (contre 3,4 % auparavant) et à 2,6 % sur un an (contre 2,4 % auparavant) pour l’IPC total et l’IPC sous-jacent respectivement.
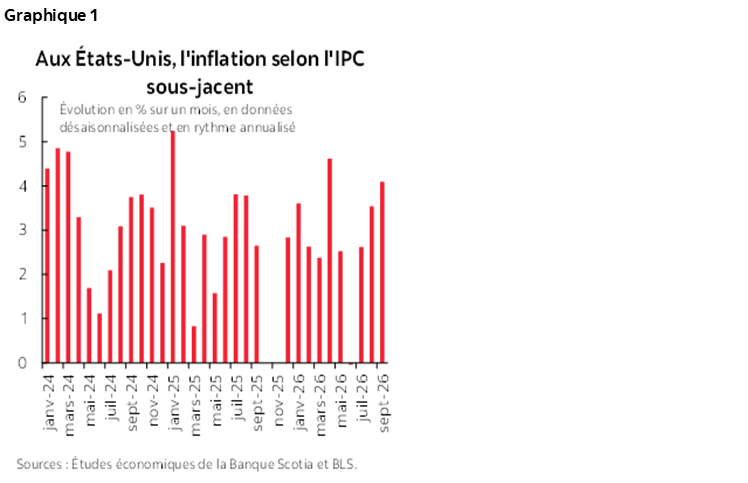
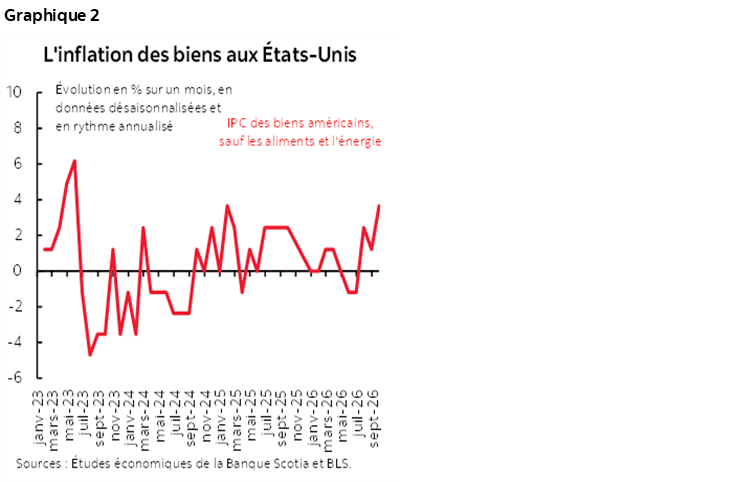
Les prix des biens de base (sauf l’alimentation et l’énergie) ont gagné 0,3 % sur un mois, en données désaisonnalisées, et à un rythme annualisé, la tendance s’accélère (graphique 2). Cette progression, qui s’explique par la répercussion des cours des produits de base et des droits de douane, concorde avec les prévisions établies depuis l’enquête, qui constitue un indicateur phare.
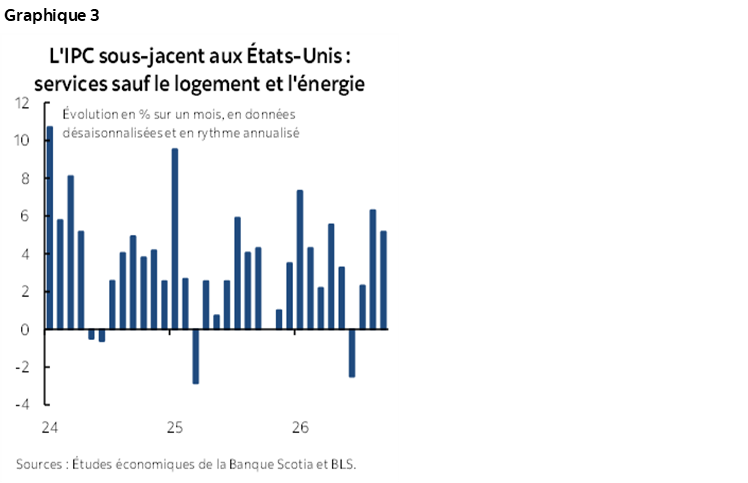
L’IPC des services sous-jacent (hors logement et énergie) a augmenté de 0,4 % sur un mois, en données désaisonnalisées, et en rythme annualisé, il continue d’inscrire de brusques hausses (graphique 3). Dans ce cas également, nous en constatons les effets de répercussion.
Les DCM pointent une hausse de 0,45 % sur un mois, en données désaisonnalisées, et les DCM de base pointent une hausse de 0,27 % sur un mois, toujours en données désaisonnalisées. Ces chiffres sont calculés d’après les chiffres de l’IPC, en les corrigeant pour tenir compte des différences dans la pondération. Nous réévaluerons les incidences pour l’inflation des DCM lorsque nous prendrons connaissance, demain, des prix des producteurs, ainsi que des constituantes comprises dans les DCM. En somme, dans l’économie américaine, l’inflation sous-jacente continue en quelque sorte de s’embraser. Je n’écarterais pas une autre hausse de taux le 28 octobre, malgré certaines indications des gouvernants du FMOC. C’est pourquoi les cours des marchés après cette réunion ont explosé dans leur anticipation pour passer d’environ 5 points de base à la moitié d’une hausse de taux de 25 points de base approximativement.
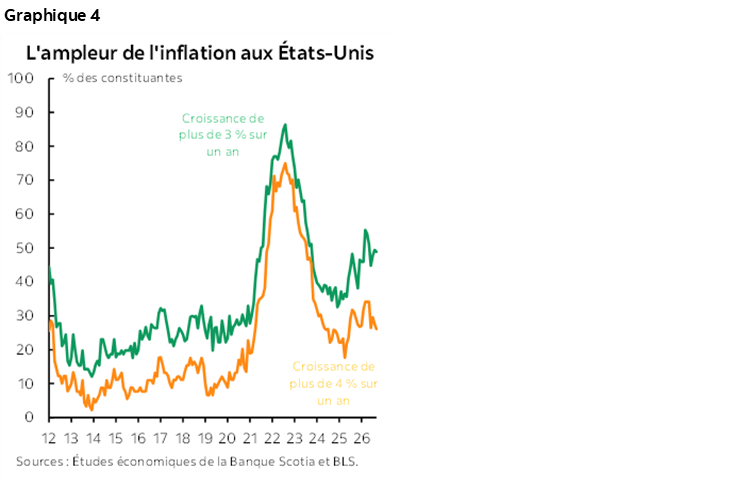
L’ampleur des pressions inflationnistes reste forte (graphique 4).
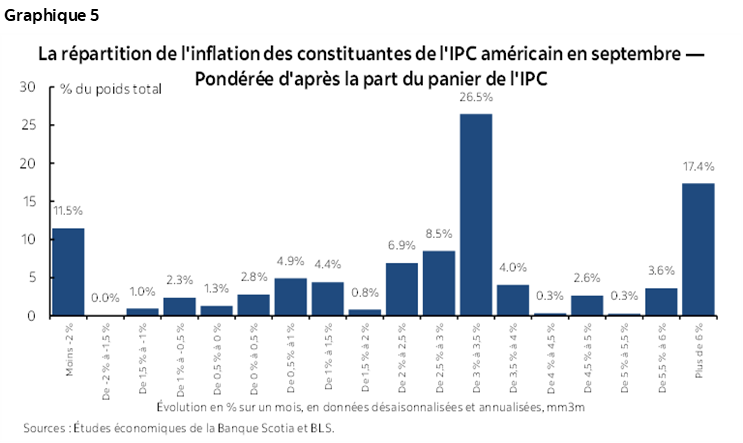
Ceci dit, les hausses de prix lissées sur un mois appartiennent à des paniers qui représentent un profil plutôt cahoteux des pressions inflationnistes (graphique 5).
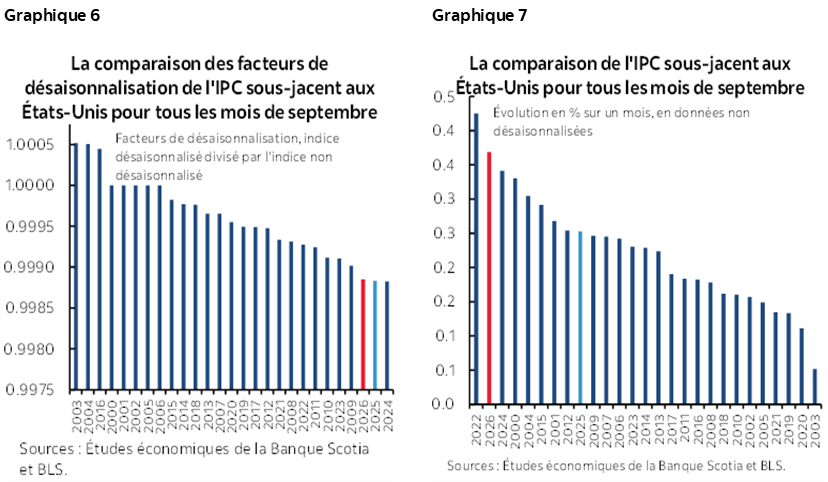
Le bond de l’IPC sous-jacent a été porté par les prix non désaisonnalisés (graphique 6), qui ont été modérés par un autre facteur de désaisonnalisation relativement discret (graphique 7).
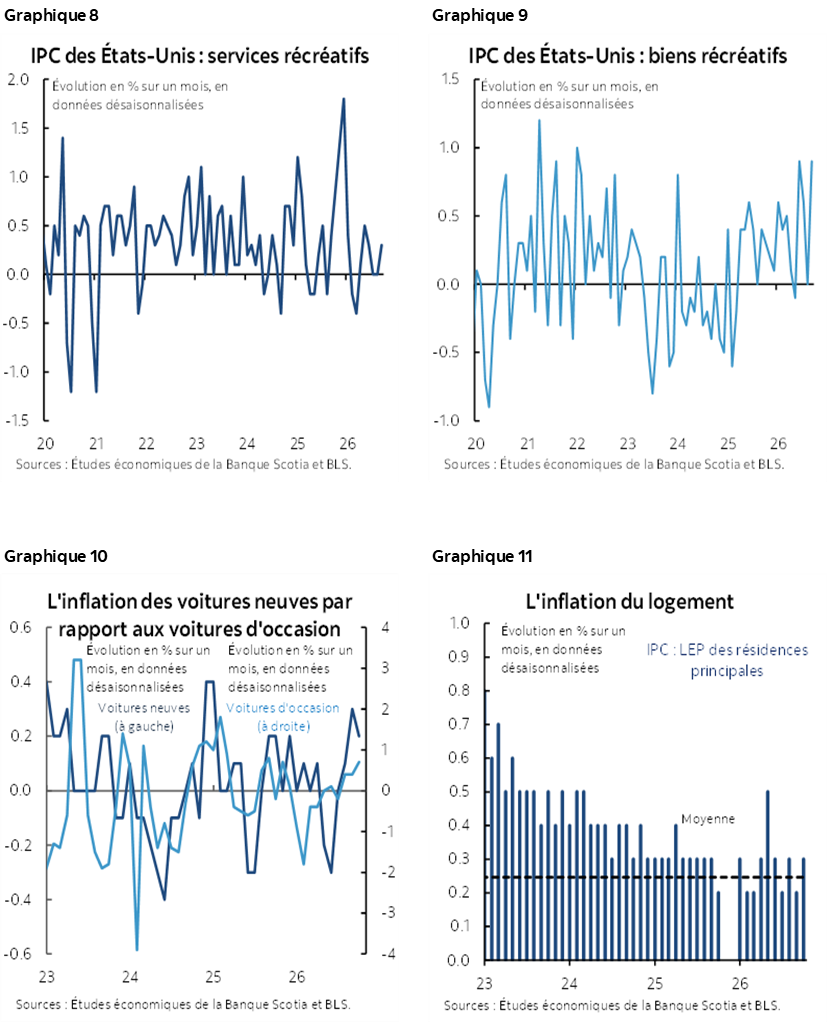
Les graphiques 8 à 16 donnent la ventilation des différentes constituantes du panier.
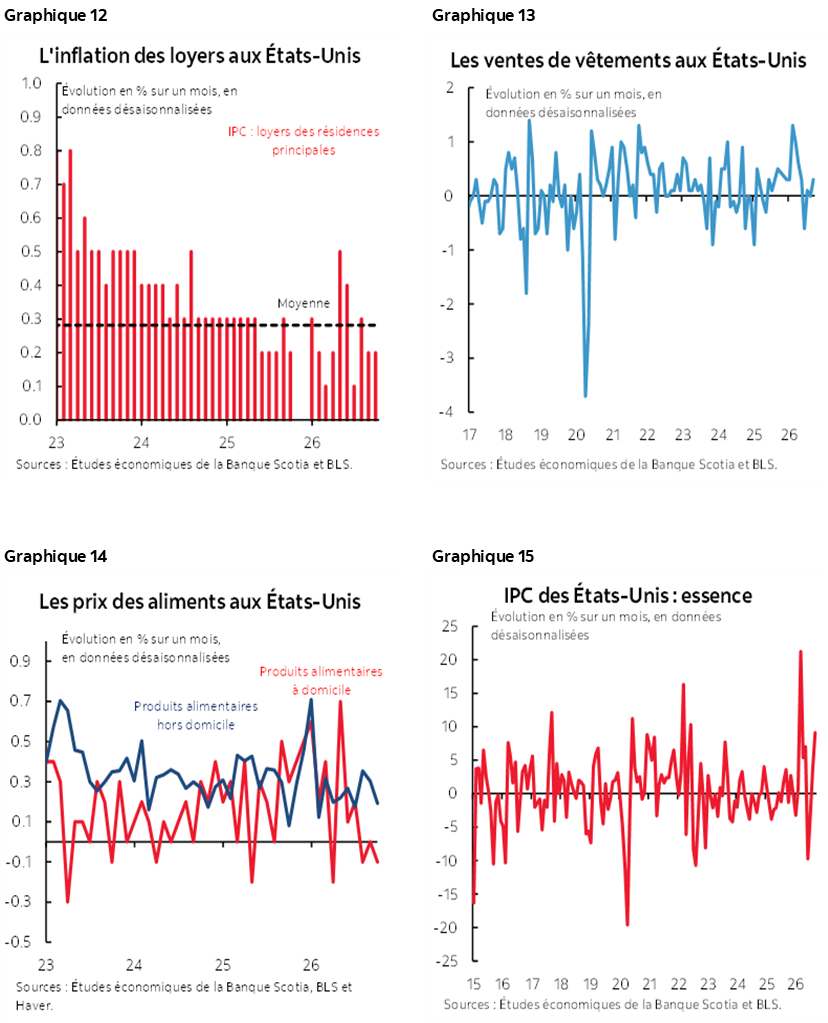
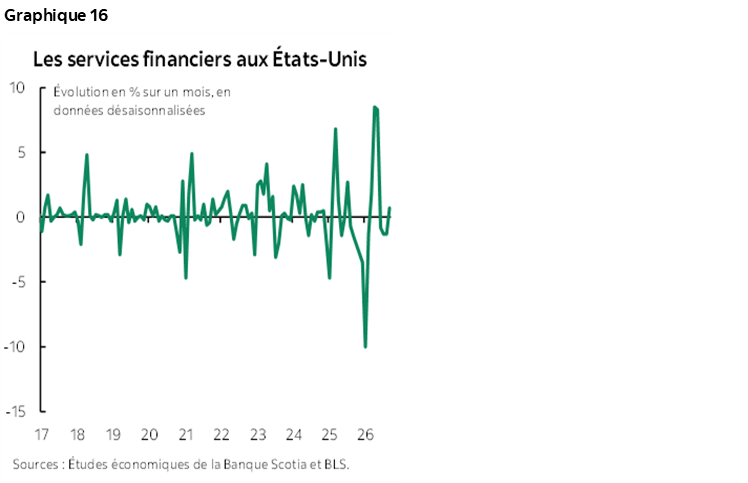
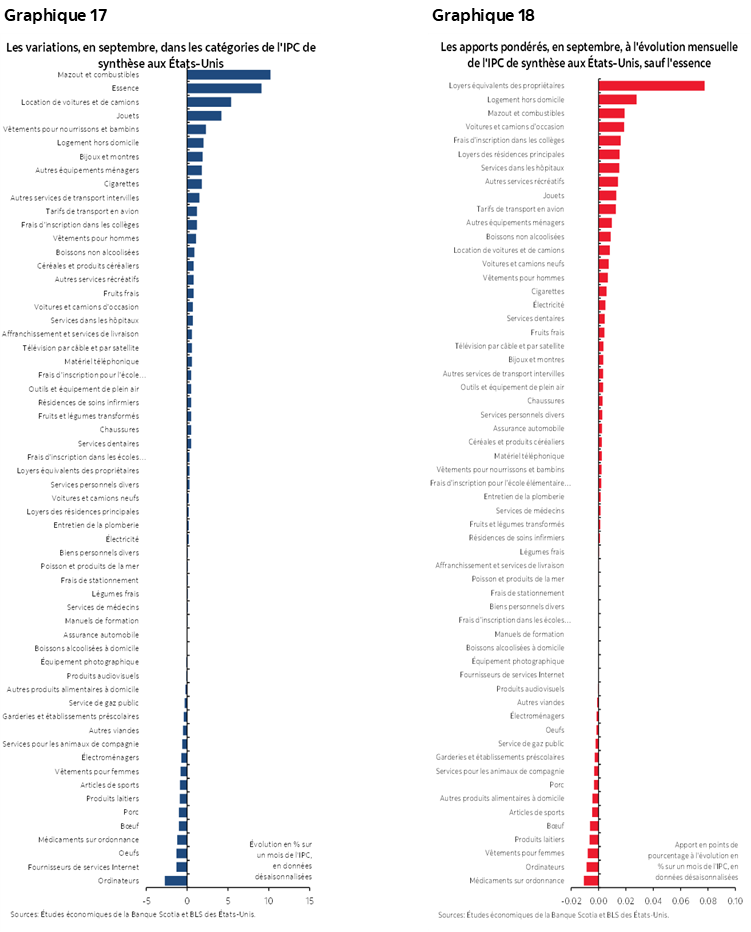
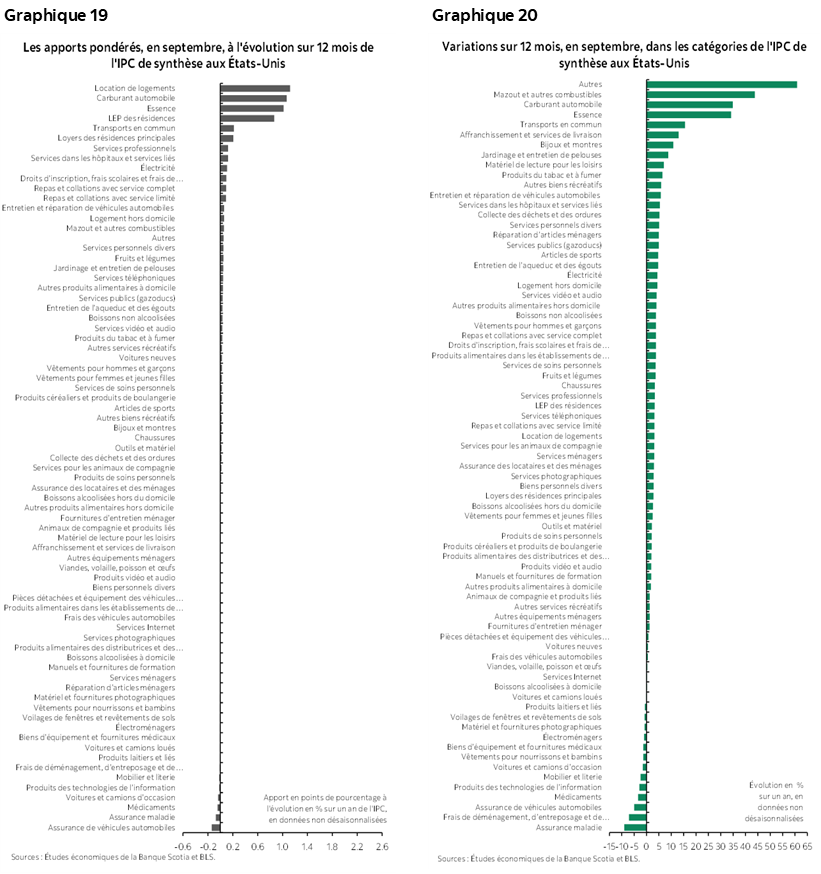
Les graphiques 17 à 18 donnent la répartition du panier en chiffres non pondérés et en fonction des apports pondérés à l’inflation sur un mois. Les graphiques 19 à 20 font de même pour les taux sur un an.
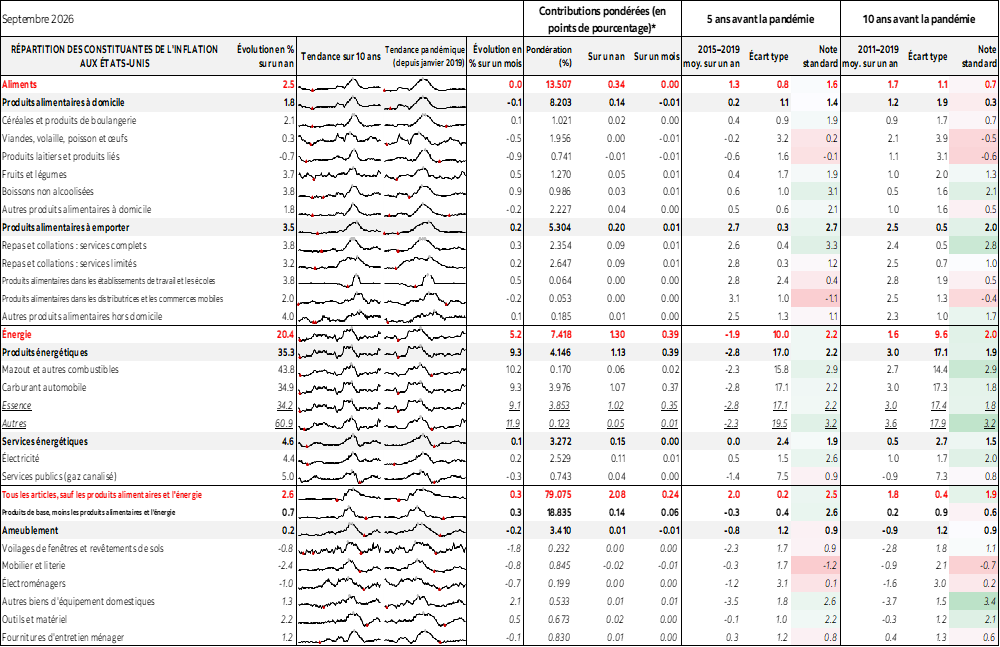
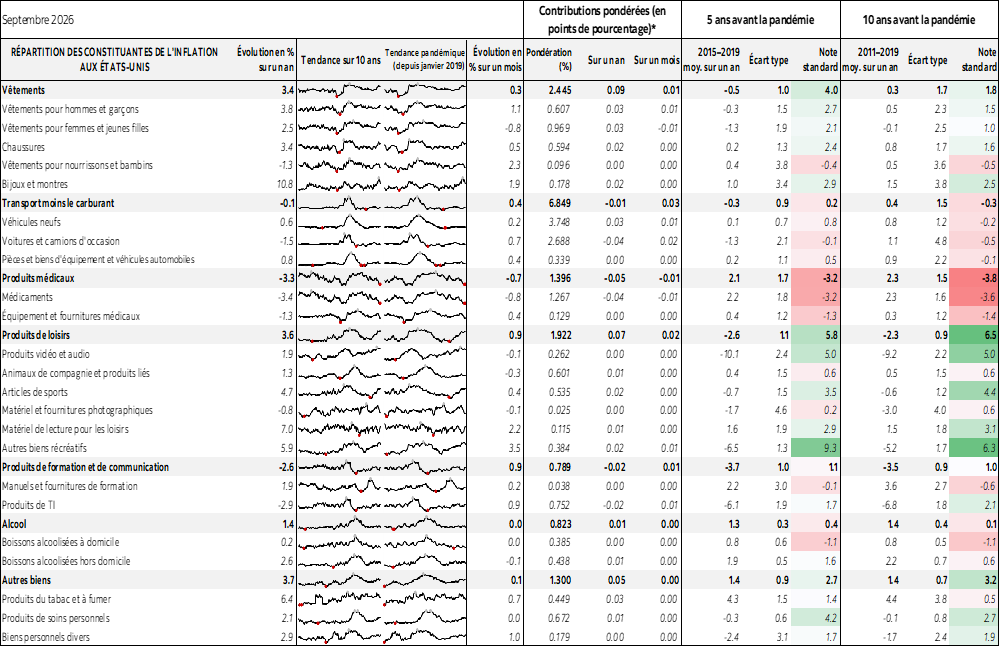
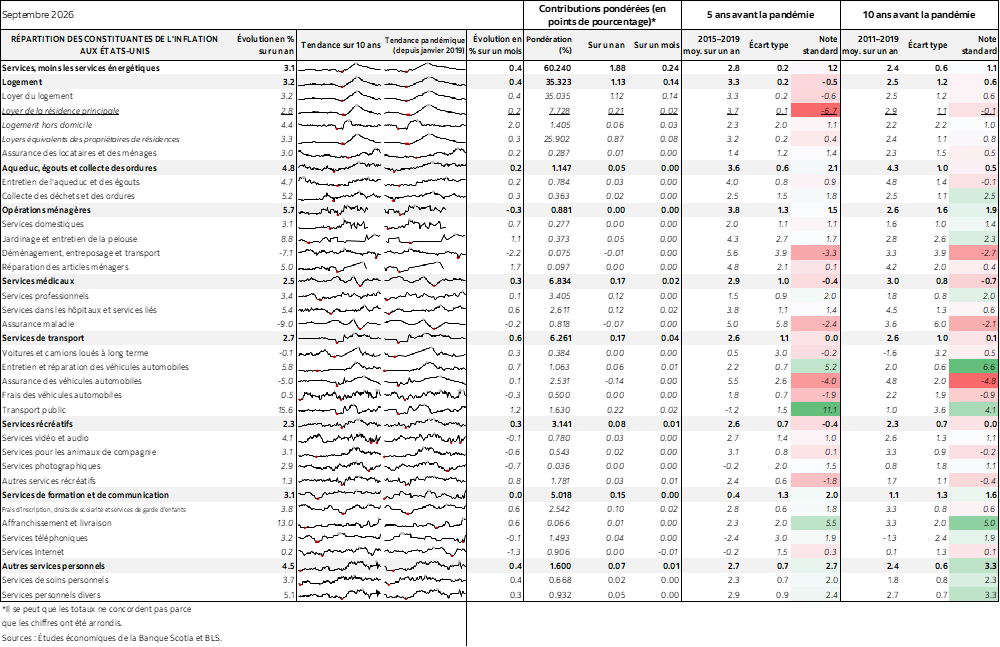
Nous invitons aussi le lecteur à consulter le tableau complémentaire, qui donne d’autres détails.
AVIS
Le présent rapport a été préparé par Études économiques Scotia à l’intention des clients de la Banque Scotia. Les opinions, estimations et prévisions qui y sont reproduites sont les nôtres en date des présentes et peuvent être modifiées sans préavis. Les renseignements et opinions que renferme ce rapport sont compilés ou établis à partir de sources jugées fiables; toutefois, nous ne déclarons ni ne garantissons pas, explicitement ou implicitement, qu’ils sont exacts ou complets. La Banque Scotia ainsi que ses dirigeants, administrateurs, partenaires, employés ou sociétés affiliées n’assument aucune responsabilité, de quelque nature que ce soit, en cas de perte directe ou consécutive découlant de la consultation de ce rapport ou de son contenu.
Ces rapports vous sont adressés à titre d’information exclusivement. Le présent rapport ne constitue pas et ne se veut pas une offre de vente ni une invitation à offrir d’acheter des instruments financiers; il ne doit pas non plus être réputé constituer une opinion quant à savoir si vous devriez effectuer un swap ou participer à une stratégie de négociation comportant un swap ou toute autre transaction. L’information reproduite dans ce rapport n’est pas destinée à constituer et ne constitue pas une recommandation de swap ou de stratégie de négociation comportant un swap au sens du Règlement 23.434 de la Commodity Futures Trading Commission des États-Unis et de l’Appendice A de ce règlement. Ce document n’est pas destiné à être adapté à vos besoins individuels ou à votre profil personnel et ne doit pas être considéré comme un « appel à agir » ou une suggestion vous incitant à conclure un swap ou une stratégie de négociation comportant un swap ou toute autre transaction. La Banque Scotia peut participer à des transactions selon des modalités qui ne concordent pas avec les avis exprimés dans ce rapport et peut détenir ou être en train de prendre ou de céder des positions visées dans ce rapport.
La Banque Scotia et ses sociétés affiliées ainsi que tous leurs dirigeants, administrateurs et employés peuvent périodiquement prendre des positions sur des monnaies, intervenir à titre de chefs de file, de cochefs de file ou de preneurs fermes d’un appel public à l’épargne ou agir à titre de mandants ou de placeurs pour des valeurs mobilières ou des produits dérivés, négocier ces valeurs et produits dérivés, en faire l’acquisition, ou agir à titre de teneurs de marché ou de conseillers, de courtiers, de banques d’affaires et/ou de maisons de courtage pour ces valeurs et produits dérivés. La Banque Scotia peut toucher une rémunération dans le cadre de ces interventions. Tous les produits et services de la Banque Scotia sont soumis aux conditions des ententes applicables et des règlements locaux. Les dirigeants, administrateurs et employés de la Banque Scotia et de ses sociétés affiliées peuvent siéger au conseil d’administration de sociétés.
Il se peut que les valeurs mobilières visées dans ce rapport ne conviennent pas à tous les investisseurs. La Banque Scotia recommande aux investisseurs d’évaluer indépendamment les émetteurs et les valeurs mobilières visés dans ce rapport et de faire appel à tous les conseillers qu’ils jugent nécessaire de consulter avant de faire des placements.
Le présent rapport et l’ensemble des renseignements, des opinions et des conclusions qu’il renferme sont protégés par des droits d’auteur. Il est interdit de les reproduire sans que la Banque Scotia donne d’abord expressément son accord par écrit.
MD Marque déposée de La Banque de Nouvelle-Écosse.
La Banque Scotia, de pair avec l’appellation « Services bancaires et marchés mondiaux », est une dénomination commerciale désignant les activités mondiales exercées dans le secteur des services bancaires aux sociétés, des services bancaires de placement et des marchés financiers par La Banque de Nouvelle-Écosse et certaines de ses sociétés affiliées dans les pays où elles sont présentes, dont Scotiabank Europe plc; Scotiabank (Ireland) Designated Activity Company; Scotiabank Inverlat S.A., Institución de Banca Múltiple, Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Casa de Bolsa, S.A. de C.V., Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Derivados S.A. de C.V., lesquelles sont toutes des membres du groupe de la Banque Scotia et des usagers autorisés de la marque Banque Scotia. La Banque de Nouvelle-Écosse est constituée au Canada sous le régime de la responsabilité limitée et ses activités sont autorisées et réglementées par le Bureau du surintendant des institutions financières du Canada. Au Royaume-Uni, les activités de La Banque de Nouvelle-Écosse sont autorisées par la Prudential Regulation Authority et assujetties à la réglementation de la Financial Conduct Authority et à la réglementation limitée de la Prudential Regulation Authority. Nous pouvons fournir sur demande les détails du périmètre de l’application, à La Banque de Nouvelle-Écosse, de la réglementation de la Prudential Regulation Authority du Royaume-Uni. Les activités de Scotiabank Europe plc sont autorisées par la Prudential Regulation Authority et réglementées par la Financial Conduct Authority et la Prudential Regulation Authority du Royaume-Uni.
Les activités de Scotiabank Inverlat, S.A., de Scotia Inverlat Casa de Bolsa, S.A. de C.V., de Grupo Financiero Scotiabank Inverlat et de Scotia Derivados, S.A. de C.V. sont toutes autorisées et réglementées par les autorités financières du Mexique.
Les produits et les services ne sont pas tous offerts dans toutes les administrations. Les services décrits sont offerts dans les administrations dont les lois le permettent.