

- La BdC a relevé ses taux d’un quart de point comme attendu…
- … en annonçant généralement un durcissement de sa politique…
- … ce qui vient étayer notre prévision pour plusieurs autres hausses.
- Il est encourageant de constater que la BdC est cette fois moins hésitante.
La Banque du Canada (BdC) a fait ce qu’il fallait aujourd’hui. Sa déclaration est publiée sur ce lien, son RPM sur ce lien, le mot d’introduction de la conférence de presse sur ce lien, et la conférence de presse est visionnable sur ce lien ou sur ce lien.
La BdC a haussé de 25 points de base son taux de financement à un jour pour le porter à 2,5 %, ce que nous avions prévu depuis longtemps, avant même que ne le fassent le consensus et les marchés. Les Études économiques de la Banque Scotia avaient prévu des hausses au deuxième semestre de 2026 depuis novembre 2025 et les avaient décalées au quatrième trimestre de 2026 en janvier; nous nous en étions tenus à ces prévisions depuis. Il n’y avait rien à la traîne alors que tous les autres acteurs parlaient de baisse de taux ou de l’absence de hausses jusqu’en 2027.
Le biais s’est généralement durci pour l’ensemble de la suite des communiqués et des prévisions et a porté à la hausse les cours des marchés pour une augmentation complémentaire des taux en décembre, qui devrait se matérialiser selon nos prévisions. L’anticipation des taux dans les cours boursiers pour décembre s’établit à une probabilité de 50-50 entre le maintien des taux et leur hausse. Rien de ce que j’ai entendu aujourd’hui ne semble vouloir dire que la BdC souhaiterait marquer une pause.
Peu nombreux sont ceux qui se prononcent en faveur d’une hausse du loyer de l’argent. Or, la BdC n’a pas hésité comme elle l’avait fait pendant la pandémie. En intervenant aujourd’hui et en livrant un discours qui laisse largement entrevoir d’autres hausses à terme, on réduit la possibilité d’une éventuelle pilule contre l’inflation encore plus grosse à avaler. Les entreprises et les ménages doivent le savoir, puisque les conséquences de donner encore une fois libre cours à l’inflation seraient désastreuses.
Le parcours de l’anticipation des taux dans les cours à terme cadre essentiellement avec notre taux terminal de 3,25 % d’ici le premier semestre de 2027, avec un risque plus haussier que baissier dans cette prévision (autrement dit, il y aura plus de hausses, et non moins de hausses). La courbe des taux canadiens performe moins bien que la courbe américaine du fait d’un aplanissement par le haut emmené par une hausse de 5 points de base dans les obligations à 2 ans pour la journée. Le dollar canadien n’a guère évolué dans la journée, en partie parce que les marchés attendent la décision de la Réserve fédérale.
CE QUI A DURCI LE DISCOURS
Ce qui a eu pour effet de durcir la communication, c’est à la fois les prévisions et le ton du discours.
Essentiellement, la BdC télégraphie l’incertitude sur le moment et l’importance des mouvements de taux au moyen des pressions sur les coûts qui sont répercutées, et non sur la question de savoir si cette évolution se produit, et se faisant en affirmant : « … ni dans quelle mesure ni à quelle vitesse les coûts se répercuteront sur les prix [à la consommation]. »
Les prévisions de l’inflation et de la croissance ont été révisées à la hausse. Il y a surtout eu une brusque hausse de l’inflation.
Il n’a pas du tout été question du rapport sur l’emploi auquel s’appuient les partisans de l’assouplissement monétaire. La BdC télégraphie très clairement que : a) c’est l’inflation qui monopolise son attention; b) qu’elle ne croit probablement pas que le rapport sur l’emploi de septembre méritait d’être signalé, et c’est aussi ce que je crois.
COMPARAISON DES DÉCLARATIONS
Le paragraphe de conclusion qui télégraphie la probabilité d’autres hausses de taux est essentiel dans la comparaison des déclarations à la fin de cette note :
« Il pourrait être nécessaire d’augmenter davantage le taux directeur, mais vu les incertitudes actuelles, le Conseil a convenu de procéder avec prudence. »
Interrogé, durant la conférence de presse, sur ce libellé circonspect, Tiff Macklem a déclaré que la politique ne suit pas un parcours préétabli et que les incertitudes sont nombreuses.
Cette réponse correspondait à nos attentes pour ce que j’ai qualifié de prévisions prudentes, circonspectes, mesurées et volontairement vagues. Pourquoi? Parce que la BdC ne veut pas que les marchés anticipent bien au-delà de leurs plans, alors même que dans l’ensemble, leur communication dessine une trajectoire nettement plus affirmée vers un durcissement de la politique monétaire.
Une comparaison plus étoffée des déclarations est toujours moins utile lorsqu’il s’agit de comparer le RPM à des documents distincts de ce rapport.
LES PRÉVISIONS ONT LIVRÉ LE DISCOURS
Le mot d’introduction du RPM donne le ton :
« On s’attend à ce que l’inflation au Canada reste au‑dessus de 3 % pendant la majeure partie de 2027, ce qui est nettement supérieur aux prévisions antérieures. »
Vous saviez où la suite allait mener, après cette introduction choisie à dessein.
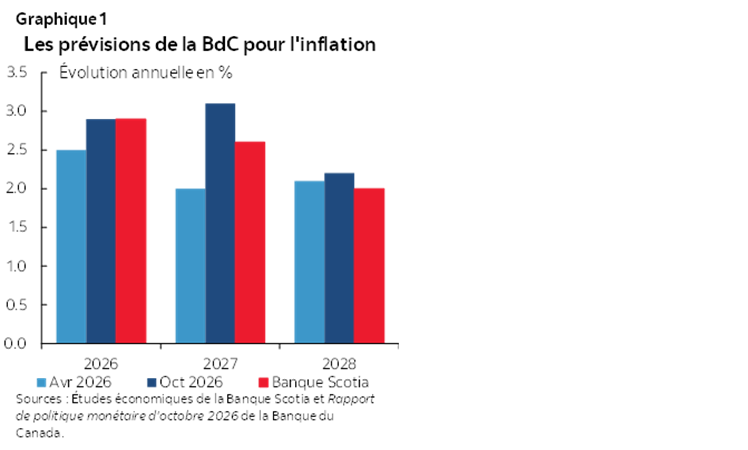
Les prévisions de l’inflation ont été haussées à 3,1 % en 2027 contre 2,0 % auparavant, puis à 2,2 % en 2028 contre 2,1 %. Il s’agit d’un surciblage soutenu de sa cible inflationniste de 2 %.
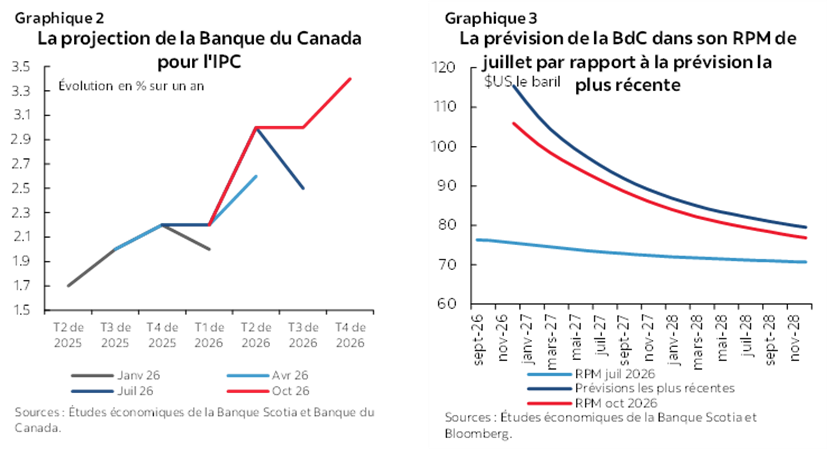
En chiffres trimestriels, la BdC s’attend aujourd’hui à ce que l’inflation s’établisse à 3,4 % sur un an à la fin de 2026, à 2,6 % sur un an au terme de 2027 et à 2,1 % à la clôture de 2028. Le graphique 1 fait état de ses prévisions par rapport aux nôtres.
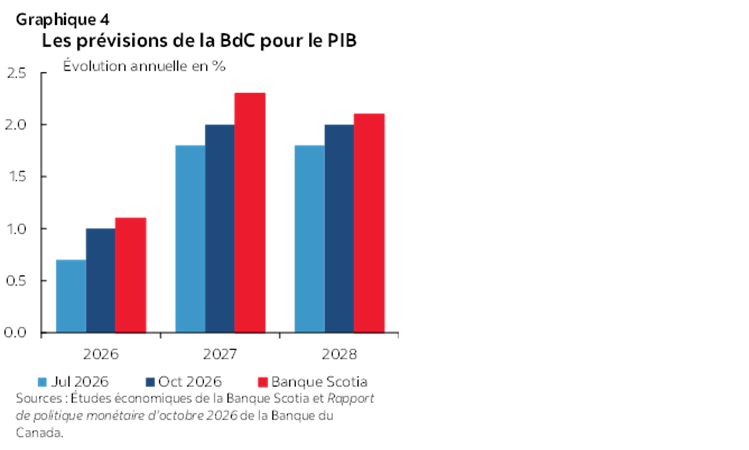
Il faut rappeler que les projections de la BdC intégreront un profil des taux dont les détails ne sont pas précisés et qui suppose qu’il y aura vraisemblablement des hausses de taux. Malgré ces hausses, la BdC prévoit toujours que l’inflation surpassera sa cible de 2 % et se trouve donc dans une situation où elle doit faire du rattrapage (graphique 2). C’est le signal qu’elle estime peut-être avoir pris du retard dans la lutte contre l’inflation. Il s’agit donc d’un signal qui laisse plutôt entrevoir un durcissement de la politique monétaire. Le graphique 3 permet d’en comprendre en partie la raison : la courbe des contrats à terme sur le pétrole a nettement surpassé les niveaux qui avaient été pris en compte dans les précédentes prévisions de la BdC.
La BdC a déployé un nouveau modèle appelé Prima, qui ne prévoit plus l’inflation sous-jacente. Elle n’a fait aucun effort pour proposer un autre moyen de projeter l’inflation sous-jacente. Il s’agit d’un point faible de sa nouvelle approche puisque les prévisions ne permettent pas de rendre compte de la manière dont les différentes pressions inflationnistes sont censées se répercuter sur les constituantes de l’inflation sous-jacente.
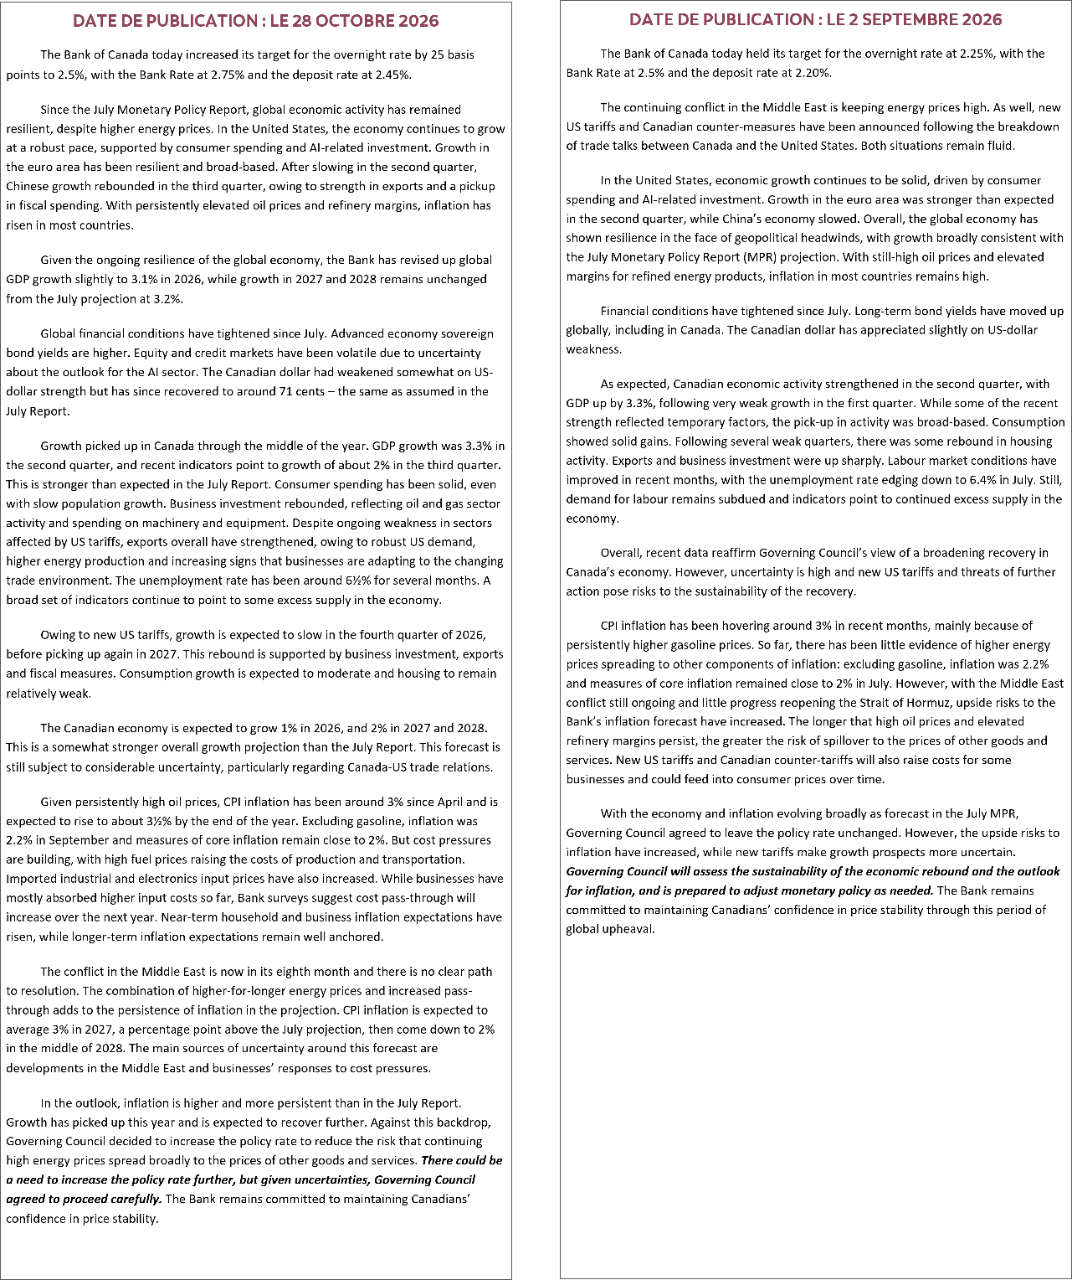
Les prévisions de croissance du PIB réel ont été relevées à 2,0 % sur un an contre 1,8 % auparavant pour 2027 comme pour 2028 (graphique 4).
La BdC a pris en compte les communiqués hors budget, en attendant les nouvelles mesures à déposer la semaine prochaine :
« La projection reprend l’information issue des derniers budgets provinciaux, de la Mise à jour économique du printemps 2026 du gouvernement fédéral, ainsi que des nouvelles mesures budgétaires fédérales déposées en date du 19 octobre 2026. Cette projection prend en compte les effets attendus de la Mégadéduction pour la productivité et des activités liées au Bureau des grands projets. »
La BdC a maintenu inchangées, sur tout l’horizon prévisionnel, ses fourchettes estimatives de la croissance potentielle – soit la limite du rythme de croissance de l’économie compatible avec une inflation stable. Elle s’attend à une croissance potentielle de 1,5 % en 2027 et de 1,75 % en 2028.
Puisque la croissance réelle devrait être supérieure à la croissance potentielle, la BdC s’attend à ce que la marge excédentaire se résorbe dans la période à venir. Elle estime l’écart de production entre -0,25 % et -1,25 % au troisième trimestre de cette année.
RELEVÉ DE TRANSCRIPTION DE LA CONFÉRENCE DE PRESSE
Nous tâchons ci-après de donner aux lecteurs une idée générale de la période de questions qui a suivi la conférence de presse, après que le gouverneur Tiff Macklem ait fini de lire son mot d’introduction.
J’ai quelques commentaires à faire sur certains points du texte qui suit. Pour ce qui est de la Q2, on aurait pu répondre que le rôle de la BdC consiste à faire concorder l’offre et la demande; par conséquent, peu importe qu’il s’agisse d’un choc de demande positif, d’un choc d’offre négatif ou des deux à la fois. Le même phénomène s’était produit durant la pandémie.
Il faut aussi noter que dans la réponse à la Q1, Tiff Macklem a laissé entendre que la BdC tardait à répercuter les efforts de l’État pour stimuler l’économie. Il aura une autre occasion de le faire dans le RPM de janvier, au moment où ces prévisions intégreront le budget fédéral qui sera déposé la semaine prochaine.
Pour ce qui est des questions sur l’orientation prospective, la prudence de la BdC s’explique par la dure leçon qu’elle a apprise en s’engageant prématurément durant la pandémie à maintenir les taux inchangés pendant des années.
Pour ce qui est de la Q11, Tiff Macklem aurait peut-être dû préciser qu’agir dès maintenant permet de mieux maîtriser l’inflation en intervenant plus rapidement et, par conséquent, d’éviter potentiellement des hausses de taux aussi importantes que si la BdC avait attendu.
Pour ce qui est de la Q13, il convient de noter que certains des gouvernements qui proposent ces programmes d’allégement des coûts du carburant en paient le prix fort, sous la forme de déficits budgétaires.
Q1. Quel devrait être l’apport des mesures fédérales à vos prévisions de croissance?
R1. Si la croissance est plus vigoureuse, c’est notamment grâce aux grands projets et à des programmes d’aide comme la Mégadéduction pour l’investissement, ainsi qu’à la flambée des prix de l’énergie qui attire les investisseurs dans ce secteur d’activité. Je dirais que nous sommes assez prudents pour ce qui est de l’ampleur de la progression des investissements. Nous avons certes été déçus auparavant.
Q2. Que cherchez-vous à accomplir avec cette hausse des taux? Elle n’aura pas d’impact sur les marchés pétroliers mondiaux ni sur l’IA. Pourquoi alors relever les taux d’intérêt pour pallier ce choc de l’offre?
R2. Nous voulons éviter les effets de second tour. Les cours de l’énergie sont élevés depuis huit mois et semblent vouloir le rester; par ailleurs, on peut observer une multiplication des pressions sur les coûts. L’expérience nous apprend que les entreprises peuvent absorber la hausse des coûts pendant un certain temps, mais qu’elles finissent par les répercuter sur leurs clients. En relevant les taux, nous controns cette répercussion des coûts et nous nous rapprochons plus rapidement de la cible.
Q3. Si le risque d’inflation est si inquiétant, pourquoi n’avez-vous pas ouvert davantage les vannes et ne vous êtes-vous pas engagé à décréter de nouvelles hausses de taux? Dans votre mot d’introduction, vous dites que les taux « pourraient » augmenter.
R3. L’incertitude est forte. Il s’agit d’une prévision. Ce n’est pas le seul dénouement possible. Nous allons prendre les décisions à raison d’une réunion à la fois. Il n’y a pas de parcours prédéterminé.
Q4. Dans quelle mesure avez-vous fait appel à votre jugement pour prendre cette décision? S’agissait-il d’une décision difficile? Les données et les autres éléments disponibles ont-ils rendu cette décision évidente?
R4. Il faut aborder cette question sous plusieurs angles. Le premier angle est celui de nos projections, qui tablent sur des taux plus élevés pendant une durée prolongée et sur une inflation plus coriace. La conséquence est assez claire : la marge de manœuvre pour l’assouplissement monétaire est moindre. Or, nous sommes parfaitement conscients de l’incertitude qui pèse sur ces prévisions; il faut donc également envisager la situation sous l’angle de la gestion des risques. Nous ne voulons pas relever le taux directeur au point de nuire à la croissance de l’économie si l’inflation est maîtrisée, mais nous ne voulons pas non plus maintenir le taux directeur inchangé si l’inflation est moins bien endiguée. L’équilibre des risques a fini par pencher davantage en faveur de ce deuxième scénario, soit celui d’une inflation moins bien maîtrisée.
Q5. Pensez-vous qu’il serait souhaitable d’atteindre le point médian de la zone neutre le plus rapidement possible?
R5. La zone neutre correspond à une fourchette comprise entre 2,25 % et 3,25 %. À 2,25 %, nous nous situons à l’extrémité stimulante de cette fourchette. Nous ne préjugeons pas notre prochaine décision. Nous sommes très conscients de l’incertitude qui règne, et nous prendrons nos décisions une à la fois.
Q6. Vous attendez-vous à un ralentissement du marché du logement?
R6. [Carolyn Rogers intervient] : L’incertitude et des rajustements plus brusques à Vancouver et à Toronto pèsent sur le logement. La hausse du loyer de l’argent pèsera un peu sur ce marché.
Q7. Si l’inflation reste supérieure à 2 % jusqu’au milieu de 2028, faut-il comprendre que des hausses de taux pourraient se révéler nécessaires à moyen terme pour revenir sur la bonne trajectoire?
R7. [Tiff Macklem reprend la parole] Je ne veux pas anticiper outre mesure. Nous prendrons nos décisions à raison d’une réunion à la fois.
Q8. Comment se sont déroulées les discussions? Y a-t-il eu des divergences d’opinions?
A8. [Carolyn Rogers] : Nous avons débattu d’un maintien des taux et d’une hausse. C’est toujours ce que nous faisons. Un consensus très solide s’est dégagé, motivé par le basculement des risques que fait peser l’inflation.
Q9. L’énergie va-t-elle tirer l’ensemble de l’économie vers le haut, ou s’agit-il seulement d’un vœu pieux?
R9. La croissance du secteur de l’énergie favorise la croissance dans l’ensemble; elle n’en est toutefois pas le seul moteur. Ce sont les dépenses des ménages qui dégagent l’apport le plus important. Vient ensuite la vigueur des exportations, portées en partie, mais non exclusivement, par le secteur de l’énergie. Les investissements des entreprises apportent eux aussi leur concours : ils sont liés en partie au secteur de l’énergie, mais aussi au reste de l’économie. Le secteur de l’énergie est loin d’être le seul moteur de la croissance.
Q10. Pourquoi la BdC est-elle plus optimiste quant aux perspectives de croissance que le directeur parlementaire du budget (DPB)?
R10. Je ne peux pas me prononcer sur les prévisions du DPB. Une première explication veut que nous observions, au début de l’année, une croissance plus forte qu’attendu. Nous nous attendons effectivement à ce que la croissance se ralentisse au quatrième trimestre, en raison notamment des effets des droits de douane sur les petites entreprises. Au-delà de cette période, nous nous attendons à ce que les exportations progressent, à ce que les entreprises s’adaptent aux droits de douane, à ce qu’elles les gèrent et à ce qu’elles trouvent des solutions pour y faire face, et lorsque les exportations évoluent à la hausse, les entreprises investissent davantage dans l’accroissement de leur capacité. Les entreprises nous disent qu’elles investissent davantage dans l’IA. Un certain nombre de mesures budgétaires comme la Mégadéduction ont été déployées.
Q11. Pouvez-vous expliquer aux entreprises ce qu’elles peuvent faire pour s’adapter à la hausse des taux d’intérêt alors qu’elles sont déjà confrontées à des droits de douane?
R11. Réduire l’inflation est ce qu’il y a de mieux que nous puissions faire. Nous pouvons éviter que la hausse des cours de l’énergie s’étende à d’autres biens et services. En relevant aujourd’hui notre taux directeur, nous aidons à enrayer ces effets de répercussion, ce qui permet de créer un environnement plus stable pour l’avenir. La situation ne sera certes pas agréable dans l’immédiat, mais c’est ainsi qu’on réussit à faire baisser l’inflation, ce qui sera bénéfique à terme.
Q12. La hausse des taux décrétée aujourd’hui est-elle une réponse à votre réaction tardive pendant la COVID-19?
R12. Il ne fait aucun doute que nous avons tiré les leçons de la pandémie. Depuis la COVID-19, nous avons mis au point un nouveau modèle économique, qui nous aide à mieux prévoir à terme. La situation actuelle est quand même différente de celle de la COVID-19. Au sortir de la COVID-19, l’économie était en territoire de demande excédentaire. Nous avons aujourd’hui une moins grande marge excédentaire qu’il y a un an, mais il y en a encore. Cette marge limitera quand même les effets de répercussion. Or, les pressions sur les coûts s’accentuent, et l’économie est résiliente. Nous prévoyons une moindre marge, tandis que les risques inflationnistes augmentent. C’est la raison pour laquelle nous avons relevé le taux directeur.
Q13. Pourquoi hausser les taux afin de contrer l’impact de la hausse des cours de l’énergie? Certains pays d’Asie et d’Europe offrent des subventions pour le carburant et l’électricité et diversifier leurs sources d’énergie? En quoi ces mesures seraient-elles utiles?
R13. Nous allons laisser aux gouvernements élus les décisions budgétaires. Le gouvernement a d’ailleurs mis en place un programme d’allégement des taxes sur le carburant.
Q14. Que faudrait-il pour qu’une seule hausse des taux soit suffisante? Y a-t-il des précédents?
R14. Il ne faut pas en déduire que cette décision veut dire qu’il n’y a plus d’incertitude. Nous pourrions miser sur un règlement au Moyen-Orient; or, nous ne croyons pas que ces sera pour bientôt. L’incertitude qui pèse sur les échanges commerciaux pourrait se dissiper. Nous devons prendre nos décisions une à la fois.
AVIS
Le présent rapport a été préparé par Études économiques Scotia à l’intention des clients de la Banque Scotia. Les opinions, estimations et prévisions qui y sont reproduites sont les nôtres en date des présentes et peuvent être modifiées sans préavis. Les renseignements et opinions que renferme ce rapport sont compilés ou établis à partir de sources jugées fiables; toutefois, nous ne déclarons ni ne garantissons pas, explicitement ou implicitement, qu’ils sont exacts ou complets. La Banque Scotia ainsi que ses dirigeants, administrateurs, partenaires, employés ou sociétés affiliées n’assument aucune responsabilité, de quelque nature que ce soit, en cas de perte directe ou consécutive découlant de la consultation de ce rapport ou de son contenu.
Ces rapports vous sont adressés à titre d’information exclusivement. Le présent rapport ne constitue pas et ne se veut pas une offre de vente ni une invitation à offrir d’acheter des instruments financiers; il ne doit pas non plus être réputé constituer une opinion quant à savoir si vous devriez effectuer un swap ou participer à une stratégie de négociation comportant un swap ou toute autre transaction. L’information reproduite dans ce rapport n’est pas destinée à constituer et ne constitue pas une recommandation de swap ou de stratégie de négociation comportant un swap au sens du Règlement 23.434 de la Commodity Futures Trading Commission des États-Unis et de l’Appendice A de ce règlement. Ce document n’est pas destiné à être adapté à vos besoins individuels ou à votre profil personnel et ne doit pas être considéré comme un « appel à agir » ou une suggestion vous incitant à conclure un swap ou une stratégie de négociation comportant un swap ou toute autre transaction. La Banque Scotia peut participer à des transactions selon des modalités qui ne concordent pas avec les avis exprimés dans ce rapport et peut détenir ou être en train de prendre ou de céder des positions visées dans ce rapport.
La Banque Scotia et ses sociétés affiliées ainsi que tous leurs dirigeants, administrateurs et employés peuvent périodiquement prendre des positions sur des monnaies, intervenir à titre de chefs de file, de cochefs de file ou de preneurs fermes d’un appel public à l’épargne ou agir à titre de mandants ou de placeurs pour des valeurs mobilières ou des produits dérivés, négocier ces valeurs et produits dérivés, en faire l’acquisition, ou agir à titre de teneurs de marché ou de conseillers, de courtiers, de banques d’affaires et/ou de maisons de courtage pour ces valeurs et produits dérivés. La Banque Scotia peut toucher une rémunération dans le cadre de ces interventions. Tous les produits et services de la Banque Scotia sont soumis aux conditions des ententes applicables et des règlements locaux. Les dirigeants, administrateurs et employés de la Banque Scotia et de ses sociétés affiliées peuvent siéger au conseil d’administration de sociétés.
Il se peut que les valeurs mobilières visées dans ce rapport ne conviennent pas à tous les investisseurs. La Banque Scotia recommande aux investisseurs d’évaluer indépendamment les émetteurs et les valeurs mobilières visés dans ce rapport et de faire appel à tous les conseillers qu’ils jugent nécessaire de consulter avant de faire des placements.
Le présent rapport et l’ensemble des renseignements, des opinions et des conclusions qu’il renferme sont protégés par des droits d’auteur. Il est interdit de les reproduire sans que la Banque Scotia donne d’abord expressément son accord par écrit.
MD Marque déposée de La Banque de Nouvelle-Écosse.
La Banque Scotia, de pair avec l’appellation « Services bancaires et marchés mondiaux », est une dénomination commerciale désignant les activités mondiales exercées dans le secteur des services bancaires aux sociétés, des services bancaires de placement et des marchés financiers par La Banque de Nouvelle-Écosse et certaines de ses sociétés affiliées dans les pays où elles sont présentes, dont Scotiabank Europe plc; Scotiabank (Ireland) Designated Activity Company; Scotiabank Inverlat S.A., Institución de Banca Múltiple, Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Casa de Bolsa, S.A. de C.V., Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Derivados S.A. de C.V., lesquelles sont toutes des membres du groupe de la Banque Scotia et des usagers autorisés de la marque Banque Scotia. La Banque de Nouvelle-Écosse est constituée au Canada sous le régime de la responsabilité limitée et ses activités sont autorisées et réglementées par le Bureau du surintendant des institutions financières du Canada. Au Royaume-Uni, les activités de La Banque de Nouvelle-Écosse sont autorisées par la Prudential Regulation Authority et assujetties à la réglementation de la Financial Conduct Authority et à la réglementation limitée de la Prudential Regulation Authority. Nous pouvons fournir sur demande les détails du périmètre de l’application, à La Banque de Nouvelle-Écosse, de la réglementation de la Prudential Regulation Authority du Royaume-Uni. Les activités de Scotiabank Europe plc sont autorisées par la Prudential Regulation Authority et réglementées par la Financial Conduct Authority et la Prudential Regulation Authority du Royaume-Uni.
Les activités de Scotiabank Inverlat, S.A., de Scotia Inverlat Casa de Bolsa, S.A. de C.V., de Grupo Financiero Scotiabank Inverlat et de Scotia Derivados, S.A. de C.V. sont toutes autorisées et réglementées par les autorités financières du Mexique.
Les produits et les services ne sont pas tous offerts dans toutes les administrations. Les services décrits sont offerts dans les administrations dont les lois le permettent.
AVIS
Le présent rapport a été préparé par Études économiques Scotia à l’intention des clients de la Banque Scotia. Les opinions, estimations et prévisions qui y sont reproduites sont les nôtres en date des présentes et peuvent être modifiées sans préavis. Les renseignements et opinions que renferme ce rapport sont compilés ou établis à partir de sources jugées fiables; toutefois, nous ne déclarons ni ne garantissons pas, explicitement ou implicitement, qu’ils sont exacts ou complets. La Banque Scotia ainsi que ses dirigeants, administrateurs, partenaires, employés ou sociétés affiliées n’assument aucune responsabilité, de quelque nature que ce soit, en cas de perte directe ou consécutive découlant de la consultation de ce rapport ou de son contenu.
Ces rapports vous sont adressés à titre d’information exclusivement. Le présent rapport ne constitue pas et ne se veut pas une offre de vente ni une invitation à offrir d’acheter des instruments financiers; il ne doit pas non plus être réputé constituer une opinion quant à savoir si vous devriez effectuer un swap ou participer à une stratégie de négociation comportant un swap ou toute autre transaction. L’information reproduite dans ce rapport n’est pas destinée à constituer et ne constitue pas une recommandation de swap ou de stratégie de négociation comportant un swap au sens du Règlement 23.434 de la Commodity Futures Trading Commission des États-Unis et de l’Appendice A de ce règlement. Ce document n’est pas destiné à être adapté à vos besoins individuels ou à votre profil personnel et ne doit pas être considéré comme un « appel à agir » ou une suggestion vous incitant à conclure un swap ou une stratégie de négociation comportant un swap ou toute autre transaction. La Banque Scotia peut participer à des transactions selon des modalités qui ne concordent pas avec les avis exprimés dans ce rapport et peut détenir ou être en train de prendre ou de céder des positions visées dans ce rapport.
La Banque Scotia et ses sociétés affiliées ainsi que tous leurs dirigeants, administrateurs et employés peuvent périodiquement prendre des positions sur des monnaies, intervenir à titre de chefs de file, de cochefs de file ou de preneurs fermes d’un appel public à l’épargne ou agir à titre de mandants ou de placeurs pour des valeurs mobilières ou des produits dérivés, négocier ces valeurs et produits dérivés, en faire l’acquisition, ou agir à titre de teneurs de marché ou de conseillers, de courtiers, de banques d’affaires et/ou de maisons de courtage pour ces valeurs et produits dérivés. La Banque Scotia peut toucher une rémunération dans le cadre de ces interventions. Tous les produits et services de la Banque Scotia sont soumis aux conditions des ententes applicables et des règlements locaux. Les dirigeants, administrateurs et employés de la Banque Scotia et de ses sociétés affiliées peuvent siéger au conseil d’administration de sociétés.
Il se peut que les valeurs mobilières visées dans ce rapport ne conviennent pas à tous les investisseurs. La Banque Scotia recommande aux investisseurs d’évaluer indépendamment les émetteurs et les valeurs mobilières visés dans ce rapport et de faire appel à tous les conseillers qu’ils jugent nécessaire de consulter avant de faire des placements.
Le présent rapport et l’ensemble des renseignements, des opinions et des conclusions qu’il renferme sont protégés par des droits d’auteur. Il est interdit de les reproduire sans que la Banque Scotia donne d’abord expressément son accord par écrit.
MD Marque déposée de La Banque de Nouvelle-Écosse.
La Banque Scotia, de pair avec l’appellation « Services bancaires et marchés mondiaux », est une dénomination commerciale désignant les activités mondiales exercées dans le secteur des services bancaires aux sociétés, des services bancaires de placement et des marchés financiers par La Banque de Nouvelle-Écosse et certaines de ses sociétés affiliées dans les pays où elles sont présentes, dont Scotiabank Europe plc; Scotiabank (Ireland) Designated Activity Company; Scotiabank Inverlat S.A., Institución de Banca Múltiple, Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Casa de Bolsa, S.A. de C.V., Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Derivados S.A. de C.V., lesquelles sont toutes des membres du groupe de la Banque Scotia et des usagers autorisés de la marque Banque Scotia. La Banque de Nouvelle-Écosse est constituée au Canada sous le régime de la responsabilité limitée et ses activités sont autorisées et réglementées par le Bureau du surintendant des institutions financières du Canada. Au Royaume-Uni, les activités de La Banque de Nouvelle-Écosse sont autorisées par la Prudential Regulation Authority et assujetties à la réglementation de la Financial Conduct Authority et à la réglementation limitée de la Prudential Regulation Authority. Nous pouvons fournir sur demande les détails du périmètre de l’application, à La Banque de Nouvelle-Écosse, de la réglementation de la Prudential Regulation Authority du Royaume-Uni. Les activités de Scotiabank Europe plc sont autorisées par la Prudential Regulation Authority et réglementées par la Financial Conduct Authority et la Prudential Regulation Authority du Royaume-Uni.
Les activités de Scotiabank Inverlat, S.A., de Scotia Inverlat Casa de Bolsa, S.A. de C.V., de Grupo Financiero Scotiabank Inverlat et de Scotia Derivados, S.A. de C.V. sont toutes autorisées et réglementées par les autorités financières du Mexique.
Les produits et les services ne sont pas tous offerts dans toutes les administrations. Les services décrits sont offerts dans les administrations dont les lois le permettent.