

Par Patrick Bryden, Ben de Wit, Zeeshan Nayani et Mitch Villeneuve
Le présent rapport de L’Institut Scotia pour la croissance examine les résultats du référendum en Alberta, le rôle essentiel que joue la province dans le cadre des initiatives « Bâtir le Canada », les perspectives d’avenir de la province et les atouts qu’elle présente pour l’exécution de grands projets. |
L’Alberta a envoyé un message clair en faveur du maintien de la province au sein du Canada, à une époque caractérisée par une grande incertitude géoéconomique et géopolitique. Les marchés ont réagi par une stabilisation de l’indice composé S&P/TSX et du dollar canadien. Nous nous attendons à ce que le pays poursuive la consolidation de sa puissance économique, ce dont il a le plus besoin. Nous évaluons les perspectives à venir, démontrons que l’Alberta est la province la plus importante dans le portefeuille de projets de développement actuel du Canada, et que ses atouts et son expérience favorisent la réalisation de projets d’envergure. Un quart des électeurs s’est tout de même prononcé en faveur de la séparation, mais le risque quasi existentiel que représentait une séparation pour le Canada s’est atténué. Les réponses aux autres questions référendaires indiquent que les tensions entre la province et le gouvernement fédéral persisteront, mais elles permettent également d’aligner les objectifs de croissance du Canada en comptant sur une Alberta qui fait partie intégrante de son avenir. Points clés • Les incertitudes liées à l’économie et aux marchés financiers sont désormais atténuées. Dans presque tous les scénarios, la séparation aurait entraîné des conséquences négatives sur l’économie et les marchés financiers ; une analyse des scénarios défavorables commandée par l’Alberta laissait entrevoir une baisse permanente du PIB de 16 % et une augmentation de 1 % à 2 % des primes de risque sur les coûts d’emprunt. Les investisseurs et les entreprises peuvent désormais être assurés que les conditions économiques et les primes de risque demeureront inchangées et attractives. • L’Alberta fait partie intégrante des initiatives « Bâtir le Canada ». La superficie et la population de l’Alberta représentent respectivement 7 % et 12 % de celles du Canada, mais la province se démarque favorablement en ce qui a trait aux opportunités de déploiement de capitaux. Pour chaque dollar du portefeuille de grands projets du Canada, qui s’élève à 1 100 milliards de dollars, l’Alberta représente 21 cents d’opportunité. Ce chiffre atteint 28 cents si on inclut les investissements de soutien dans les activités pétrolières et gazières en amont. L’Alberta se positionne comme le principal moteur du programme de croissance du Canada parmi les provinces et territoires. • L’Alberta possède de nombreux atouts nécessaires au développement de grands projets. Elle dispose notamment de ressources naturelles abondantes, d’un régime fiscal attractif, d’une main-d’œuvre qualifiée et ayant un niveau d’instruction élevé, de facteurs de production à faible coût et d’une expérience dans la réalisation de grands projets, ce qui, à notre avis, contribue à rendre les rendements potentiels des investissements concurrentiels à l’échelle mondiale. • Le portefeuille de projets du Canada offre des avantages économiques et stratégiques significatifs. Nous estimons qu’il est impératif pour le pays de mettre en place les conditions nécessaires pour attirer des capitaux mondiaux et établir des relations commerciales à l’échelle mondiale afin de renforcer à la fois la prospérité et la sécurité. La stabilité, les opportunités et le caractère concurrentiel constituent les fondements de ces efforts, et l’Alberta a affirmé son rôle au sein du Canada, ce qui, malgré les tiraillements habituels entre les gouvernements provinciaux et fédéral, devrait être de bon augure pour tous. |
Que réserve l’avenir au Canada? Personne ne peut le dire avec certitude. Il ne fait aucun doute qu’en raison des événements, il incombe aux Albertains de jouer un rôle important dans l’avenir du Canada et, parfois, de mener la lutte pour une véritable fédération au Canada et un mode de vie libre, ouvert et résolument canadien. Sommes-nous assez forts? Sommes-nous assez déterminés? Avons-nous la volonté nécessaire pour relever ce défi? Je suis convaincu que oui.1
– Traduit d’après une citation de Peter Lougheed, ancien premier ministre de l’Alberta
Une longue histoire. Le Canada a été fondé en 1867 et l’Alberta s’est jointe à la Confédération en 1905. Au moment de son adhésion à la Confédération, l’Alberta était la province la plus pauvre, un fait que beaucoup ont depuis longtemps oublié, que le regretté premier ministre Lougheed aimait toutefois rappeler alors que la province connaissait une prospérité croissante à l’ère moderne. Le premier ministre Lougheed a prononcé la citation précédente il y a 45 ans à l’hôtel Palliser de Calgary, et les questions qu’il se posait (ainsi que ses convictions) sont toujours d’actualité. Trouver un équilibre entre les droits, les besoins et les pouvoirs des régions et du pays a toujours été une question délicate faisant l’objet d’importants débats économiques et politiques, et les dernières années n’ont pas fait exception à la règle à cet égard.
Un référendum décisif aux répercussions importantes pour le pays. Le 19 octobre, le gouvernement de l’Alberta a soumis une question à ses électeurs afin de recueillir leur avis sur l’opportunité d’organiser un référendum contraignant sur la séparation du Canada, ainsi que neuf questions visant à évaluer les opinions sur des enjeux liés à la Constitution, à l’immigration et à la citoyenneté (vous pouvez consulter les questions, en anglais seulement, en cliquant ici). En Alberta, les bulletins de vote sont dénombrés à la main et, comme il y a 10 questions, le dépouillement non officiel nécessite un délai de 48 heures à compter de la fermeture des bureaux de vote. Au moment d’écrire ces lignes (le 21 octobre 2026 à 13 h, heure avancée des Rocheuses), 16 897 472 votes avaient été dépouillés pour les 10 questions, 94,9 % des circonscriptions électorales ayant transmis leurs résultats.
Question 10. La question la plus importante du référendum de l’Alberta, à savoir si la province devrait envisager la tenue d’un référendum contraignant sur la séparation du Canada, a été priorisée aux fins du dépouillement manuel. Le résultat compilé jusqu’à présent est de 75,2 % en faveur du « Non » (c’est-à-dire rester au sein du Canada et ne pas tenir de référendum contraignant) et de 24,8 % en faveur de la tenue d’un référendum. Ce résultat se compare avantageusement aux résultats obtenus lors de sondages réalisés avant le scrutin.
Questions 1 à 9. Sept des questions en cours de dépouillement ont obtenu une réponse favorable, alors que la question 6, portant sur la sélection par la province des juges de la Cour du Banc du Roi et de la Cour d’appel, a obtenu une majorité de réponses défavorables. Quant à la question 8, concernant le retrait des programmes fédéraux (tout en continuant de recevoir les fonds fédéraux), elle a également récolté une majorité de réponses défavorables, ce qui donne un taux d’approbation moyen de 52,7 % pour l’ensemble des neuf votes.
Perspectives. Le résultat de la réponse à la question 10 étant désormais connu, nous estimons que le risque plus général, quasi existentiel, pour le Canada s’est atténué. On pourrait pardonner à quiconque d’ajouter les mots « pour l’instant » à la phrase précédente, car les préoccupations territoriales ont rarement tendance à mourir de leur belle mort et que ce n’était pas le premier référendum du Canada sur des questions de souveraineté. Le résultat des questions 1 à 9 en est un bon exemple, car il pourrait avoir des répercussions au-delà de l’Alberta dans les relations futures entre les provinces et le gouvernement fédéral. Il ne fait aucun doute que les voix en faveur des questions 1 à 5, 7 et 9, ainsi que celles de près d’un quart des votants pour la question 10, comptent. Le premier ministre Mark Carney a indiqué qu’il était ouvert à des modifications constitutionnelles, bien que l’étendue de son ouverture reste à voir. Quoi qu’il en soit, la plus grande incertitude étant désormais levée grâce à la réponse à la question 10, les contrats à terme du TSX et le dollar canadien ont réagi comme si ce résultat était le signe d’un statu quo, même si ce n’est manifestement pas le cas. Le présent rapport se penchera sur cette situation en mettant en lumière le potentiel économique que l’Alberta offre aux initiatives « Bâtir le Canada » et au programme de relance économique du pays.
Des enjeux économiques de premier plan. Pour l’Alberta, les considérations économiques sont inhérentes à la dynamique entre la province et le gouvernement fédéral, mais les incertitudes économiques liées à la séparation constituaient une préoccupation bien plus grande. Le gouvernement de l’Alberta a chargé l’École de politique publique de l’Université de Calgary de réaliser de manière indépendante The Economic and Fiscal Implications of Alberta Separation, qui comprend un rapport général et quatre documents techniques. L’évaluation inclut des scénarios optimiste, neutre et pessimiste, dont les limites sont les suivantes en termes d’hypothèses sous-jacentes aux analyses :
• Scénario optimiste : la productivité des ressources est élevée, avec des prix et des coûts des échanges commerciaux moyens.
• Scénario pessimiste : productivité moyenne des ressources, prix faibles et coûts des échanges commerciaux comparables à ceux du Brexit
Figure 1 – Répercussions de la séparation de l’Alberta sur l’économie et les marchés financiers

Remarque : Les deux scénarios s’appuient sur l’analyse présentée dans le document technique intitulé The Economic Implications of Alberta Separation (tableaux 23 et 24 et section 8.3), ainsi que dans le document technique intitulé The Fiscal Implications of Separation: Revenues and Fiscal Balance (tableaux 3 et 5). Les revenus salariaux sont calculés à l’aide des pourcentages figurant dans le document technique sur les répercussions économiques, appliqués aux données du tableau 11-10-0240-01 de Statistique Canada. Les salaires et les impôts sont exprimés en dollars de 2026. Les estimations du PIB sont tirées de la mise à jour budgétaire du premier trimestre du gouvernement de l’Alberta. Le scénario optimiste suppose une augmentation temporaire seulement de la prime de risque, une plus grande productivité des ressources, aucune augmentation des coûts des échanges commerciaux, une efficacité accrue du gouvernement et davantage de possibilités de réduire les chevauchements, ainsi qu’une dette fédérale attribuée à l’Alberta en fonction de ses contributions passées. Le scénario pessimiste suppose une augmentation importante et permanente de la prime de risque; un prix du pétrole albertain se négociant selon une décote beaucoup plus importante par rapport aux prix mondiaux; des hausses des coûts des échanges commerciaux comparables à celles du Brexit; et une efficacité gouvernementale moindre en raison de coûts fixes par habitant plus élevés, ainsi que de la répartition de la dette fédérale par habitant.
Source : Dade, Carlo, G. Kent Fellows, Robert Johnston, John Lester, Timothy Sargent, Anthony M. Sayers, Trevor Tombe et Jennifer Winter. « Overview Report » dans The Economic and Fiscal Implications of Alberta Separation, sous la direction d’Alem Cherinet, Martha Hall Findlay, Siu Ming Kwok, Myles Leslie, Antonio Quiñones et Timothy Sargent. Calgary (AB) : École de politique publique, Université de Calgary, 2026; Institut Scotia pour la croissance.
D’autres études ont été présentées par des groupes séparatistes, mais, selon notre estimation, nous croyons que les analyses proposées par l’École de politique publique de l’Université de Calgary ont été considérées par les acteurs du marché comme la source de données économiques et budgétaires faisant autorité. À court terme, c’est-à-dire sur une période de moins de cinq ans, le rapport indique qu’il n’y a « [traduction] aucune attente raisonnable d’amélioration économique » en cas de séparation, avec une fourchette de prévisions pour le PIB réel allant d’une « [traduction] récession modérée » de -2,2 % à une « [traduction] contraction beaucoup plus dévastatrice » de -10,1 %. À long terme, c’est-à-dire sur une période de plus de 20 ans, un impact positif permanent de +3,4 % sur l’économie serait théoriquement possible; toutefois, le rapport précise que ce résultat repose sur « [traduction] le scénario le plus optimiste que nous puissions établir de manière crédible après avoir examiné la documentation existante et intégré des chocs raisonnables dans notre modèle ». À l’autre extrémité de la fourchette se trouve une réduction permanente de -16,2 % de l’économie par rapport au scénario contrefactuel d’une Alberta faisant toujours partie intégrante du Canada. Les résultats modélisés associés à ces scénarios sont présentés dans la figure 1 et fournissent des fourchettes pour l’emploi, les salaires des habitants et les impôts, ainsi que pour les finances publiques, qui ont probablement contraint la majorité des électeurs albertains à réfléchir longuement et sérieusement aux enjeux économiques fondamentaux touchant directement leur portefeuille.
Des marchés financiers où les enjeux sont considérables. Dans la figure 1, nous avons également inclus les hypothèses sous-jacentes concernant la productivité des ressources, le prix du pétrole brut, les coûts commerciaux de l’Alberta avec le reste du Canada, ainsi que les variations de la prime de risque sur les coûts d’emprunt. Selon le document technique intitulé « The Economic and Fiscal Implications of Alberta Separation » de l’École de politique publique de l’Université de Calgary, Moody’s attribue actuellement au Canada une cote de crédit de Aaa; le Canada est l’un des 11 pays seulement à bénéficier de cette cote maximale (les États-Unis étant cotés Aa1). La cote de crédit de l’Alberta est de Aa2, tout comme celle de la Colombie-Britannique, tandis que l’Ontario est notée Aa3. La cote de crédit de l’Alberta est inférieure à celle du Canada, en partie en raison d’une plus grande volatilité de son économie imputable à une dépendance relativement élevée à l’égard de ses industries fondées sur les ressources naturelles. Le scénario optimiste ne rend compte d’aucune différence de prime de risque pour les coûts d’emprunt, ce qui peut être considéré comme une hypothèse généreuse, tandis que le scénario pessimiste rend compte d’un écart observé de 0,46 entre l’Alberta et le Canada, ainsi que d’une prime de risque additionnelle de 0,72 point de pourcentage attribuable à la séparation, pour un total de 1,18 point de pourcentage. Ces chiffres avancés par l’École de politique publique au titre des primes de séparation s’appuient sur une étude de l’Institut national de recherche économique et sociale du Royaume-Uni portant sur l’indépendance de l’Écosse, 0,72 correspondant à la limite inférieure de sa fourchette et 1,65, à la limite supérieure. La prime totale implicite sur les coûts d’emprunt, plus prudente, pourrait donc également atteindre 2,11 points de pourcentage.2
Perspectives. Si l’on s’interroge sur les répercussions qu’aurait pu entraîner le risque d’un vote contraignant sur la séparation (et a fortiori si ce vote s’était révélé favorable), on aurait pu s’attendre à ce que la pression exercée sur les taux d’actualisation du marché pour les investissements en Alberta influence la confiance des investisseurs et des entreprises envers cette province. Ce point a fait l’objet d’un débat politique, mais d’un point de vue pratique et probabiliste, nous estimons que les incertitudes économiques et les risques défavorables pour les finances provinciales auraient pu entraîner des conditions de marchés financiers sous-optimales pour la province, à court comme à long terme. Il n’est pas exagéré de supposer qu’une telle situation aurait probablement ralenti, plutôt qu’accéléré, le développement et le progrès économique de l’Alberta. À notre avis, le fait d’avoir évité un vote contraignant sur la séparation contribue à globalement atténuer les préoccupations soulevées dans l’étude de l’École de politique publique sur les conséquences économiques de la séparation de l’Alberta. La stabilité économique étant confirmée, les marchés financiers devraient également être rassurés. Il convient toutefois de nuancer ces observations en notant qu’au terme des réponses obtenues aux questions 1 à 9, les relations futures entre la province et le gouvernement fédéral et le positionnement de chacun à leur égard restent à déterminer. Tout bien considéré, nous nous attendons à ce que les grands projets reçoivent désormais le feu vert pour leur développement, ce qui constitue une bonne nouvelle pour le pays dans un contexte d’incertitudes géoéconomiques et géopolitiques plus facile à affronter en situation de force économique que d’incertitude.
À l’échelle du pays, les chiffres globaux relatifs au portefeuille de projets du Canada représentent environ 1 100 milliards de dollars d’opportunités pour la prochaine décennie, répartis comme suit :
• 637 milliards de dollars en projets actifs au cours de la prochaine décennie, selon l’inventaire des grands projets dans les secteurs de l’énergie et des ressources naturelles de RNCan.
• Les investissements en capital dans les ressources naturelles ne représentent pas la totalité des dépenses d’investissement au Canada, mais ils donnent probablement une très bonne idée de l’essentiel de ce qui se passe, à l’exclusion des initiatives liées aux infrastructures de base et à la défense.
• Les autres infrastructures dont les données de RNCan ne tiennent pas compte, selon le rapport Top100 Infrastructure Projects de 2026 de ReNew Canada, s’élèvent à 341 milliards de dollars.
• Notre estimation des coûts quantifiables pour les grands projets et stratégies de transformation du BGP s’élève à 342 milliards de dollars. Certains de ces chiffres chevauchent également les ensembles de données de RNCan et de ReNew.
• En tenant compte de ces chevauchements, la valeur totale des projets figurant dans les ensembles de données de RNCan, de ReNew et du BGP s’élève à 1 148 milliards de dollars. Nous estimons que ce chiffre pourrait augmenter à mesure que l’intérêt pour l’investissement au Canada s’accroîtra.
• Nous notons en outre que les dépenses futures en matière de défense, qui s’ajoutent aux dépenses actuellement prévues pour le Canada dans les ensembles de données de RNCan, de ReNew et du BGP, se situent dans une fourchette déclarée de 25 milliards à 62 milliards de dollars, et pourraient
augmenter encore davantage.
La figure 2 présente la répartition des projets par province et territoire. Ces chiffres n’incluent pas les dépenses d’investissement liées à l’augmentation de la production en amont de sables bitumineux et de gaz naturel nécessaires pour répondre à l’augmentation de la capacité d’acheminement vers la côte grâce au projet de pipeline Pacific Link et à la construction d’installations d’exportation de GNL.
Il convient de noter que certains projets relèvent de plusieurs provinces et/ou territoires. Pour ceux-ci, nous avons formulé les hypothèses de coûts suivantes : le corridor de la fosse du Labrador est réparti à parts égales entre le Québec et Terre-Neuve-et-Labrador; le projet Pacific Link est réparti selon une proportion de 55 %/45 % entre la Colombie-Britannique et l’Alberta, respectivement et le projet de train à grande vitesse Alto est réparti à parts égales entre l’Ontario et le Québec. Les grands projets et les stratégies de transformation ne sont pas assortis d’une ventilation claire des coûts et ne sont pas non plus présentés.
Figure 2 – Inventaire des projets du Canada : analyse par juridiction
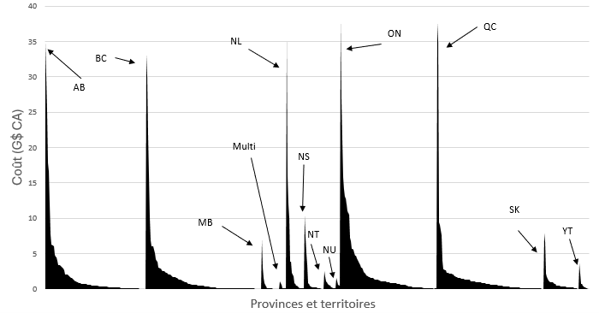
La figure 3 présente la répartition du portefeuille de projets de 1 100 milliards de dollars par province, l’Ontario occupant la première place avec 301 milliards de dollars, suivie de l’Alberta avec 245 milliards de dollars et de la Colombie-Britannique, qui suit de près avec 228 milliards de dollars. De ce portefeuille de projets de 1 100 milliards de dollars, 21 % des projets sont situés en Alberta. Ces chiffres ne tiennent pas compte des activités en amont du secteur pétrolier et gazier qui seraient nécessaires pour répondre aux nouvelles capacités d’acheminement découlant de la construction du pipeline Pacific Link, ni des travaux d’optimisation et d’agrandissement du réseau existant de pipelines de pétrole brut. Ils ne tiennent pas non plus compte de l’augmentation de la capacité de production, de transport et de manutention du gaz naturel nécessaire pour fournir la matière première aux nouveaux projets liés au GNL. L’initiative « Bâtir le Canada » a le pouvoir de stimuler la croissance économique et le développement de l’Alberta, ce qui pourrait profiter de manière disproportionnée à la province et au pays, en particulier en cette période d’incertitudes géoéconomiques et géopolitiques qui ont eu des répercussions importantes sur les marchés énergétiques mondiaux.
Figure 3 – Grands projets par province et territoire

La figure 4 présente les mêmes répercussions des investissements que la figure 3, mais en y ajoutant l’incidence du développement en amont du secteur pétrolier et gazier qui serait nécessaire pour répondre à la capacité d’acheminement qui serait créée au terme du développement et de l’achèvement des pipelines et de l’expansion des installations de GNL. Ces montants seraient probablement considérables, les dépenses de développement pour les sables bitumineux étant estimées à environ 100 milliards de dollars ou plus, et celles pour le gaz naturel, probablement à plus de 50 milliards de dollars, réparties à 60/40 entre la Colombie-Britannique et l’Alberta, respectivement. Une fois ces projets achevés, l’Alberta devrait devenir le principal bénéficiaire de l’initiative « Bâtir le Canada », puisqu’elle recevra 28 cents pour chaque dollar d’investissement. Si l’on tient compte de la population et de disponibilité des terres, l’Alberta a la capacité de compter pour plus que son poids relatif, car la province abrite environ 12 % de la population du pays pour 6,6 % de la superficie du pays. Nous notons qu’outre les 150 milliards de dollars de retombées supplémentaires en amont, 30 milliards de dollars de PIB réel pourraient être ajoutés chaque année à l’économie canadienne au cours de la prochaine décennie, sans parler de la diversification et des avantages stratégiques à l’échelle nationale découlant de débouchés supplémentaires permettant de servir une clientèle internationale au-delà de son marché d’exportation traditionnel aux États-Unis.
Figure 4 – Grands projets par province et territoire, y compris les investissements en amont dans le secteur pétrolier et gazier

La figure 5 illustre la relation entre les portefeuilles de projets et les populations provinciales, l’ensemble de données de base étant représenté par les points gris et la ligne de tendance dans le graphique. La province de l’Alberta abrite environ 12 % de la population canadienne (5,1 millions d’habitants), mais représente 21,3 % du portefeuille de grands projets (245 milliards de dollars sur 1 148 milliards). Cette proportion la place favorablement à droite de la ligne de tendance par rapport à la position que lui attribuerait sa seule population, comparativement aux autres provinces et territoires. Les investissements en amont nécessaires pour soutenir la nouvelle capacité du pipeline Pacific Link creuseraient considérablement l’écart par rapport à la ligne de tendance et, à notre avis, finiront par porter leurs fruits si les projets sous-jacents de pipeline et de GNL se déroulent comme prévu. Le montant total de 120 milliards de dollars d’investissements supplémentaires en Alberta est représenté par le point rouge « AB+ », tandis que les 30 milliards de dollars supplémentaires pour la Colombie-Britannique sont représentés par le point rouge « BC+ ». De tels investissements porteraient le total à 1 298 milliards de dollars pour l’ensemble du Canada. L’Alberta dépasserait alors l’Ontario pour devenir la juridiction pesant le plus, avec 365 milliards de dollars, soit 28,1 % du total national, contre 23,1 % pour l’Ontario, et son potentiel de développement atteindrait 71 500 $ par personne, soit près de quatre fois celui de l’Ontario. La Colombie-Britannique quant à elle passerait à 258 milliards de dollars (19,8 %), pour environ 45 000 $ par personne. Dans l’ensemble, l’Ouest canadien compterait pour près de la moitié de tous les investissements prévus dans les grands projets, alors qu’il ne représente qu’un tiers de la population. Nous soulignons qu’il s’agit de coûts en capital prévus, et non de dépenses réelles, et que l’ajout en amont correspond à un scénario prévisionnel visant à mettre en évidence les retombées attendues que le pipeline Pacific Link et d’autres projets visant à créer des débouchés devraient apporter à l’économie de l’Alberta.
Figure 5 – Inventaire des grands projets par rapport à la population, par province et territoire

Remarque : les marqueurs rouges incluent les investissements en amont dans le secteur pétrolier et gazier.
Source : Ressources naturelles Canada, Licence du gouvernement ouvert – Canada; Grands projets prévus ou en construction de 2025 à 2035; © Sa Majesté le Roi du chef du Canada, représenté par le ministre de l’Énergie et des Ressources naturelles, 2026; Gouvernement du Canada, site Web du Bureau des grands projets (BGP) et renseignements sur les projets, consultés en août 2026. Contient des renseignements sous licence en vertu de la Licence du gouvernement ouvert – Canada; Top100 Projects de ReNew Canada; Statistique Canada : Tableau 17-10-0009-01 Estimations de la population, trimestrielles, https://www150.statcan.gc.ca/t1/tbl1/fr/tv.action?pid=1710000901&request_locale=fr; Institut Scotia pour la croissance.
Plutôt que de présenter les données selon la population, la figure 6 présente le portefeuille de grands projets de chaque province et territoire par rapport à la taille de son économie. Étant donné que ce sont les gens qui sont le moteur de l’activité économique, les ensembles de données présentent une corrélation similaire. L’Ontario occupe la première place au Canada en termes de PIB (901 milliards de dollars, pour environ 39 % du total national), suivi du Québec (450 milliards de dollars, pour 19 %), de l’Alberta (362 milliards de dollars, pour 16 %) et de la Colombie-Britannique (323 milliards de dollars, pour 14 %). Le portefeuille de projets de l’Alberta, d’une valeur de 245 milliards de dollars, représente environ 80 % de celui de 301 milliards de dollars de l’Ontario, même si l’économie de l’Alberta ne représente que 40 % de celle de l’Ontario. Et si l’on tient compte du secteur en amont pour l’Alberta, cette proportion atteint environ 120 % du portefeuille de l’Ontario. Ensemble, l’Alberta et la Colombie-Britannique représentent environ 29 % du PIB du Canada et comptent pour 41 % des investissements prévus dans les grands projets. Si l’on ajoute l’investissement dans le projet Pacific Link, le total pour l’Alberta (AB+) s’élève à 365 milliards de dollars et celui de la Colombie-Britannique (BC+), 258 milliards de dollars. La part de l’Ouest canadien dans le portefeuille national avoisinerait alors la moitié (48 %), pour 26 % de la population du pays (AB+ compte pour 28 % et BC+, pour 20 %).
Figure 6 – Portefeuille de grands projets par rapport au PIB, par province et territoire

Remarque : les marqueurs rouges incluent les investissements en amont dans le secteur pétrolier et gazier.
Source : Ressources naturelles Canada, Licence du gouvernement ouvert – Canada; Grands projets prévus ou en construction de 2025 à 2035; © Sa Majesté le Roi du chef du Canada, représenté par le ministre de l’Énergie et des Ressources naturelles, 2026; Gouvernement du Canada, site Web du Bureau des grands projets (BGP) et renseignements sur les projets, consultés en août 2026. Contient des renseignements sous licence en vertu de la Licence du gouvernement ouvert – Canada; Top100 Projects de ReNew Canada; Statistique Canada : Tableau 36-10-0711-02 Produit intérieur brut (PIB) aux prix de base, par industries, provinces et territoires, taux de croissance (x 1 000 000),https://www150.statcan.gc.ca/t1/tbl1/fr/tv.action?pid=3610071102&request_locale=fr; Institut Scotia pour la croissance.
La figure 7 tente de rendre compte des intensités de capital (c’est-à-dire le montant des investissements prévus par habitant et par dollar de production économique). L’Alberta se démarque parmi les grandes provinces avec environ 48 000 $ par habitant et 0,68 fois le PIB. L’Ontario affiche environ 18 500 $ par habitant et 0,33 fois le PIB, le Québec environ 20 800 $ et 0,42 fois, et la Colombie-Britannique environ 39 800 $ et 0,71 fois. Avec l’ajout du projet Pacific Link, l’Alberta (AB+) passe à environ 71 500 $ par personne et à plus d’une année complète de PIB (1,01 fois). La Colombie-Britannique (BC+) passe de 39 800 $ à environ 45 000 $ par habitant et de 0,71 à 0,80 fois. Seuls Terre-Neuve-et-Labrador et les territoires affichent des ratios plus élevés. La taille réduite de leur population et de leur économie fait en sorte que ces ratios sont élevés même lorsque les montants en dollars sont peu élevés. Les gouvernements et le marché doivent tous deux déterminer le volume d’investissement à autoriser et à engager, ainsi que le lieu et le moment de ces investissements, afin de s’assurer que les collectivités et toutes les parties concernées soient en mesure d’accueillir et de mener à bien les projets. Bien que chaque province et territoire se voit attribuer des investissements en capital et que, par conséquent, tous soient engagés à l’échelle régionale, il existe des considérations cruciales liées à la main-d’œuvre, à l’immobilier, à l’imposition, à la main-d’œuvre qualifiée, à l’éducation et à d’autres facteurs du même acabit afin de gérer correctement des projets d’envergure.
Figure 7 – Portefeuille de grands projets par personne par rapport au ratio portefeuille de grands projets/PIB

Remarque : la taille des marqueurs représente la population et les marqueurs rouges incluent les investissements en amont dans le secteur pétrolier et gazier.
Source : Ressources naturelles Canada, Licence du gouvernement ouvert – Canada; Grands projets prévus ou en construction de 2025 à 2035; © Sa Majesté le Roi du chef du Canada, représenté par le ministre de l’Énergie et des Ressources naturelles, 2026; Gouvernement du Canada, site Web du Bureau des grands projets (BGP) et renseignements sur les projets, consultés en août 2026. Contient des renseignements sous licence en vertu de la Licence du gouvernement ouvert – Canada; Top100 Projects de ReNew Canada; Statistique Canada :Tableau 17-10-0009-01 Estimations de la population, trimestrielles, https://www150.statcan.gc.ca/t1/tbl1/fr/tv.action?pid=1710000901&request_locale=fr; Statistique Canada : Tableau 36-10-0711-02 Produit intérieur brut (PIB) aux prix de base, par industries, provinces et territoires, taux de croissance (x 1 000 000),https://www150.statcan.gc.ca/t1/tbl1/fr/tv.action?pid=3610071102&request_locale=fr; Institut Scotia pour la croissance.
La figure 8 compare les investissements prévus à la superficie. L’Alberta affiche déjà environ 370 000 $ par kilomètre carré, ce qui est bien supérieur à l’Ontario (279 000 $), à la Colombie-Britannique (241 000 $) et au Québec (122 000 $). Parmi les provinces, seule la Nouvelle-Écosse affiche un chiffre plus élevé (546 000 $), ce qui est essentiellement attribuable à sa superficie plus réduite. Si l’on tient compte des activités en amont liées au secteur pétrolier et gazier pour les projets Pacific Link et liés au GNL, l’Alberta atteint environ 551 000 $ par kilomètre carré, soit le niveau le plus élevé au pays, ce qui met en évidence l’ampleur des possibilités d’investissement inhérentes à cette province. La province a bâti l’essentiel de la plus grande activité d’exportation du Canada grâce à l’exploitation du pétrole et du gaz, et c’est la juridiction qui possède la plus grande expérience en matière de grands projets depuis le début du siècle. Avec la reconnaissance renouvelée de l’importance stratégique de l’exploitation des ressources pour le pays, nous nous attendons à ce que l’Alberta contribue à ouvrir la voie à de meilleures perspectives de croissance et à la prospérité du Canada.
Figure 8 – Portefeuille de grands projets par km² par rapport au ratio portefeuille de grands projets/PIB

Remarque : la taille des marqueurs représente la population et les marqueurs rouges incluent les investissements en amont dans le secteur pétrolier et gazier
Source : Ressources naturelles Canada, Licence du gouvernement ouvert – Canada; Grands projets prévus ou en construction de 2025 à 2035; © Sa Majesté le Roi du chef du Canada, représenté par le ministre de l’Énergie et des Ressources naturelles, 2026; Gouvernement du Canada, site Web du Bureau des grands projets (BGP) et renseignements sur les projets, consultés en août 2026. Contient des renseignements sous licence en vertu de la Licence du gouvernement ouvert – Canada; Top100 Projects de ReNew Canada; Statistique Canada :Tableau 17-10-0009-01 Estimations de la population, trimestrielles, https://www150.statcan.gc.ca/t1/tbl1/fr/tv.action?pid=1710000901&request_locale=fr; Statistique Canada : Tableau 36-10-0711-02 Produit intérieur brut (PIB) aux prix de base, par industries, provinces et territoires, taux de croissance (x 1 000 000),https://www150.statcan.gc.ca/t1/tbl1/fr/tv.action?pid=3610071102&request_locale=fr; Institut Scotia pour la croissance.
Dynamique économique. La figure 9 montre que les indicateurs clés que sont le PIB, l’emploi et la population ont affiché de bons résultats par rapport au Canada ces dernières années. L’économie de l’Alberta s’est diversifiée au fil des ans et ne se limite plus à l’extraction et à la transformation des ressources naturelles, même si elle repose toujours en grande partie sur ces activités. Une telle base peut s’avérer volatile au gré des cycles économiques et des fluctuations des prix des matières premières, mais, dans un avenir rapproché, l’économie devrait connaître de nouvelles hausses du PIB et de l’emploi.
Compétitivité fiscale et prudence en matière d’endettement. La figure 10 montre également que l’Alberta affiche une dette nette faible et l’un des taux d’imposition des sociétés les plus bas au monde, soit un taux combiné total de 23 % (15 % au niveau fédéral et 8 % au niveau provincial); elle figure parmi les juridictions affichant le plus faible taux d’imposition en Amérique du Nord, n’imposant ni taxe de vente provinciale, ni cotisation sociale, ni cotisations d’assurance-maladie. La province affiche un taux combiné fédéral-provincial d’impôt sur le revenu des sociétés inférieur à celui des taux fédéraux-étatiques applicables dans 44 juridictions américaines; elle n’est devancée que par des endroits comme le Texas, le Nevada et l’État de Washington, qui appliquent des taux combinés de 21 %. De plus, les avantages fiscaux en Alberta sont encore plus marqués pour les petites entreprises, en particulier celles dont le revenu d’exploitation est inférieur à 500 000 $, puisque l’Alberta offre un taux réduit de 11 % à ces entreprises admissibles (9 % au niveau fédéral et 2 % au niveau provincial). Si l’on compare le régime fiscal de l’Alberta à ceux en vigueur dans d’autres provinces, on constate que les entreprises albertaines seraient collectivement assujetties à des impôts supplémentaires d’au moins 15 milliards de dollars si elles s’installaient en Colombie-Britannique, et de plus de 30 milliards de dollars si elles s’installaient au Nouveau-Brunswick, au Québec, en Nouvelle-Écosse, à Terre-Neuve-et-Labrador ou à l’Île-du-Prince-Édouard.
Taxe foncière et accessibilité au logement. L’Alberta se distingue aussi par des taux d’imposition foncière commerciale compétitifs au Canada, les taux effectifs à Calgary (2,2 %) et à Edmonton (2,9 %) étant nettement inférieurs à ceux des autres grandes villes canadiennes. Ces municipalités offrent à la fois des exonérations de taxe foncière et des mesures d’allègement fiscal pouvant aller jusqu’à 15 ans – une politique visant à attirer et à retenir les entreprises. L’immobilier résidentiel est également nettement plus abordable dans les villes albertaines, le prix d’une maison unifamiliale à Calgary s’élevant à environ 680 000 $, tandis que les ventes de maisons unifamiliales à Edmonton ont récemment affiché des prix moyens d’environ 515 000 $.
Capacité et compétences de la main-d’œuvre. L’Alberta présente la main-d’œuvre la plus jeune de toutes les provinces canadiennes, avec la plus forte proportion de travailleurs âgés de moins de 45 ans. Par ailleurs 73,8 % des Albertains ont obtenu un certificat, un diplôme ou un grade d’études postsecondaires. L’emploi a commencé à surpasser la moyenne nationale, et la croissance démographique témoigne également de l’attrait de l’économie de la province, comme le montre la figure 9. Les quatre principaux secteurs d’emploi en Alberta sont les soins de santé (13 % des travailleurs), le commerce de détail (11 %), la construction (9 %) et les services professionnels, scientifiques et techniques (8 %), sur une population active totale d’environ 2,2 millions de personnes. La province compte en outre environ 100 000 travailleurs dans le secteur des technologies, la ville de Calgary affichant l’une des plus fortes concentrations de travailleurs en haute technologie au Canada.
Abondance de ressources. Le Canada est le quatrième producteur mondial de pétrole, et l’Alberta est à l’origine de l’essentiel de cette production. Le classement du Canada en matière de production s’appuie sur les sables bitumineux de l’Alberta, qui renferment les quatrièmes plus importantes réserves prouvées de pétrole au monde, soit 177 milliards de barils, comme le montre la figure 11. Les ressources en place sont bien supérieures à ce chiffre, dépassant 1 800 milliards de barils de bitume. Le Canada occupe également une position favorable dans le secteur du gaz naturel, où il se classe au cinquième rang mondial, l’Alberta représentant là encore la plus grande part de la production du pays.
Figure 9 – PIB, emploi et population

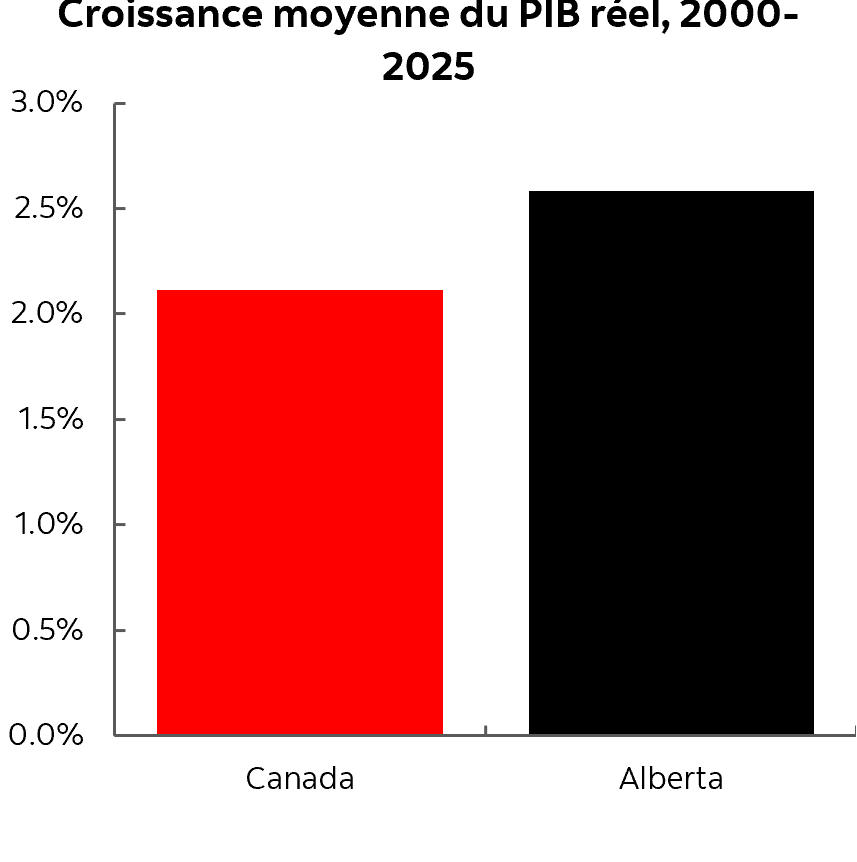
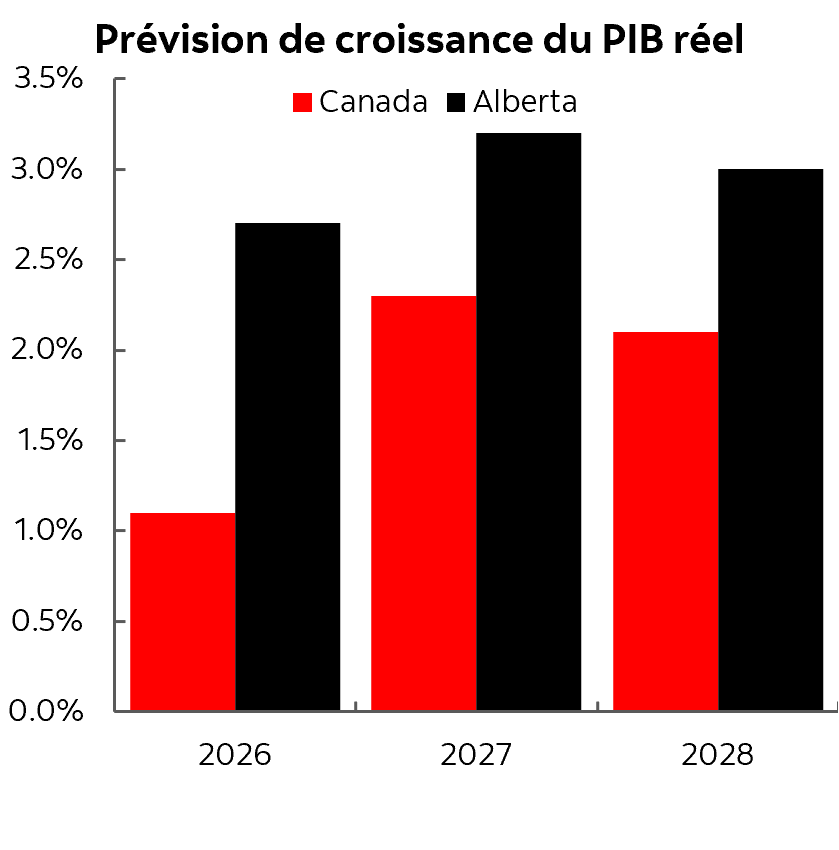
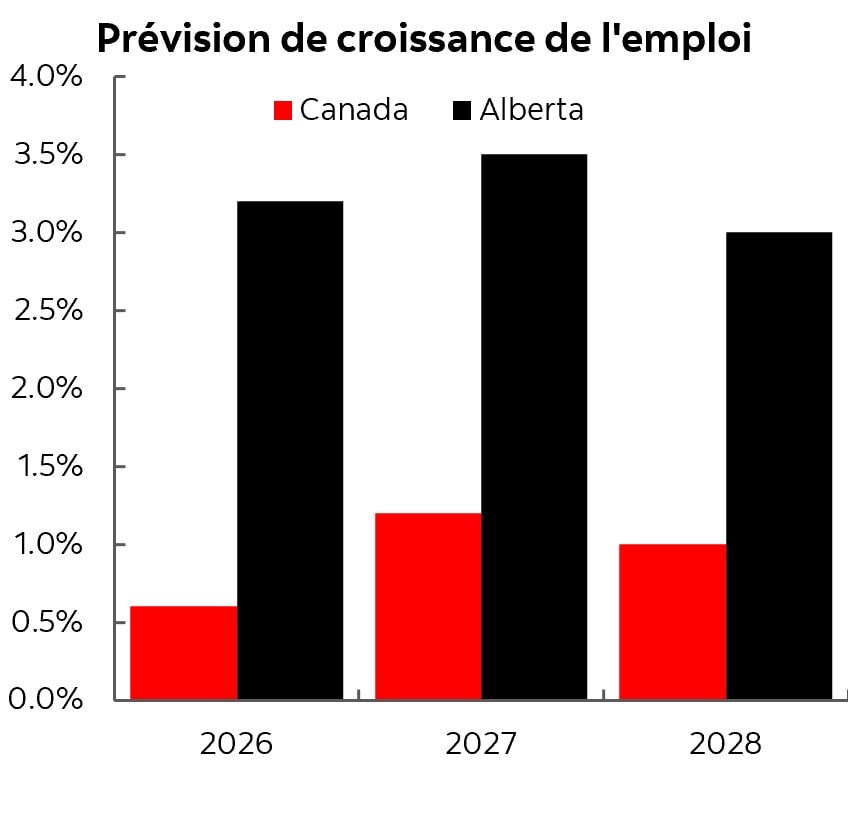


FIgure 10 – Taux d’imposition et compétitivité fiscale


Remarque : Taux combinés fédéral et provinciaux.
Source : Service économique de la Banque Scotia; KPMG.
Figure 11 – Considérations relatives aux ressources naturelles : pétrole


[1] David G. Wood, *The Lougheed Legacy* (Key Porter Books, 1985), p. 243.
[2] Cité dans The Economic and Fiscal Implications of Alberta Separation comme suit : Armstrong, A., et Ebell, M., « Scotland’s currency options ». Discussion paper series CFM-DP2013-2. Centre for Macroeconomics (CFM), London School of Economics and Political Science; 2013.
La présente communication est fournie à titre indicatif et à des fins de discussion seulement et ne constitue ni un conseil en placement, ni une analyse financière, ni une recommandation personnelle d’investir dans un instrument financier quelconque. Elle ne doit pas être considérée comme une recommandation d’achat ou de vente d’un titre, d’une valeur mobilière ou de tout autre instrument financier, ni comme une garantie, une prédiction ou une prévision de résultats ou de rendements futurs. Aucune décision de placement ne devrait prise uniquement sur la base du contenu de la présente communication. La présente communication ne tient pas compte des objectifs de placement, de la situation financière et du contexte fiscal spécifiques, ni des besoins particuliers du destinataire et ne doit pas être interprétée comme une sollicitation ou une offre d’achat ou de vente de quelque instrument financier que ce soit. L’information contenue aux présentes, y compris l’information relative aux taux d’intérêt, à la conjoncture du marché, aux règles fiscales, aux prévisions et à d’autres facteurs d’investissement, est fondée sur des renseignements accessibles au public et sur des sources jugées fiables à la date de publication. Toutefois, cette information n’a pas fait l’objet d’une vérification indépendante et La Banque de Nouvelle-Écosse ne fait aucune déclaration ni ne donne aucune garantie, expresse ou implicite, quant à son exactitude, à son exhaustivité, à sa justesse, à sa fiabilité ni à sa ponctualité. Les renseignements aux présentes sont susceptibles d’être modifiés sans préavis, et La Banque de Nouvelle-Écosse n’assume aucune obligation de les mettre à jour. Les rendements passés, les rendements passés simulés et les prévisions ne constituent pas des indicateurs fiables de résultats ou de rendements futurs. Les lecteurs devraient consulter leurs propres conseillers professionnels pour obtenir des conseils en matière de placements, de finances, légale, de comptabilité et de fiscalité adaptés à leur situation personnelle avant de prendre toute décision de placement ou financière. Veuillez vous référer à nos mentions légales sur notre site Web.
La présente communication n’a pas été préparée conformément aux exigences légales visant à assurer l’indépendance de la recherche en matière de placements ; elle n’est soumise à aucune interdiction de négociation avant la diffusion de la recherche en matière d’investissement, et les avis exprimés à travers les renseignements peuvent différer de ceux présentés dans les rapports de recherche indépendants de La Banque de Nouvelle-Écosse préparés à l’intention des investisseurs, y compris les investisseurs au détail, ou de ceux qui pourraient être exprimés par d’autres institutions financières ou acteurs du marché sur le même sujet que les renseignements. Il ne s’agit pas d’une analyse financière indépendante au sens de la réglementation applicable au Royaume-Uni ou dans l’Espace économique européen (« EEE »).
La présente communication ne doit pas être interprétée comme constituant un avis quant à l’opportunité pour vous de conclure un contrat d’échange ou swap ou d’adopter une stratégie de négociation impliquant un contrat d’échange ou swap, ou toute autre transaction. L’information aux présentes ne vise pas à constituer, et ne constitue pas, une recommandation relative à un swap ou à une stratégie de négociation engageant un swap au sens du règlement 23.434 de la Commodity Futures Trading Commission des États-Unis et de son annexe A. Le présent document n’est pas destiné à être personnalisé à vos besoins individuels ou à vos caractéristiques et ne doit pas être considéré comme un « appel à l’action » ou une suggestion visant la conclusion d’un contrat d’échange ou swap, ou l’adoption d’une stratégie de négociation engageant un swap ou toute autre opération. La Banque Scotia peut effectuer des opérations d’une manière incompatible avec les points de vue exposés dans le présent rapport et peut détenir des positions, ou être en train d’acquérir ou de céder des positions, mentionnées dans la présente communication.
La présente communication, ainsi que toutes les informations, opinions et conclusions qu’elle contient, est protégée par le droit d’auteur. La présente communication ne peut être reproduite, en totalité ou en partie, ni citée de quelque manière que ce soit; de même, les informations, opinions et conclusions qu’elle contient ne peuvent être citées sans le consentement préalable et exprès de la Banque Scotia. Tous droits réservés.
La Banque Scotia interdit expressément la rediffusion de la présente communication, en totalité ou en partie, sans son autorisation écrite préalable, et elle décline toute responsabilité quant aux actions de tiers à cet égard. Les images peuvent représenter des objets ou des éléments protégés par des droits d’auteur, des marques de commerce et d’autres droits de propriété intellectuelle appartenant à des tiers.
Sauf indication contraire dans les présentes, ce document, lorsqu’il est distribué au Royaume-Uni ou dans l’Union européenne, est distribué par The Bank of Nova Scotia, succursale de Londres (« BNS London »), ou par Scotiabank (Ireland) Designated Activity Company à des contreparties admissibles ou à des clients professionnels.
MC Marque de commerce de la Banque de Nouvelle-Écosse, utilisée sous licence (le cas échéant). « Banque Scotia » est un nom commercial utilisé par La Banque de Nouvelle-Écosse et certaines de ses sociétés affiliées dans les pays où elles exercent leurs activités. La Banque de Nouvelle-Écosse est autorisée et réglementée par le Bureau du surintendant des institutions financières du Canada. La Banque de Nouvelle-Écosse est autorisée par la Prudential Regulation Authority du Royaume-Uni et est assujettie à la réglementation de la Financial Conduct Authority du Royaume-Uni, ainsi qu’à une réglementation limitée de la Prudential Regulation Authority du Royaume-Uni. Il est possible d’obtenir, sur demande, de plus amples renseignements sur l’étendue de la réglementation de la Prudential Regulation Authority du Royaume-Uni à laquelle est assujettie la Banque de Nouvelle-Écosse. Scotiabank (Ireland) Designated Activity Company est autorisée et réglementée par la Banque centrale d’Irlande. La Banque de Nouvelle-Écosse et certaines de ses sociétés affiliées sont assujetties à la réglementation des organismes de réglementation de Singapour, de Hong Kong, de la République populaire de Chine et du Japon, y compris celle de l’Autorité monétaire de Singapour. Scotiabank Inverlat, S.A., Institución de Banca Múltiple, Grupo Financiero Scotiabank Inverlat; Scotia Inverlat Casa de Bolsa, S.A. de C.V., Grupo Financiero Scotiabank Inverlat et Scotia Inverlat Derivados, S.A. de C.V., sont chacune autorisées et réglementées par les autorités financières mexicaines. Scotiabank Chile, Scotia Corredora de Bolsa Chile Limitada et Scotia Administradora General de Fondos Chile S.A. sont chacune réglementées par la Commission chilienne des marchés financiers (Comisión para el Mercado Financiero). Scotiabank Peru S.A.A. est autorisée et réglementée par la Superintendencia de Banca, Seguros y AFP du Pérou, tandis que Scotia Bolsa Sociedad Agente de Bolsa S.A. est autorisée et réglementée par la Superintendencia del Mercado de Valores. Scotiabank Brasil S.A. Banco Múltiplo et Scotiabank Brasil S.A. Corretora de Títulos e Valores Mobiliários sont toutes deux autorisées et réglementées par la Banque centrale du Brésil et la Commission des valeurs mobilières du Brésil.
© La Banque de Nouvelle-Écosse, 2026
