

LE MARCHÉ CANADIEN DU LOGEMENT : LE RYTHME DES VENTES À L’ÉCHELLE NATIONALE S’EST RALENTI EN AOÛT… S’AGIT-IL SIMPLEMENT D’UNE PAUSE AVANT LA REPRISE ATTENDUE?
RÉSUMÉ
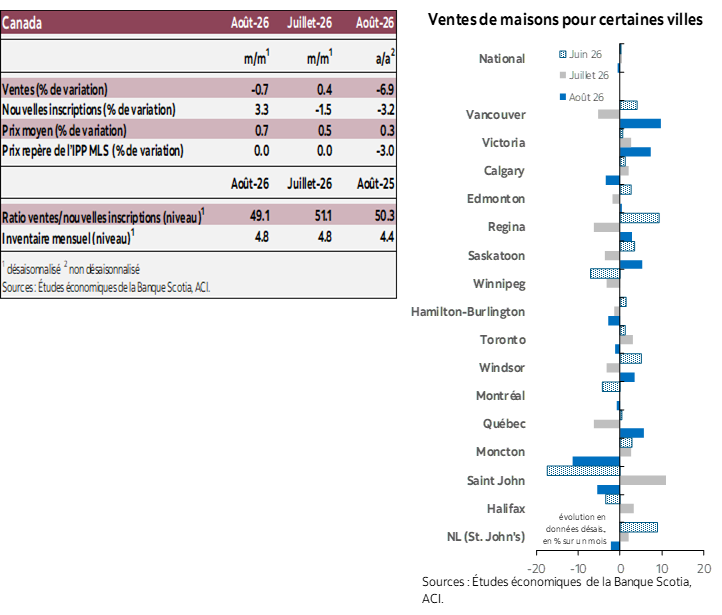
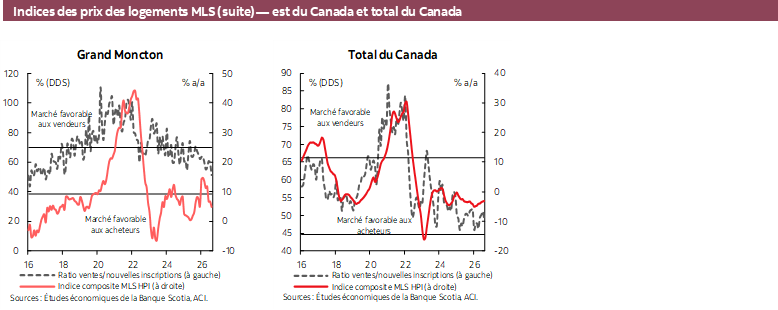
Dans l’ensemble du pays en août, les ventes de logements ont fléchi alors que le nombre de nouvelles inscriptions a augmenté. Le ratio des ventes sur les nouvelles inscriptions a baissé, en raison du ralentissement de la conjoncture du marché de la revente en août par rapport à juillet. L’IPP MLS est resté constant au cours de cette période.
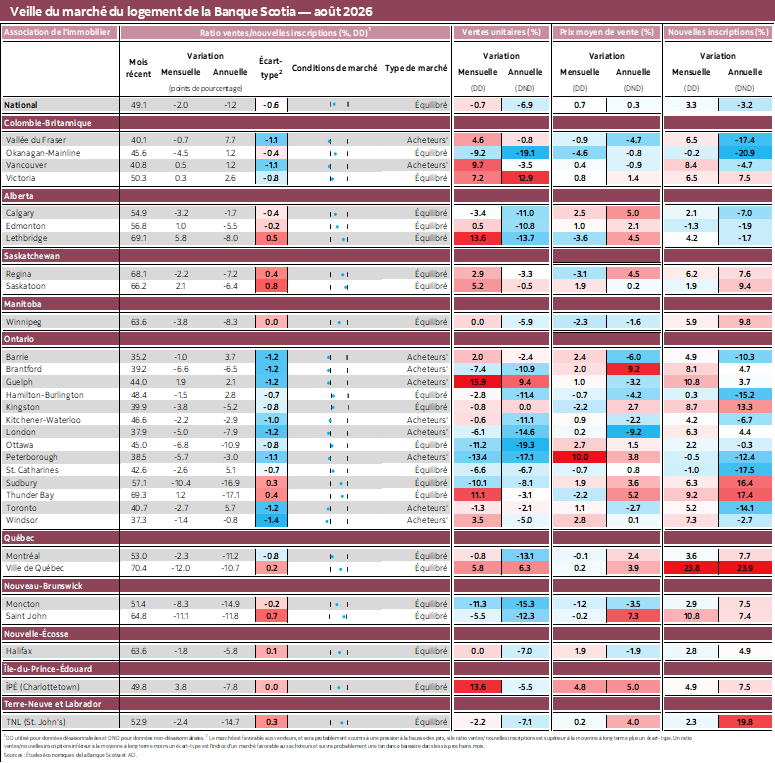
Dans tout le Canada, le nombre de ventes (logements) déclaré par l’Association canadienne de l’immeuble a cédé 0,7 % (en chiffres désaisonnalisés) en août par rapport à juillet, pour effacer la plus grande partie des gains comptabilisés dans les deux mois précédents. En août par rapport à juillet, les ventes ont ralenti dans un peu plus de la moitié des marchés locaux que nous suivons : les baisses les plus brusques ont été observées pour Peterborough (-13,4 % en chiffres désaisonnalisés), Moncton (-11,3 %) et Ottawa (-11,2 %). Les hausses mensuelles les plus importantes dans les ventes ont été observées pour Guelph (15,9 %), Lethbridge (13,6 %) et Charlottetown (ÎPÉ; 13,6 %). En août, les ventes nationales ont reculé de 6,9 % (en chiffres non désaisonnalisés) par rapport à leur niveau du même mois en 2025, et près de 90 % des marchés suivis ont enregistré une baisse annuelle de leurs ventes, menés par Ottawa (-19,3 %), Okanagan-Mainline (-19,1 %) et Peterborough (-17,1 %). Les ventes nationales évoluent autour d’un rythme constant depuis le printemps 2022 – soit le moment où la Banque du Canada a entamé son cycle de durcissement de la politique monétaire pour réduire l’inflation élevée à l’époque – et ont accusé une légère baisse sur ce rythme moyen en août.
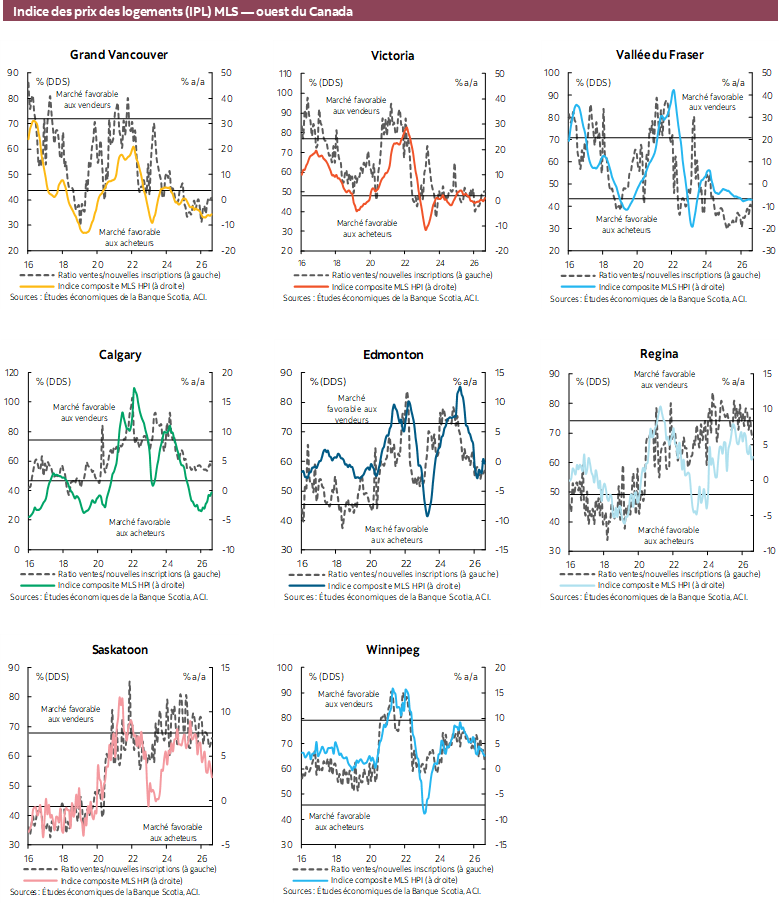
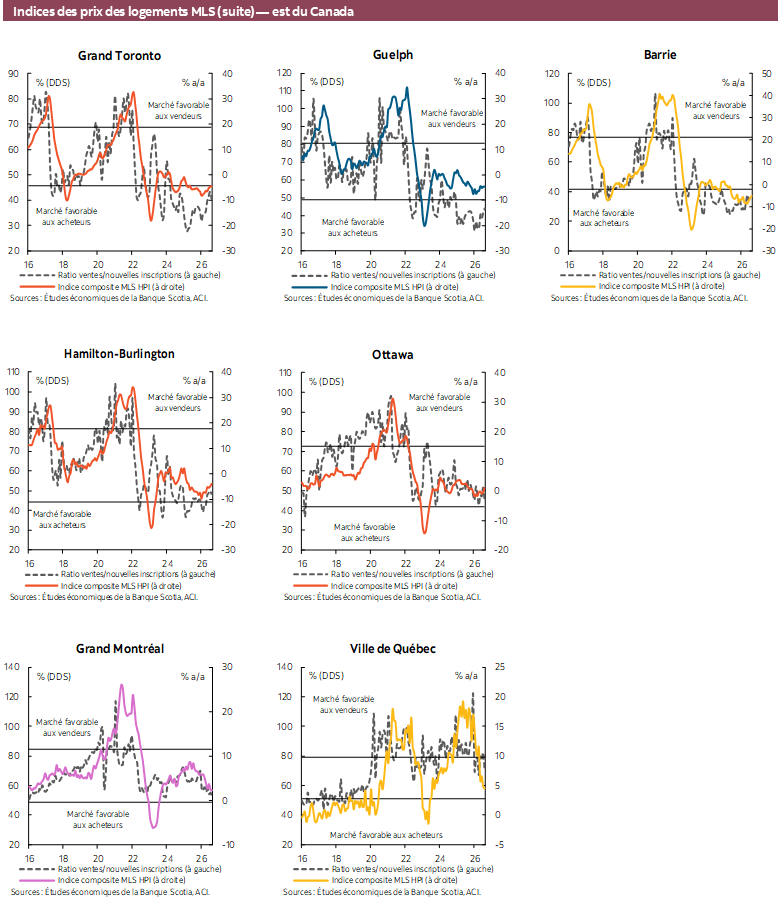
À l’échelle nationale, les nouvelles inscriptions ont gagné 3,3 % (en chiffres désaisonnalisés) en août par rapport à juillet; elles ont toutefois perdu 3,2 % (en chiffres non désaisonnalisés) depuis août 2025. Dans cette période de 12 mois, les nouvelles inscriptions ont baissé dans environ 45 % des marchés locaux que nous suivons; tous ces marchés se trouvent en Colombie-Britannique, en Alberta et en Ontario. Puisque les ventes ont baissé et que les nouvelles inscriptions ont augmenté, le ratio national des ventes sur les nouvelles inscriptions a flanché pour passer de 51,1 % (en chiffres désaisonnalisés) en juillet à 49,1 % en août, ce qui se situe toujours dans la moitié inférieure de la fourchette de la conjoncture nationale équilibrée dans laquelle ce ratio évolue depuis décembre 2024. En août par rapport à juillet, cet indicateur s’est replié dans près des trois quarts des marchés locaux surveillés; un sous-ensemble plus restreint a aussi fléchi depuis le même mois en 2025.
En août, les mois de stocks sont restés inchangés dans l’ensemble du pays par rapport à leur niveau de juillet, à 4,8 mois; les stocks ont toutefois gagné 0,4 mois (en données désaisonnalisées) depuis août 2025, ce qui laisse entendre que la conjoncture du marché s’est ralentie au cours de cette période. Cet indicateur, qui est toujours inférieur à sa moyenne prépandémique à plus long terme de 5,2 mois, se situe encore dans la fourchette estimative d’une conjoncture équilibrée.
L’indice des prix des propriétés (IPP) MLS national (tous les marchés) n’a pas bougé pour un troisième mois consécutif; cet indice de prix a légèrement augmenté pour les maisons en rangée (+0,1 % en chiffres désaisonnalisés), ce qui a été entièrement effacé par une baisse équivalente dans les habitations individuelles d’un et de deux étages. Cette séquence de stabilité relative pour l’IPP MLS national s’inscrit dans la foulée de 16 baisses mensuelles consécutives et dans une tendance baissière relativement soutenue depuis son plus récent pic de l’été 2023. Dans la période de 12 mois terminée en août, l’IPP MLS national a perdu 3 % (en chiffres non désaisonnalisés) : tous les types de logements ont participé à ce résultat annuel, ce qui est le cas depuis plusieurs mois : les plus fortes baisses ont été comptabilisées pour les appartements (-4,8 %) et les maisons en rangée (-4,3 %).
CONSÉQUENCES
L’activité de revente de logements s’est ralentie en août après avoir progressé dans chacun des cinq mois précédents, ce qui a effacé une partie des gains réalisés dans les ventes de mars à juillet cette année. Malgré ce repli en août, nous nous attendons à ce que la conjoncture du marché du logement s’améliore légèrement dans les prochains mois et à ce que la demande soit portée par le raffermissement de la croissance de la population et de l’activité économique. Il n’empêche que les vents contraires que font souffler les crispations commerciales existantes et le paysage géopolitique entraveront la croissance de la demande. Le récent durcissement du discours des banques centrales des États-Unis et du Canada à propos de l’éventuelle trajectoire des taux d’intérêt est une autre source de risques. D’une part, ce durcissement constitue, pour les acheteurs potentiels, le signal que les taux hypothécaires ont probablement atteint leur plus creux, ce qui laisse entendre que le moment est venu d’acheter; mais d’autre part, il augmente l’incertitude qui pèse sur les conditions de leur emploi et de leurs revenus de même que sur les coûts projetés du financement hypothécaire. La hausse considérable de l’offre de logements nouvellement construits, résultant de l’évolution des mises en chantier à un rythme nettement supérieur à sa moyenne de long-terme ces dernières années, pèse aussi sur la conjoncture et les prix du marché de la revente comme nous l’avons mentionné dans notre précédent rapport sur le logement. Puisque le nombre de logements récemment achevés et non absorbés s’est hissé tendanciellement à des niveaux élevés dans les derniers mois – et qu’il progresse plus rapidement que la population –, la demande de logements n’a pas été assez forte pour absorber complètement cette nouvelle offre sur le marché.
AVIS
Le présent rapport a été préparé par Études économiques Scotia à l’intention des clients de la Banque Scotia. Les opinions, estimations et prévisions qui y sont reproduites sont les nôtres en date des présentes et peuvent être modifiées sans préavis. Les renseignements et opinions que renferme ce rapport sont compilés ou établis à partir de sources jugées fiables; toutefois, nous ne déclarons ni ne garantissons pas, explicitement ou implicitement, qu’ils sont exacts ou complets. La Banque Scotia ainsi que ses dirigeants, administrateurs, partenaires, employés ou sociétés affiliées n’assument aucune responsabilité, de quelque nature que ce soit, en cas de perte directe ou consécutive découlant de la consultation de ce rapport ou de son contenu.
Ces rapports vous sont adressés à titre d’information exclusivement. Le présent rapport ne constitue pas et ne se veut pas une offre de vente ni une invitation à offrir d’acheter des instruments financiers; il ne doit pas non plus être réputé constituer une opinion quant à savoir si vous devriez effectuer un swap ou participer à une stratégie de négociation comportant un swap ou toute autre transaction. L’information reproduite dans ce rapport n’est pas destinée à constituer et ne constitue pas une recommandation de swap ou de stratégie de négociation comportant un swap au sens du Règlement 23.434 de la Commodity Futures Trading Commission des États-Unis et de l’Appendice A de ce règlement. Ce document n’est pas destiné à être adapté à vos besoins individuels ou à votre profil personnel et ne doit pas être considéré comme un « appel à agir » ou une suggestion vous incitant à conclure un swap ou une stratégie de négociation comportant un swap ou toute autre transaction. La Banque Scotia peut participer à des transactions selon des modalités qui ne concordent pas avec les avis exprimés dans ce rapport et peut détenir ou être en train de prendre ou de céder des positions visées dans ce rapport.
La Banque Scotia et ses sociétés affiliées ainsi que tous leurs dirigeants, administrateurs et employés peuvent périodiquement prendre des positions sur des monnaies, intervenir à titre de chefs de file, de cochefs de file ou de preneurs fermes d’un appel public à l’épargne ou agir à titre de mandants ou de placeurs pour des valeurs mobilières ou des produits dérivés, négocier ces valeurs et produits dérivés, en faire l’acquisition, ou agir à titre de teneurs de marché ou de conseillers, de courtiers, de banques d’affaires et/ou de maisons de courtage pour ces valeurs et produits dérivés. La Banque Scotia peut toucher une rémunération dans le cadre de ces interventions. Tous les produits et services de la Banque Scotia sont soumis aux conditions des ententes applicables et des règlements locaux. Les dirigeants, administrateurs et employés de la Banque Scotia et de ses sociétés affiliées peuvent siéger au conseil d’administration de sociétés.
Il se peut que les valeurs mobilières visées dans ce rapport ne conviennent pas à tous les investisseurs. La Banque Scotia recommande aux investisseurs d’évaluer indépendamment les émetteurs et les valeurs mobilières visés dans ce rapport et de faire appel à tous les conseillers qu’ils jugent nécessaire de consulter avant de faire des placements.
Le présent rapport et l’ensemble des renseignements, des opinions et des conclusions qu’il renferme sont protégés par des droits d’auteur. Il est interdit de les reproduire sans que la Banque Scotia donne d’abord expressément son accord par écrit.
MD Marque déposée de La Banque de Nouvelle-Écosse.
La Banque Scotia, de pair avec l’appellation « Services bancaires et marchés mondiaux », est une dénomination commerciale désignant les activités mondiales exercées dans le secteur des services bancaires aux sociétés, des services bancaires de placement et des marchés financiers par La Banque de Nouvelle-Écosse et certaines de ses sociétés affiliées dans les pays où elles sont présentes, dont Scotiabank Europe plc; Scotiabank (Ireland) Designated Activity Company; Scotiabank Inverlat S.A., Institución de Banca Múltiple, Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Casa de Bolsa, S.A. de C.V., Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Derivados S.A. de C.V., lesquelles sont toutes des membres du groupe de la Banque Scotia et des usagers autorisés de la marque Banque Scotia. La Banque de Nouvelle-Écosse est constituée au Canada sous le régime de la responsabilité limitée et ses activités sont autorisées et réglementées par le Bureau du surintendant des institutions financières du Canada. Au Royaume-Uni, les activités de La Banque de Nouvelle-Écosse sont autorisées par la Prudential Regulation Authority et assujetties à la réglementation de la Financial Conduct Authority et à la réglementation limitée de la Prudential Regulation Authority. Nous pouvons fournir sur demande les détails du périmètre de l’application, à La Banque de Nouvelle-Écosse, de la réglementation de la Prudential Regulation Authority du Royaume-Uni. Les activités de Scotiabank Europe plc sont autorisées par la Prudential Regulation Authority et réglementées par la Financial Conduct Authority et la Prudential Regulation Authority du Royaume-Uni.
Les activités de Scotiabank Inverlat, S.A., de Scotia Inverlat Casa de Bolsa, S.A. de C.V., de Grupo Financiero Scotiabank Inverlat et de Scotia Derivados, S.A. de C.V. sont toutes autorisées et réglementées par les autorités financières du Mexique.
Les produits et les services ne sont pas tous offerts dans toutes les administrations. Les services décrits sont offerts dans les administrations dont les lois le permettent.