

- L’IPC sous-jacent est resté élevé, ce qui cadre avec notre estimation, supérieure au consensus.
- Or, cet emballement se traduit d’abord par des dépenses de consommation des ménages qui se sont un peu modérées.
- Les marchés ont renchéri leur réaction après l’intervention de Christopher Waller en privilégiant encore plus une surhausse.
- Il y a trois raisons pour lesquelles une surhausse pourrait être une erreur.
- Dans l’anticipation de la décision de la BdC en décembre, les marchés se replient et envisagent un pile ou face.
- IPC américain/IPC sous-jacent, évolution en % sur un mois, en données désaisonnalisées, octobre 2026 :
- Données réelles : 0,4/0,3
- Banque Scotia : 0,3/0,3
- Consensus : 0,3/0,2
- Auparavant : 0,6/0,3
Aux États-Unis, l’IPC sous-jacent a surpassé le consensus et s’est établi, d’après mon estimation, à 0,3 % sur un mois en données désaisonnalisées (0,296 % sur un mois pour être exact, donc sans l’effet de l’arrondissement). De concert avec les propos du gouverneur Christopher Waller avant la publication des données, qui indiquait qu’il se prononcerait en faveur d’une hausse de 50 points de base le 9 décembre en s’en remettant à ces chiffres, le résultat veut que les rendements à court terme aux États-Unis culminent. Les rendements obligataires à 2 ans en $US ont gagné 17 points de base dans la journée, dont environ une douzaine de points après l’IPC, à ajouter au dégagement advenu après l’intervention de Christopher Waller. L’anticipation de la hausse des taux dans les cours pour la réunion du FOMC en décembre a été supérieure à un quart de point, soit 28 points de base environ. Le résultat a aussi rehaussé l’anticipation de la prochaine décision de la BdC dans les cours pour la porter à 13 points de base environ pour une hausse en décembre.
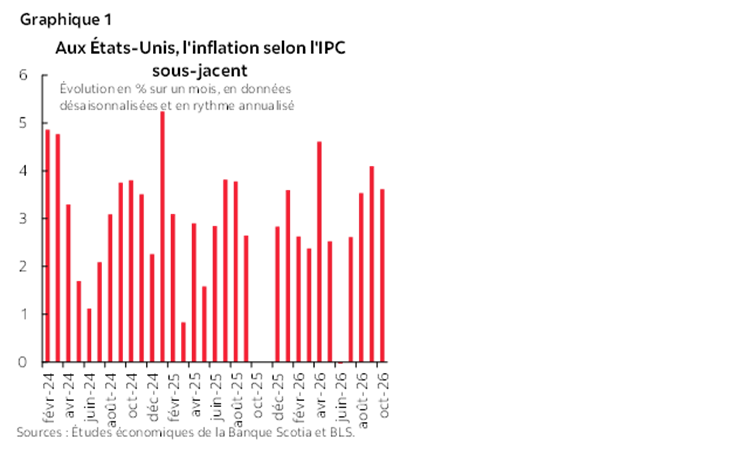
L’IPC sous-jacent a gagné 3,6 % sur un mois, en données désaisonnalisées et annualisées, ce qui reste aussi élevé que dans les mois précédents (graphique 1).
LES RAISONS DE BOUDER UNE HAUSSE DES TAUX
Nous vous invitons à prendre connaissance des points de vue des autres gouvernants du FOMC aujourd’hui et à consulter la note que j’ai publiée cet avant-midi sur les raisons pour lesquelles, à mon avis, une surhausse d’après des données rétrospectives pourrait constituer un faux pas. Il pourrait s’agir de l’une des raisons pour lesquelles les autres gouvernants qui ont le droit de votre pourraient hésiter à rehausser les taux si au moins certains des gouvernants qui ont le droit de vote s’en remettent à des prévisions plutôt qu’à une rétrospective.
Ce qu’une surhausse pourrait révéler à propos de la véritable indépendance de la Fed est une autre raison qui explique qu’il ne faut pas rehausser les taux. Il suffit de les hausser de 50 points de base pour qu’on entende dire que le FOMC se politise après avoir omis d’intervenir quelques jours avant les élections de mi-mandat, pour ensuite se rattraper. Une nouvelle hausse pourrait nuire aux efforts consacrés à revendiquer l’indépendance monétaire, mais aussi donner l’impression qu’une surhausse en décembre serait une mesure ponctuelle destinée à faire du rattrapage.
Voici encore un autre argument contre une surhausse : même si nous avons encore besoin de prendre connaissance, vendredi, de l’IPP, puis des derniers ajustements, la prise en compte des différences de pondération réduit l’IPC sous-jacent lors de sa conversion dans les dépenses de consommation des ménages de base, peut-être d’environ un demi dixième, en les ramenant dans la bulle comprise entre 0,2 % et 0,3 % sur un mois en données désaisonnalisées. La Fed suit les dépenses de consommation des ménages de base, et non l’IPC sous-jacent, et elle prendra connaissance de l’estimation avant de rendre sa prochaine décision.
LES DÉTAILS
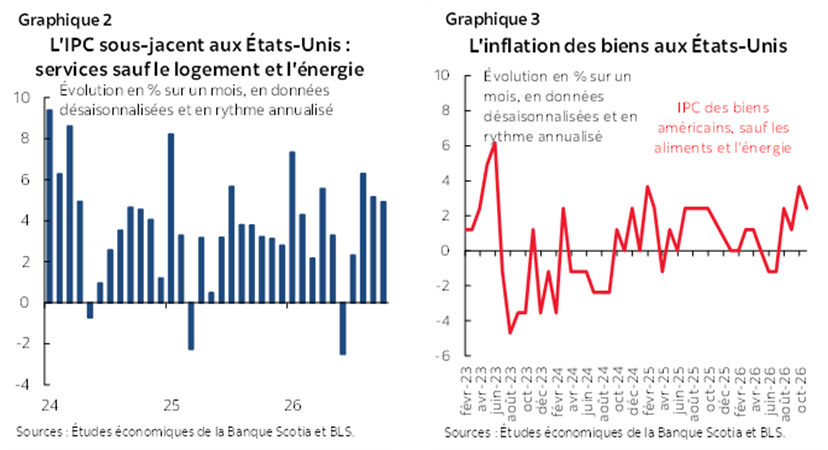
Les prix des services sous-jacents (sauf le logement et l’énergie) ont gagné 0,3 % sur un mois en données désaisonnalisées, soit 4,9 % sur un mois en données désaisonnalisées et annualisées. L’IPC des biens sous-jacent (hors aliments et énergie) a crû de 0,2 % sur un mois, soit 2,4 % sur un mois en données désaisonnalisées et annualisées. Les services ont mené le bal, comme l’indiquent les graphiques 2 et 3.
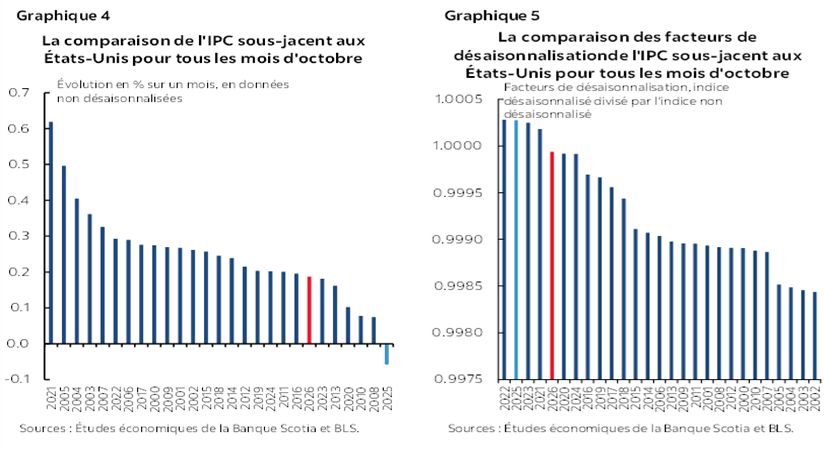
Le graphique 4 nous apprend que l’inflation ne s’est pas vraiment emballée en octobre, sur un mois en données non désaisonnalisées, par rapport aux mois comparables d’octobre. Si l’IPC sous-jacent a été élevé, c’est parce qu’il s’est heurté au facteur de désaisonnalisation (graphique 5).
Il faut rappeler qu’il n’y a pas de taux sur un an à cause de la paralysie budgétaire de l’État en octobre 2025, ce qui explique que les États-Unis n’ont pas publié l’IPC d’octobre; toutefois, en nous servant de l’interpolation d’octobre 2025, nous pouvons essentiellement estimer les taux sur un an d’octobre à 3,95 % (contre 3,71 % auparavant) pour l’IPC de synthèse et à 2,77 % pour l’IPC sous-jacent (contre 2,56 % auparavant).
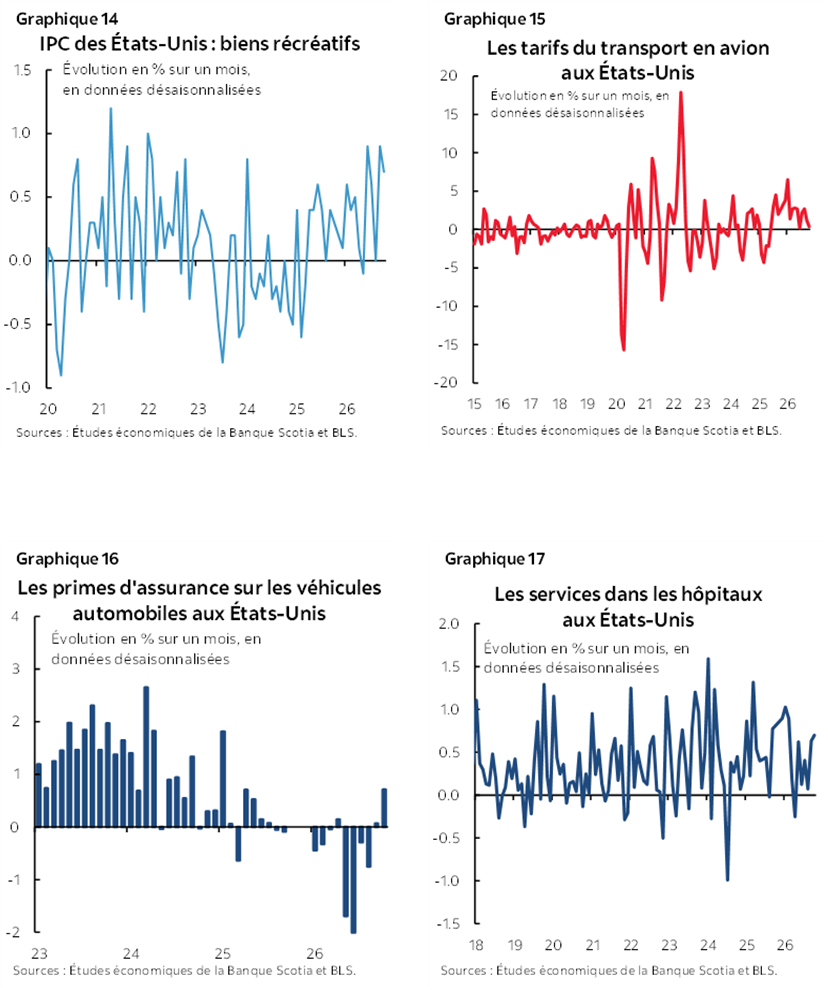
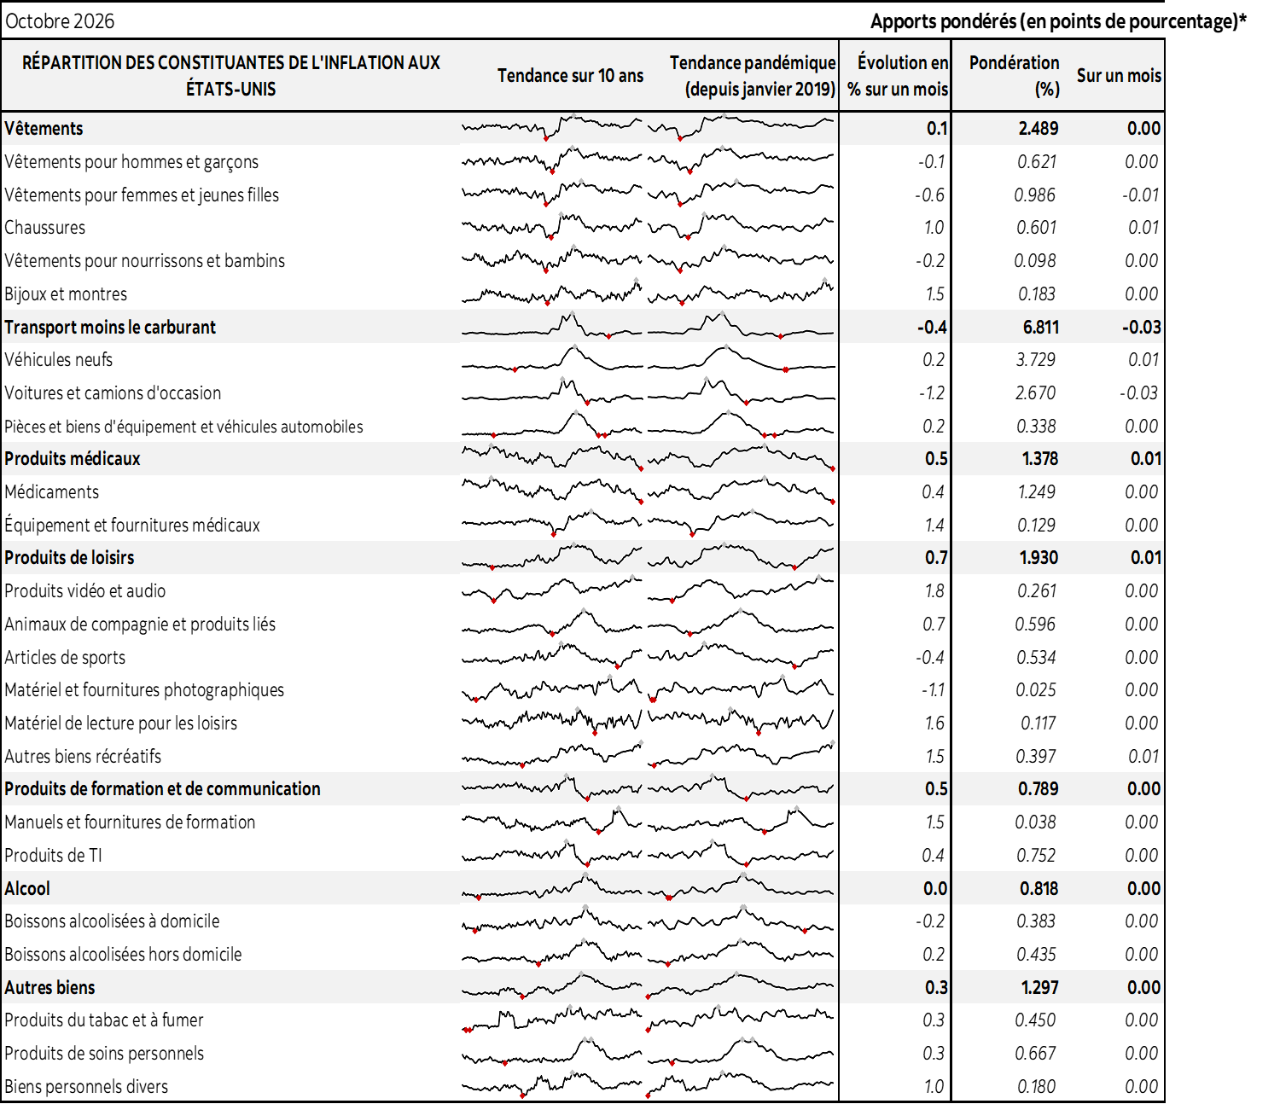
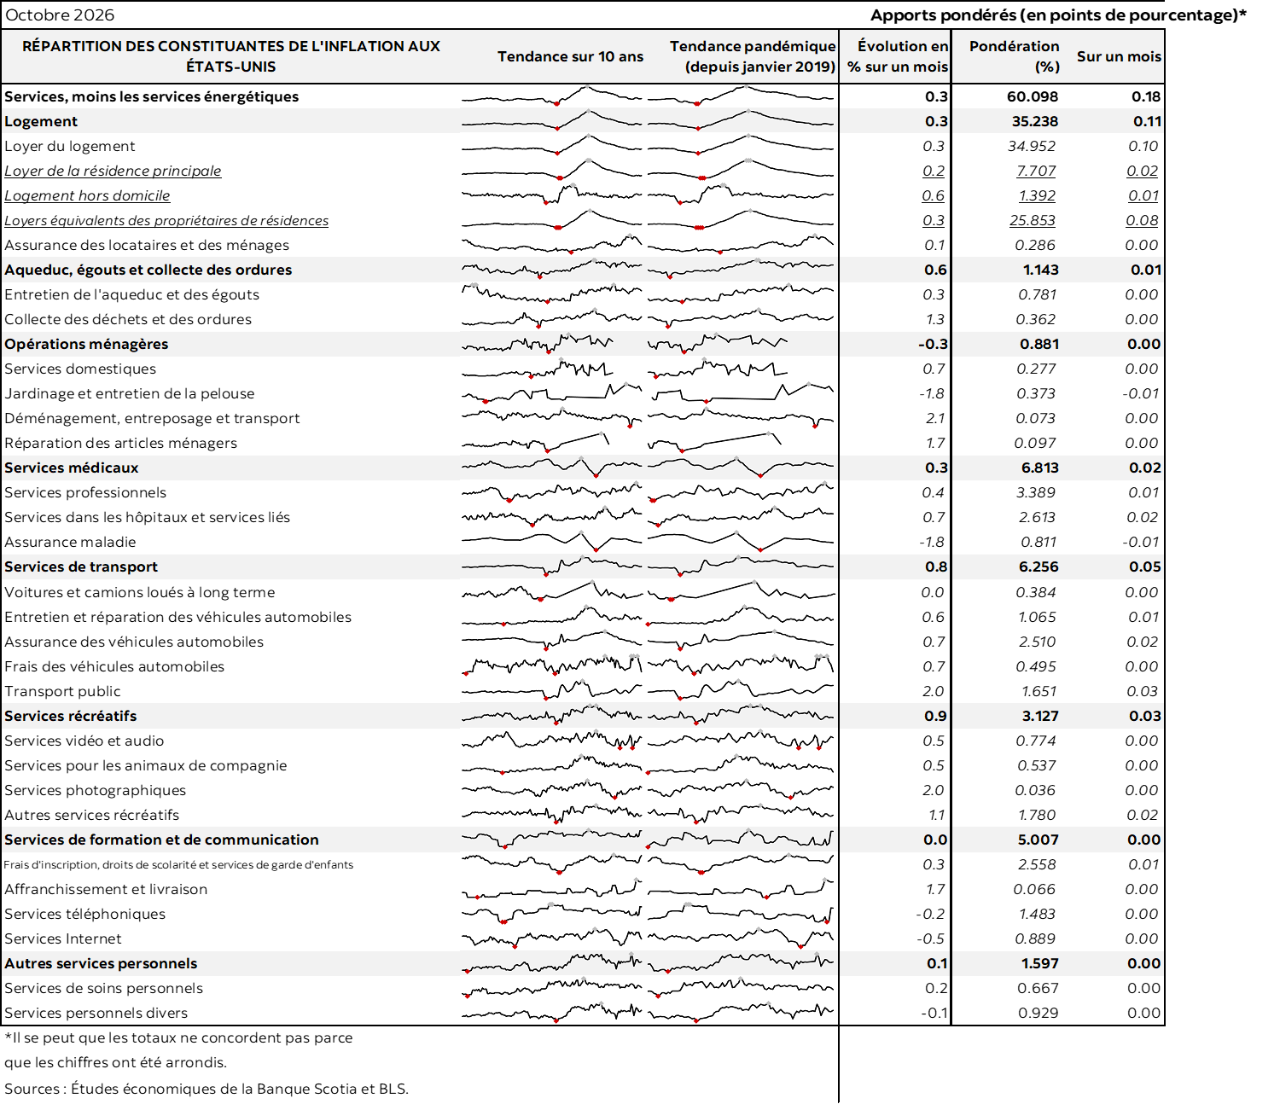
Les graphiques 6 à 17 donnent la ventilation des constituantes du panier. Les prix des logements ont augmenté de 0,3 % sur un mois en données désaisonnalisées, essentiellement en raison du coefficient de pondération appliqué aux loyers équivalents des propriétaires, qui a progressé de 0,3 % puisque les loyers primaires ont grimpé de 0,2 %.
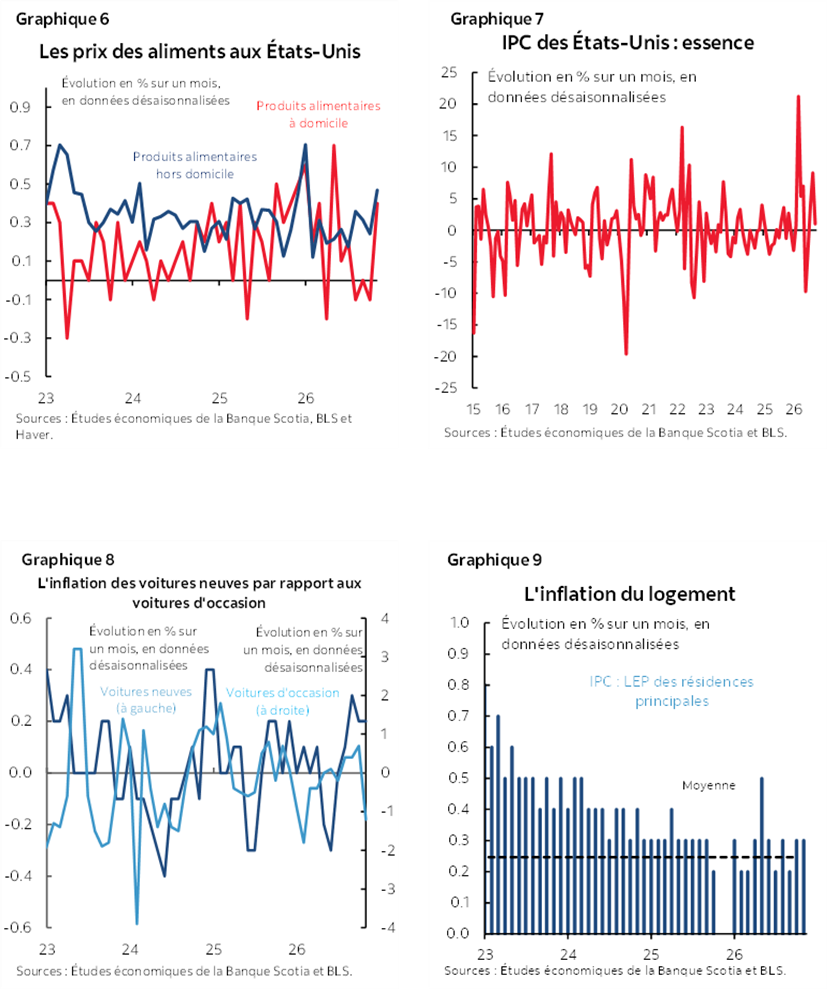
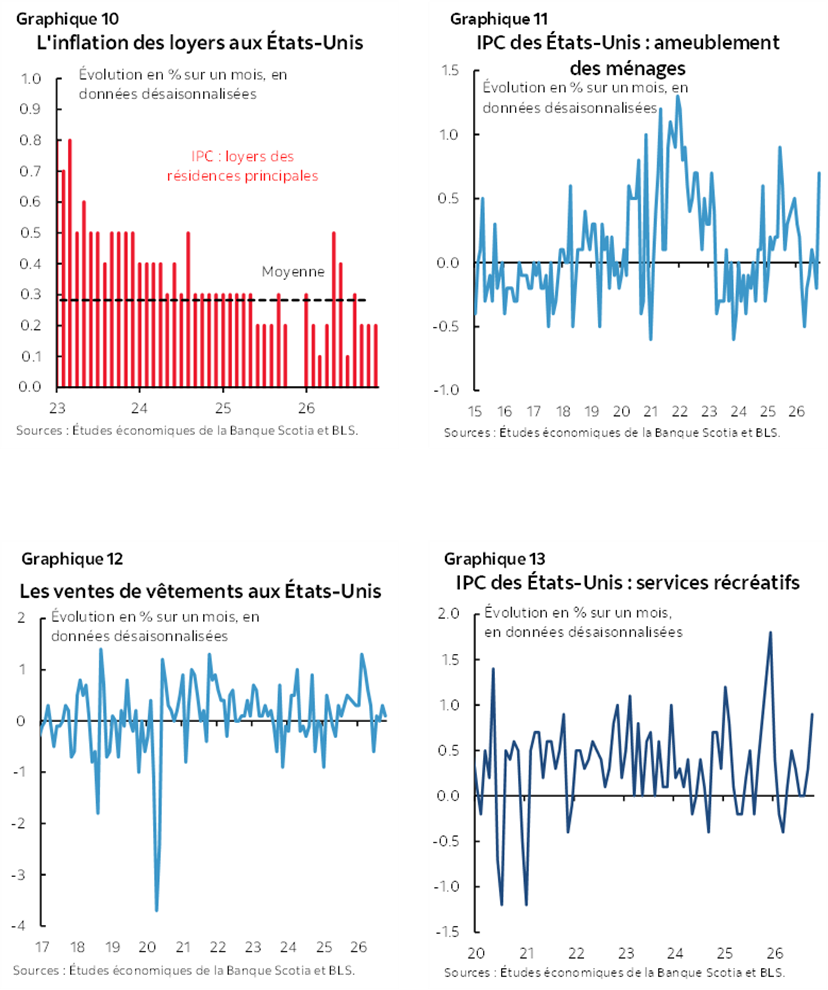
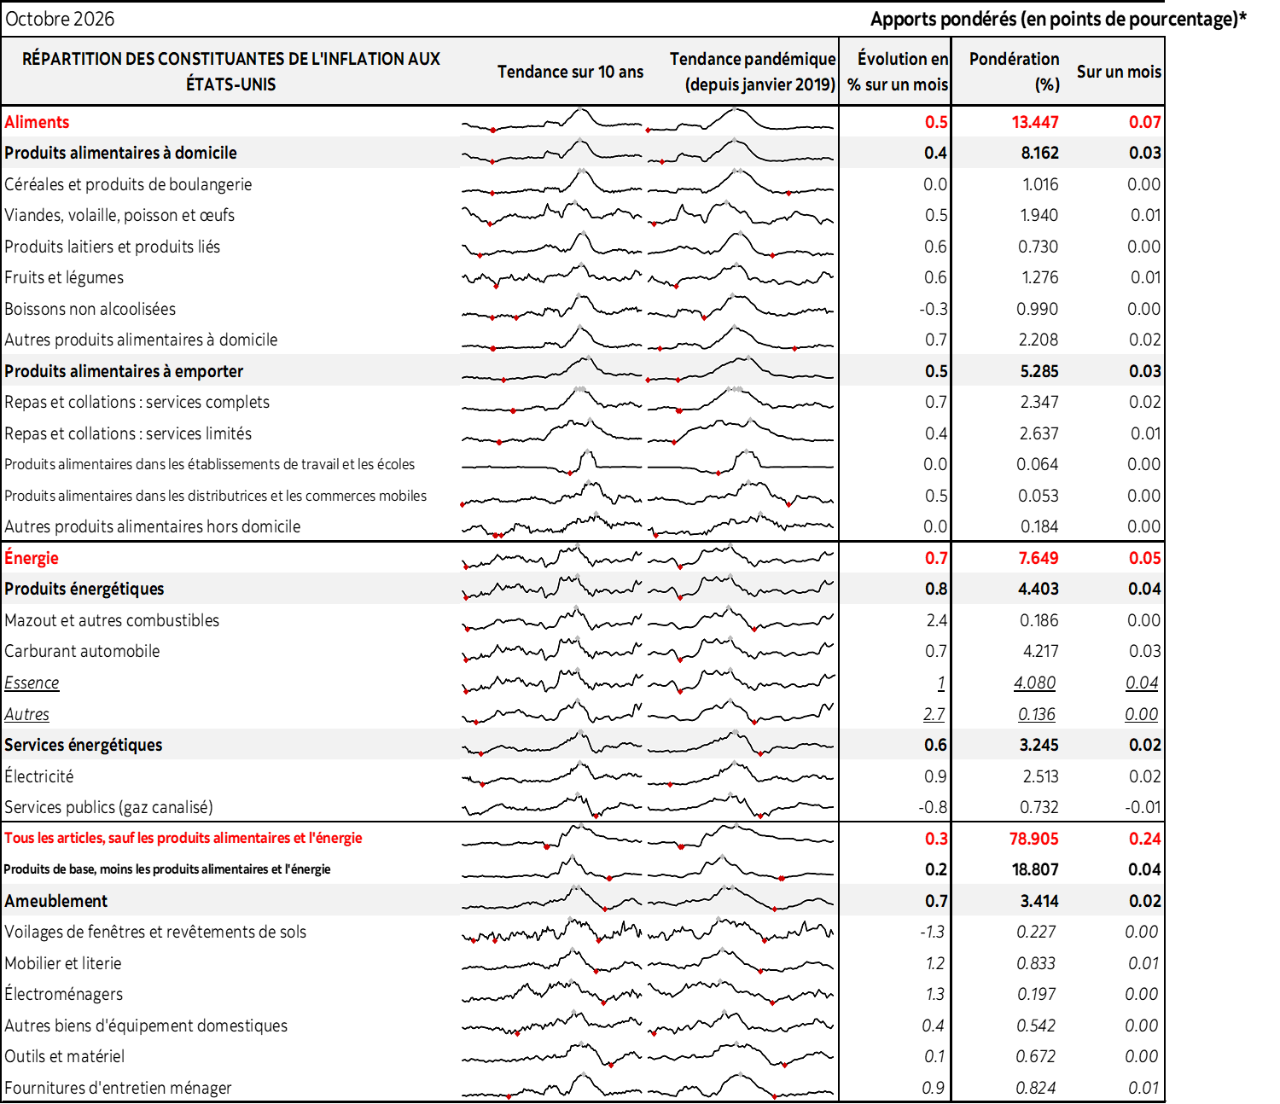
Les prix des aliments sont dépouillés de l’IPC sous-jacent; ils ont toutefois eu pour effet de faire flamber l’IPC de synthèse. Les prix des produits alimentaires à domicile (soit les produits d’épicerie) ont augmenté de 0,4 % sur un mois en données désaisonnalisées, alors que les produits alimentaires hors domicile (dont les repas dans les restaurants) ont progressé de 0,5 % sur un mois en données désaisonnalisées.
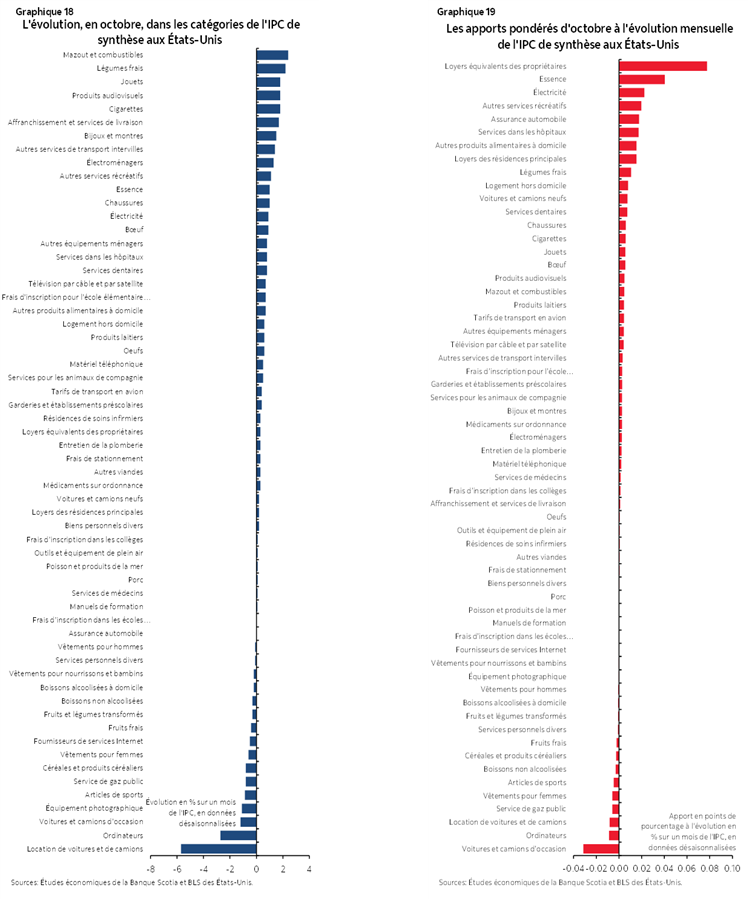
Les graphiques 18 et 19 donnent respectivement la répartition du panier de l’IPC en chiffres non désaisonnalisés sur un mois, ainsi que des apports pondérés à l’évolution des prix. Nous invitons aussi le lecteur à consulter le tableau détaillé.
AVIS
Le présent rapport a été préparé par Études économiques Scotia à l’intention des clients de la Banque Scotia. Les opinions, estimations et prévisions qui y sont reproduites sont les nôtres en date des présentes et peuvent être modifiées sans préavis. Les renseignements et opinions que renferme ce rapport sont compilés ou établis à partir de sources jugées fiables; toutefois, nous ne déclarons ni ne garantissons pas, explicitement ou implicitement, qu’ils sont exacts ou complets. La Banque Scotia ainsi que ses dirigeants, administrateurs, partenaires, employés ou sociétés affiliées n’assument aucune responsabilité, de quelque nature que ce soit, en cas de perte directe ou consécutive découlant de la consultation de ce rapport ou de son contenu.
Ces rapports vous sont adressés à titre d’information exclusivement. Le présent rapport ne constitue pas et ne se veut pas une offre de vente ni une invitation à offrir d’acheter des instruments financiers; il ne doit pas non plus être réputé constituer une opinion quant à savoir si vous devriez effectuer un swap ou participer à une stratégie de négociation comportant un swap ou toute autre transaction. L’information reproduite dans ce rapport n’est pas destinée à constituer et ne constitue pas une recommandation de swap ou de stratégie de négociation comportant un swap au sens du Règlement 23.434 de la Commodity Futures Trading Commission des États-Unis et de l’Appendice A de ce règlement. Ce document n’est pas destiné à être adapté à vos besoins individuels ou à votre profil personnel et ne doit pas être considéré comme un « appel à agir » ou une suggestion vous incitant à conclure un swap ou une stratégie de négociation comportant un swap ou toute autre transaction. La Banque Scotia peut participer à des transactions selon des modalités qui ne concordent pas avec les avis exprimés dans ce rapport et peut détenir ou être en train de prendre ou de céder des positions visées dans ce rapport.
La Banque Scotia et ses sociétés affiliées ainsi que tous leurs dirigeants, administrateurs et employés peuvent périodiquement prendre des positions sur des monnaies, intervenir à titre de chefs de file, de cochefs de file ou de preneurs fermes d’un appel public à l’épargne ou agir à titre de mandants ou de placeurs pour des valeurs mobilières ou des produits dérivés, négocier ces valeurs et produits dérivés, en faire l’acquisition, ou agir à titre de teneurs de marché ou de conseillers, de courtiers, de banques d’affaires et/ou de maisons de courtage pour ces valeurs et produits dérivés. La Banque Scotia peut toucher une rémunération dans le cadre de ces interventions. Tous les produits et services de la Banque Scotia sont soumis aux conditions des ententes applicables et des règlements locaux. Les dirigeants, administrateurs et employés de la Banque Scotia et de ses sociétés affiliées peuvent siéger au conseil d’administration de sociétés.
Il se peut que les valeurs mobilières visées dans ce rapport ne conviennent pas à tous les investisseurs. La Banque Scotia recommande aux investisseurs d’évaluer indépendamment les émetteurs et les valeurs mobilières visés dans ce rapport et de faire appel à tous les conseillers qu’ils jugent nécessaire de consulter avant de faire des placements.
Le présent rapport et l’ensemble des renseignements, des opinions et des conclusions qu’il renferme sont protégés par des droits d’auteur. Il est interdit de les reproduire sans que la Banque Scotia donne d’abord expressément son accord par écrit.
MD Marque déposée de La Banque de Nouvelle-Écosse.
La Banque Scotia, de pair avec l’appellation « Services bancaires et marchés mondiaux », est une dénomination commerciale désignant les activités mondiales exercées dans le secteur des services bancaires aux sociétés, des services bancaires de placement et des marchés financiers par La Banque de Nouvelle-Écosse et certaines de ses sociétés affiliées dans les pays où elles sont présentes, dont Scotiabank Europe plc; Scotiabank (Ireland) Designated Activity Company; Scotiabank Inverlat S.A., Institución de Banca Múltiple, Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Casa de Bolsa, S.A. de C.V., Grupo Financiero Scotiabank Inverlat, Scotia Inverlat Derivados S.A. de C.V., lesquelles sont toutes des membres du groupe de la Banque Scotia et des usagers autorisés de la marque Banque Scotia. La Banque de Nouvelle-Écosse est constituée au Canada sous le régime de la responsabilité limitée et ses activités sont autorisées et réglementées par le Bureau du surintendant des institutions financières du Canada. Au Royaume-Uni, les activités de La Banque de Nouvelle-Écosse sont autorisées par la Prudential Regulation Authority et assujetties à la réglementation de la Financial Conduct Authority et à la réglementation limitée de la Prudential Regulation Authority. Nous pouvons fournir sur demande les détails du périmètre de l’application, à La Banque de Nouvelle-Écosse, de la réglementation de la Prudential Regulation Authority du Royaume-Uni. Les activités de Scotiabank Europe plc sont autorisées par la Prudential Regulation Authority et réglementées par la Financial Conduct Authority et la Prudential Regulation Authority du Royaume-Uni.
Les activités de Scotiabank Inverlat, S.A., de Scotia Inverlat Casa de Bolsa, S.A. de C.V., de Grupo Financiero Scotiabank Inverlat et de Scotia Derivados, S.A. de C.V. sont toutes autorisées et réglementées par les autorités financières du Mexique.
Les produits et les services ne sont pas tous offerts dans toutes les administrations. Les services décrits sont offerts dans les administrations dont les lois le permettent.